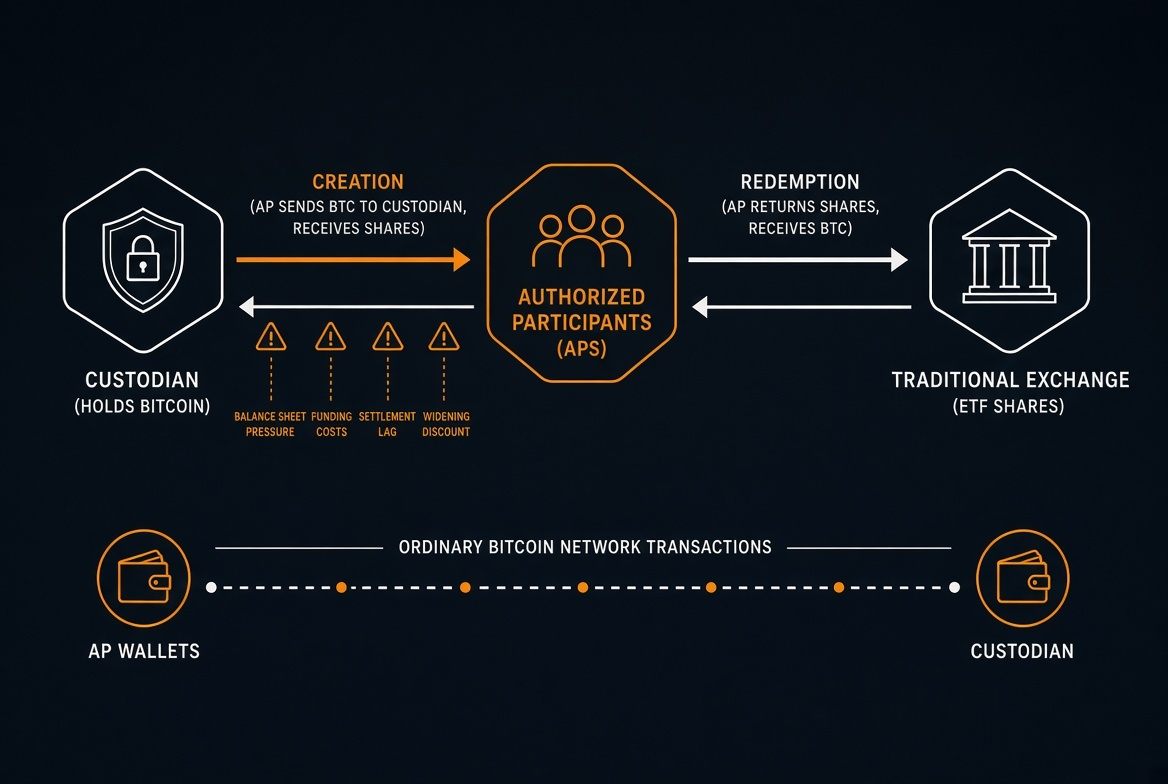

Vous voyez les sorties de capitaux se poursuivre et vous savez déjà que les participants autorisés font leurs calculs pour déterminer si cela vaut encore le temps consacré par le desk. Les ETF Bitcoin au comptant détiennent les bitcoins réels auprès d’un dépositaire, tandis que les parts s’échangent comme n’importe quelle autre action. Les créations et les rachats passent par ces participants autorisés — les sociétés qui peuvent échanger de gros blocs de parts contre des paniers de bitcoins, ou l’inverse. Lors d’une création, ils envoient des bitcoins au dépositaire et reçoivent de nouvelles parts. Lors d’un rachat, ils restituent les parts et reçoivent des bitcoins. Ces opérations sont réglées sur le réseau Bitcoin comme des transactions ordinaires. Le protocole ne voit que des transferts normaux entre portefeuilles. Il ne sait pas qu’un ETF est concerné. Tout ce qui maintient le cours des parts aligné sur la valeur réelle des bitcoins se passe hors chaîne, par l’intermédiaire des participants, du dépositaire et du processus de compensation. Ils exploitent tout écart, à la hausse ou à la baisse, qui apparaît.
Ça a l’air simple.
Le participant autorisé se trouve au milieu et doit gérer les deux côtés : le règlement des titres sur le marché traditionnel et les transferts de Bitcoin sur la chaîne. Le timing est essentiel. Une demande de rachat arrive, les parts sont restituées, et le participant attend que le Bitcoin lui parvienne du dépositaire après les confirmations. Pendant ce temps, il met en place des couvertures afin de ne pas rester totalement exposé pendant cette période. La couverture mobilise du capital et coûte de l’argent chaque jour où elle reste en place. Lorsque les demandes de rachat arrivent jour après jour, ces périodes se répètent. Chaque cycle mobilise des capacités de bilan, accumule des coûts de financement et exige une coordination précise entre des systèmes qui n’ont jamais été conçus pour communiquer entre eux en temps réel. Quelques blocs de retard supplémentaires, et le bureau doit soudain ajuster la couverture dans de moins bonnes conditions ou fournir davantage de marge.
Et puis, ça casse.
Une période de baisses hebdomadaires modérées, combinée à des rachats nets réguliers, oblige les participants à se procurer ou à livrer du Bitcoin encore et encore. Ils couvrent leur inventaire avec des contrats à terme ou d’autres produits dérivés pendant que les pièces sont en mouvement. Quand cela dure des semaines au lieu de se résumer à une forte chute ponctuelle, le bilan est mobilisé à répétition, les couvertures génèrent des coûts de financement continus, et il faut constamment faire coïncider le calendrier du règlement du côté boursier avec les confirmations de blocs Bitcoin. Les frais du réseau grimpent ou les confirmations ralentissent, et le coût ainsi que le délai de transfert des pièces elles-mêmes augmentent. La période pendant laquelle le participant reste exposé s’allonge. Le protocole Bitcoin continue de traiter ces transferts comme n’importe quelle transaction ordinaire. Les frais sont payés de la même façon, les confirmations obéissent aux mêmes règles et le registre est mis à jour sans traitement particulier. Les frictions se situent dans la coordination entre les portefeuilles des dépositaires, les processus quotidiens des participants et le marché secondaire des parts de l’ETF. Les dépositaires ne libèrent les pièces qu’une fois les autorisations requises obtenues. Les participants doivent disposer des capacités opérationnelles nécessaires pour recevoir ces pièces, les transférer si besoin et gérer le risque. Rien de tout cela ne fonctionne en pilote automatique. Tout dépend des personnes, des systèmes internes et de la volonté des entreprises concernées de maintenir la machine en marche lorsque l’opération devient moins intéressante sur le plan économique.
Soyons honnêtes.
Des sorties de fonds soutenues rendent les participants autorisés moins enclins ou moins capables de maintenir l’arbitrage serré. Le financement des stocks devient plus coûteux, ou bien ils décident tout simplement de ne pas accroître leur exposition alors que les prix continuent de baisser. Des décotes temporaires entre le cours des parts de l’ETF et le Bitcoin sous-jacent apparaissent, jusqu’à ce qu’un autre intervenant prenne le relais ou que les sorties de fonds s’atténuent. Ces décotes se traduisent par un écart entre le cours des parts à la Bourse et la valeur du Bitcoin détenu par le fonds. En temps normal, les participants autorisés comblent cet écart, car l’opération est rentable. Lorsqu’il persiste, cela indique que les participants habituels sont soit limités dans leur capacité d’action, soit qu’ils choisissent de se retirer. D’autres entreprises peuvent finir par prendre le relais, mais seulement après que la décote s’est déjà creusée et à condition qu’elles jugent le risque acceptable dans les mêmes circonstances. L’ensemble du dispositif repose sur l’activité continue d’un nombre restreint de participants autorisés. Leurs motivations ne sont pas les mêmes que celles des détenteurs de Bitcoin à long terme, et elles peuvent s’affaiblir sous l’effet de pressions vendeuses prolongées, même sans être catastrophiques. Pendant ce temps, le réseau Bitcoin continue simplement de régler les transferts comme il l’a toujours fait. Le protocole ne peut pas savoir que les rachats se poursuivent ou que les participants autorisés deviennent prudents. Il traite tout simplement les transactions qui lui parviennent. Les tensions apparaissent ailleurs : dans les bilans des entreprises qui servent d’intermédiaires entre le marché traditionnel et le registre Bitcoin, dans les coûts de financement qui s’accumulent au fil de nombreux petits rachats, et dans le risque croissant que le lien étroit entre le cours des parts de l’ETF et le Bitcoin sous-jacent se relâche temporairement. Ce lien ne fait pas partie du protocole Bitcoin. Il repose sur des incitations économiques constantes qui, sous une pression prolongée, peuvent perdre de leur constance. Les intermédiaires font leurs calculs tous les jours. Quand les coûts de financement s’accumulent, que les couvertures continuent de coûter cher et que les délais opérationnels allongent la période d’exposition, le calcul change. Ils peuvent ralentir. Ils peuvent exiger un écart plus important avant d’intervenir. Ils peuvent laisser la décote persister un moment, car la combler ne permet plus de franchir leur seuil de rentabilité interne compte tenu du risque et du capital mobilisé. Les pièces continuent de bouger dès lors que quelqu’un décide de les transférer. Le registre ne se soucie pas de savoir qui en a assez de porter l’inventaire ni qui a décidé que l’arbitrage ne vaut plus les risques ou les tracas pour le bureau cette semaine. La pression se maintient, et ceux qui sont censés aligner les prix commencent à juger que l’opération ne vaut plus le capital ni les complications qu’elle entraîne. C’est alors que l’écart apparaît et persiste plus longtemps que prévu. Le réseau continue de confirmer les blocs. Les participants autorisés continuent d’examiner leurs bilans. Les deux systèmes ne négocient pas entre eux. L’un règle simplement tout ce qui lui parvient. L’autre décide s’il est toujours rentable de veiller à ce que les fonds arrivent.