
Par l’équipe éditoriale Blockchain & Fintech
Publié à l’origine sur Binance Square et des portails consacrés aux technologies décentralisées.
---
Pendant des années, les cryptomonnaies et la finance décentralisée (DeFi) ont promis de libérer les utilisateurs de l’emprise des intermédiaires traditionnels. Pourtant, la grande majorité des utilisateurs du quotidien s’est retrouvée dans une impasse : soit ils utilisaient des applications extrêmement complexes et exposées à la volatilité, soit ils dépendaient des néobanques traditionnelles (comme Revolut ou Chime) qui, malgré leurs interfaces modernes, continuent de fonctionner selon les mêmes règles opaques, lentes et centralisées que les banques traditionnelles.
L’évolution naturelle de ce secteur a donné naissance à un nouveau paradigme : les déobanques (banques décentralisées on-chain). À l’avant-garde de cette révolution se trouve WeFi, un écosystème qui associe une infrastructure de haute technologie, des stablecoins et une véritable souveraineté financière.
---
---
Qu’est-ce qu’une déobanque et pourquoi WeFi fait-elle figure de pionnière ?
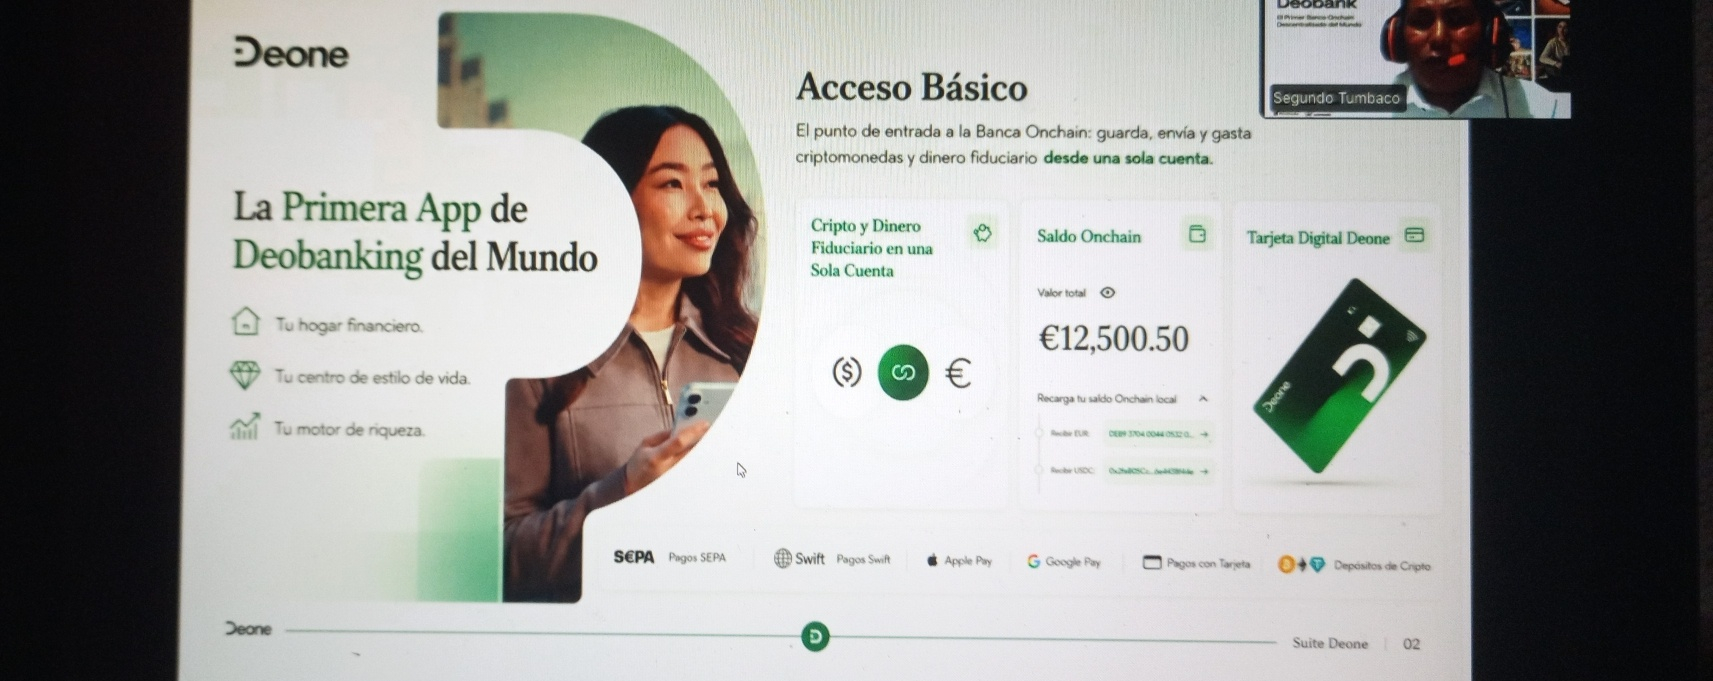
Contrairement aux néobanques, qui se contentent de superposer une couche logicielle élégante aux infrastructures bancaires du siècle dernier, une déobanque transfère toute la logique financière directement sur la blockchain.
WeFi se présente comme la première plateforme complète de banque décentralisée on-chain au monde. Son architecture est conçue pour proposer :
* Comptes et règlements on-chain : pas d’intermédiaires bureaucratiques ni de délais d’attente de 3 à 5 jours ouvrés. Les transactions sont exécutées en temps réel au moyen de contrats intelligents.
* Contrôle intégré en autogarde : les utilisateurs conservent un contrôle absolu sur leurs fonds, éliminant ainsi le risque de contrepartie propre aux institutions centralisées.
* Infrastructure hybride intelligente : elle combine des infrastructures de paiement mondiales, des cartes crypto adossées à des garanties et des passerelles vers les stablecoins, adaptées aussi bien aux particuliers qu’aux institutions.
Derrière ce projet se trouve une équipe de figures majeures des secteurs de la fintech et de la crypto, composée de vétérans issus de géants comme Tether (notamment son fondateur Reeve Collins, qui en est le président), Wise, Binance, Bybit et Visa. Cette combinaison d’expérience institutionnelle et d’agilité Web3 confère au projet une solidité technique inhabituelle dans l’écosystème actuel.
---
WFI : le cœur économique de l’écosystème
Aucun écosystème décentralisé n’est complet sans un actif qui alimente son économie interne. C’est là qu’intervient WFI, le token natif du protocole, qui fonctionne notamment sur des réseaux à haut débit comme BNB Smart Chain.
Loin d’être un simple « token de gouvernance à la mode », WFI joue des rôles essentiels dans l’architecture de WeFi :
1. Utilité et frais de protocole : c’est le carburant utilisé pour traiter les transactions, payer des frais optimisés sur le réseau et gérer les paiements internationaux ou les transferts de fonds.
2. Incitations et récompenses : les utilisateurs et les fournisseurs de liquidités qui participent activement aux fonctions de prêt, d’épargne et de staking au sein de la déobanque reçoivent des récompenses libellées en WFI.
3. Demande liée à l’usage réel : la valeur à long terme du token est étroitement liée à l’adoption de la plateforme. À mesure que davantage de personnes utiliseront les cartes de débit crypto, les comptes on-chain et les services de crédit de WeFi, la circulation et l’utilité du token s’harmoniseront naturellement.
---
---
## Que disent les experts du secteur ?
L’émergence des déobanques et la proposition de valeur de WeFi ont suscité un débat intense et de nombreuses analyses sur les forums technologiques et dans les médias spécialisés dans les cryptomonnaies :
* Efficacité et inclusion financière : les analystes des marchés émergents soulignent que des plateformes comme WeFi ouvrent une voie directe aux plus de 1 400 millions d’adultes non bancarisés dans le monde. En s’appuyant sur les stablecoins et les contrats intelligents plutôt que sur des agences physiques et des autorisations réglementaires locales coûteuses, elles réduisent considérablement les barrières à l’entrée.
* Le point de vue des développeurs : les experts en infrastructure de contrats intelligents indiquent que le principal avantage de WeFi réside dans sa composabilité. En intégrant nativement des outils de conformité reposant sur des preuves à divulgation nulle de connaissance (ZKP) et sur l’IA, la plateforme parvient à résoudre le grand dilemme du secteur : comment être décentralisé tout en respectant les normes de sécurité modernes.
* Le défi de l’adoption du token : d’un autre côté, les analystes des plateformes d’échange et des sociétés de recherche (comme Cube Exchange) estiment que le véritable test pour WFI consistera à prouver que les utilisateurs choisissent naturellement d’interagir avec le token et que celui-ci n’est pas facultatif dans l’expérience utilisateur. Si la plateforme parvient à faire transiter aisément les frais et les récompenses par WFI, sa thèse économique se consolidera à long terme.
---
## Conclusion : l’avenir de la banque n’est plus numérique, il est on-chain
La transition des néobanques traditionnelles vers les déobanques représente la prochaine étape logique de l’évolution de la monnaie. WeFi ne cherche pas à créer « une application crypto de plus » ; la plateforme repense les fondements de nos interactions avec le crédit, l’épargne et les paiements à l’échelle mondiale.
Pour les passionnés de technologie blockchain et les investisseurs sur Binance Square, il est essentiel de suivre de près le développement d’infrastructures d’autogarde bénéficiant d’un soutien institutionnel, comme WeFi, et d’évaluer l’évolution de son token WFI afin de comprendre où va l’argent dans les années à venir.
---#Wefi, #WeFiCard #wefideobank #On-chain