Qu’est-ce que la courbe des taux ? Pourquoi son inversion et sa nouvelle pentification doivent-elles toutes deux inciter à la prudence ?
📉 La courbe des taux revient à la normale après une inversion : cela signifie-t-il que les risques économiques sont écartés ? Pas nécessairement.
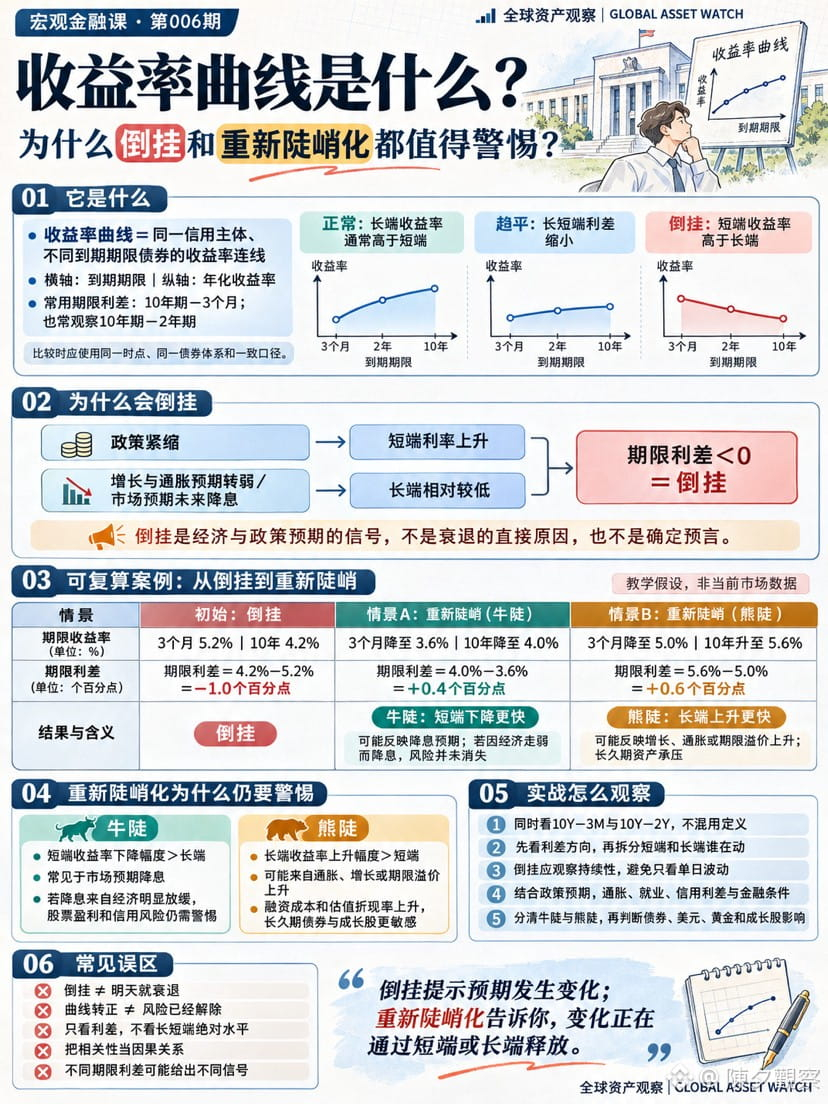
La courbe des taux relie les rendements d’obligations de différentes échéances au sein d’un même ensemble. Les indicateurs couramment observés sont :
10 ans – 3 mois
10 ans – 2 ans
Lorsque l’écart de taux est inférieur à 0 (les rendements à court terme sont supérieurs à ceux à long terme), la courbe est inversée.
Une inversion reflète généralement deux phénomènes : le resserrement de la politique monétaire fait grimper les taux à court terme ; dans le même temps, les anticipations de croissance et d’inflation s’affaiblissent, ce qui conduit les marchés à prévoir de futures baisses de taux et maintient les taux à long terme à un niveau relativement bas. La Banque fédérale de réserve de New York utilise l’écart entre les taux à 10 ans et à 3 mois pour estimer la probabilité d’une récession aux États-Unis au cours des 12 prochains mois, tout en précisant qu’il ne s’agit pas d’une prévision officielle de la Réserve fédérale.
La courbe peut se pentifier de deux façons :
Pentification haussière : les rendements à court terme baissent plus rapidement, souvent lorsque les anticipations de baisse des taux se renforcent. Si ces baisses sont dues à un net ralentissement économique, les risques liés aux bénéfices et au crédit ne disparaissent pas pour autant.
Pentification baissière : les rendements à long terme augmentent plus rapidement, ce qui peut traduire une hausse de la croissance, de l’inflation ou de la prime de terme. Les coûts de financement, les obligations à longue duration et les valorisations des valeurs de croissance peuvent alors être sous pression.
Les rendements à long terme intègrent non seulement les anticipations concernant les futurs taux à court terme, mais aussi la prime de terme exigée par les investisseurs pour détenir des obligations à longue échéance. Ainsi, le simple fait de savoir si la courbe est « repassée en territoire positif » ne permet pas de déterminer si le risque vient des taux à court ou à long terme.
Ordre d’analyse pratique :
Observer l’évolution de l’écart → décomposer les variations des taux à court et à long terme → distinguer une pentification haussière d’une pentification baissière → prendre en compte l’inflation, l’emploi, les écarts de crédit et les anticipations de politique monétaire
⚠️ Une inversion ne signifie pas qu’une récession est imminente, et le retour de la courbe en territoire positif ne signifie pas que les risques sont écartés. Une inversion observée sur une seule journée est généralement moins significative qu’un signal mensuel ou trimestriel qui persiste dans le temps.
L’inversion signale une évolution des anticipations ; la nouvelle pentification indique que cette évolution se manifeste par les taux à court ou à long terme.
À suivre dans le prochain épisode|Mardi · Institut de recherche sur les actions américaines · Épisode 006
« Qu’est-ce que le rendement des flux de trésorerie disponibles ? Pourquoi est-il plus adapté que le ratio cours/bénéfice pour comparer des entreprises matures ? »
📉 La courbe des taux revient à la normale après une inversion : cela signifie-t-il que les risques économiques sont écartés ? Pas nécessairement.
La courbe des taux relie les rendements d’obligations de différentes échéances au sein d’un même ensemble. Les indicateurs couramment observés sont :
10 ans – 3 mois
10 ans – 2 ans
Lorsque l’écart de taux est inférieur à 0 (les rendements à court terme sont supérieurs à ceux à long terme), la courbe est inversée.
Une inversion reflète généralement deux phénomènes : le resserrement de la politique monétaire fait grimper les taux à court terme ; dans le même temps, les anticipations de croissance et d’inflation s’affaiblissent, ce qui conduit les marchés à prévoir de futures baisses de taux et maintient les taux à long terme à un niveau relativement bas. La Banque fédérale de réserve de New York utilise l’écart entre les taux à 10 ans et à 3 mois pour estimer la probabilité d’une récession aux États-Unis au cours des 12 prochains mois, tout en précisant qu’il ne s’agit pas d’une prévision officielle de la Réserve fédérale.
La courbe peut se pentifier de deux façons :
Pentification haussière : les rendements à court terme baissent plus rapidement, souvent lorsque les anticipations de baisse des taux se renforcent. Si ces baisses sont dues à un net ralentissement économique, les risques liés aux bénéfices et au crédit ne disparaissent pas pour autant.
Pentification baissière : les rendements à long terme augmentent plus rapidement, ce qui peut traduire une hausse de la croissance, de l’inflation ou de la prime de terme. Les coûts de financement, les obligations à longue duration et les valorisations des valeurs de croissance peuvent alors être sous pression.
Les rendements à long terme intègrent non seulement les anticipations concernant les futurs taux à court terme, mais aussi la prime de terme exigée par les investisseurs pour détenir des obligations à longue échéance. Ainsi, le simple fait de savoir si la courbe est « repassée en territoire positif » ne permet pas de déterminer si le risque vient des taux à court ou à long terme.
Ordre d’analyse pratique :
Observer l’évolution de l’écart → décomposer les variations des taux à court et à long terme → distinguer une pentification haussière d’une pentification baissière → prendre en compte l’inflation, l’emploi, les écarts de crédit et les anticipations de politique monétaire
⚠️ Une inversion ne signifie pas qu’une récession est imminente, et le retour de la courbe en territoire positif ne signifie pas que les risques sont écartés. Une inversion observée sur une seule journée est généralement moins significative qu’un signal mensuel ou trimestriel qui persiste dans le temps.
L’inversion signale une évolution des anticipations ; la nouvelle pentification indique que cette évolution se manifeste par les taux à court ou à long terme.
À suivre dans le prochain épisode|Mardi · Institut de recherche sur les actions américaines · Épisode 006
« Qu’est-ce que le rendement des flux de trésorerie disponibles ? Pourquoi est-il plus adapté que le ratio cours/bénéfice pour comparer des entreprises matures ? »