
Les actions américaines ont enfin rebondi vendredi : le Nasdaq a gagné 1,09 %, le S&P 500, 0,31 %, Nvidia, environ 2,8 %, et AMD a bondi de 11 %. Mais ne vous empressez pas de conclure que les risques sont derrière nous : la semaine dernière, le Nasdaq a perdu 3,4 % au total et le S&P 500, 2,7 %. Les valeurs technologiques ne font que se remettre de leur forte baisse ; les inquiétudes du marché concernant la valorisation de l’IA et les taux d’intérêt américains n’ont pas disparu.
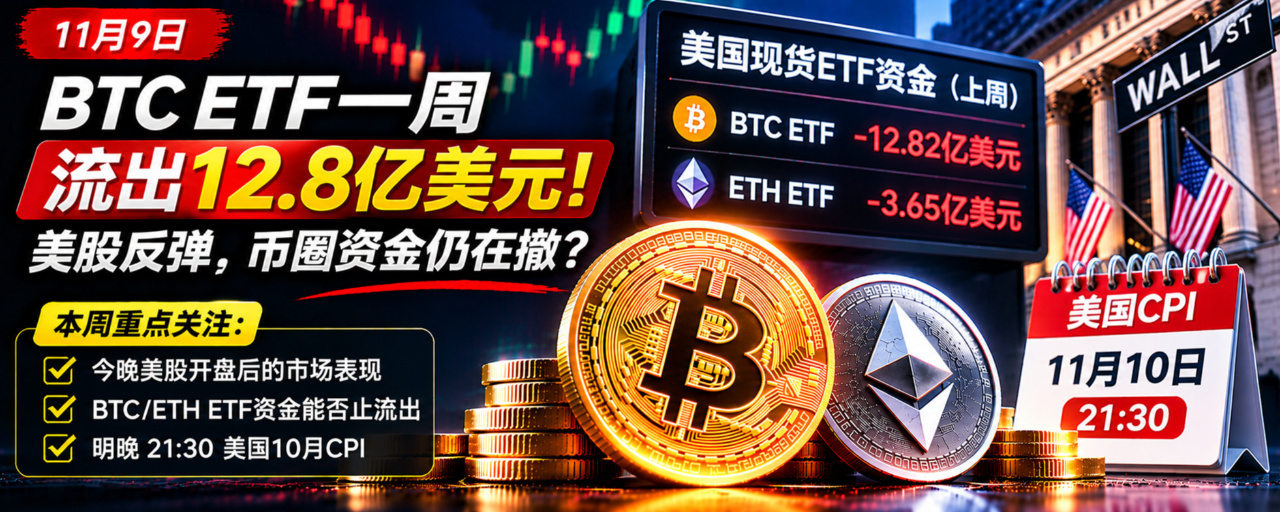
① Les sorties de capitaux des ETF BTC sont plus préoccupantes que le repli des actions américaines. La semaine dernière, les ETF américains au comptant sur le BTC ont enregistré des sorties nettes cumulées d’environ 1,282 milliard de dollars, dont 412 millions sur la seule journée de vendredi. L’IBIT de BlackRock a enregistré des sorties d’environ 403 millions de dollars. Les ETF au comptant sur l’ETH ont également subi des sorties d’environ 365 millions de dollars la semaine dernière. À noter : les rachats d’ETF ne signifient pas que l’ensemble du marché des cryptomonnaies vend ses actifs. Toutefois, ces sorties continues indiquent que l’appétit de cette partie des investisseurs institutionnels pour absorber l’offre reste relativement faible.
② La vigueur de l’emploi américain pèse au contraire sur les anticipations de baisse des taux. Les chiffres publiés vendredi dernier font état de 165 000 créations d’emplois non agricoles en octobre, et le taux de chômage est tombé à 4,1 %. L’économie n’est pas si proche de la récession, ce qui est normalement une bonne nouvelle pour les actifs risqués. Mais si la Fed estime que l’emploi reste robuste et que les pressions inflationnistes ne sont pas résolues, le marché devra réévaluer la durée du maintien des taux à un niveau élevé. Si le dollar et les rendements des bons du Trésor américain continuent de se renforcer, le BTC et l’ETH pourraient subir des pressions ; si les investisseurs privilégient la résilience de l’économie, l’évolution pourrait être différente.
③ Le CPI de demain soir sera le premier grand test de la semaine. Le 10 novembre à 21 h 30, heure de Pékin, les États-Unis publieront l’indice des prix à la consommation d’octobre. Une inflation supérieure aux attentes pourrait faire grimper les rendements des bons du Trésor américain et peser davantage sur l’appétit pour le risque. Si l’inflation ralentit nettement, cela pourrait atténuer les inquiétudes du marché concernant le resserrement monétaire. Toutefois, une inflation faible ne garantit pas non plus une hausse du BTC : les flux des ETF et les positions à effet de levier comptent également.
Aujourd’hui, c’est lundi. La Bourse américaine ouvrira normalement ce soir à 22 h 30, et les ETF spot américains reprendront également leurs échanges. Pendant le week-end, le marché des cryptomonnaies ne disposait pas des échanges au comptant américains comme point de référence ; ce n’est que ce soir que l’on pourra observer la réaction réelle des capitaux de la finance traditionnelle.
Aujourd’hui, trois points sont à surveiller : après l’ouverture de la Bourse américaine ce soir, le Nasdaq pourra-t-il prolonger son rebond ? Les flux des ETF spot sur le BTC et l’ETH cesseront-ils de sortir ? Et que donneront le CPI de demain soir à 21 h 30, ainsi que l’évolution du dollar et des rendements des bons du Trésor américain après sa publication ?
Un rebond d’un jour à la Bourse américaine, ce n’est pas difficile ; le plus difficile, c’est que les capitaux acceptent à nouveau de prendre des risques.
À votre avis, qu’est-ce qui manque le plus au BTC actuellement : un CPI modéré ou le véritable retour des capitaux institutionnels dans les ETF ?