
Plus j’étudie la façon dont circule l’argent des systèmes traditionnels, plus j’ai l’impression que la plupart des natifs du Web3 — moi y compris jusqu’à récemment — comprennent complètement mal ce cycle 🧠.
Nous avons passé des années à bâtir des protocoles sans autorisation, précisément pour échapper à Wall Street.
Et pourtant, nous voici en 2026, à célébrer les capitaux institutionnels qui achètent des ETF spot BTC et ETH, tandis que les banques traditionnelles intègrent discrètement nos rails de règlement à leurs systèmes internes.
Franchement... je ne sais même pas si nous sommes en train de gagner ou si nous nous faisons tout simplement engloutir.
J’ai passé la semaine dernière à sortir de ma bulle DeFi pour essayer de décortiquer la finance traditionnelle (TradFi), non pas en détracteur, mais en chercheur actif cherchant à suivre les flux de liquidités.
Si vous pensez encore que la TradFi n’est qu’un dinosaure lent qui attend de disparaître, vous passez à côté de l’endroit où se trouve réellement 99 % du capital mondial.
Voici ce que j’observe en temps réel, tandis que ces deux mondes se heurtent.
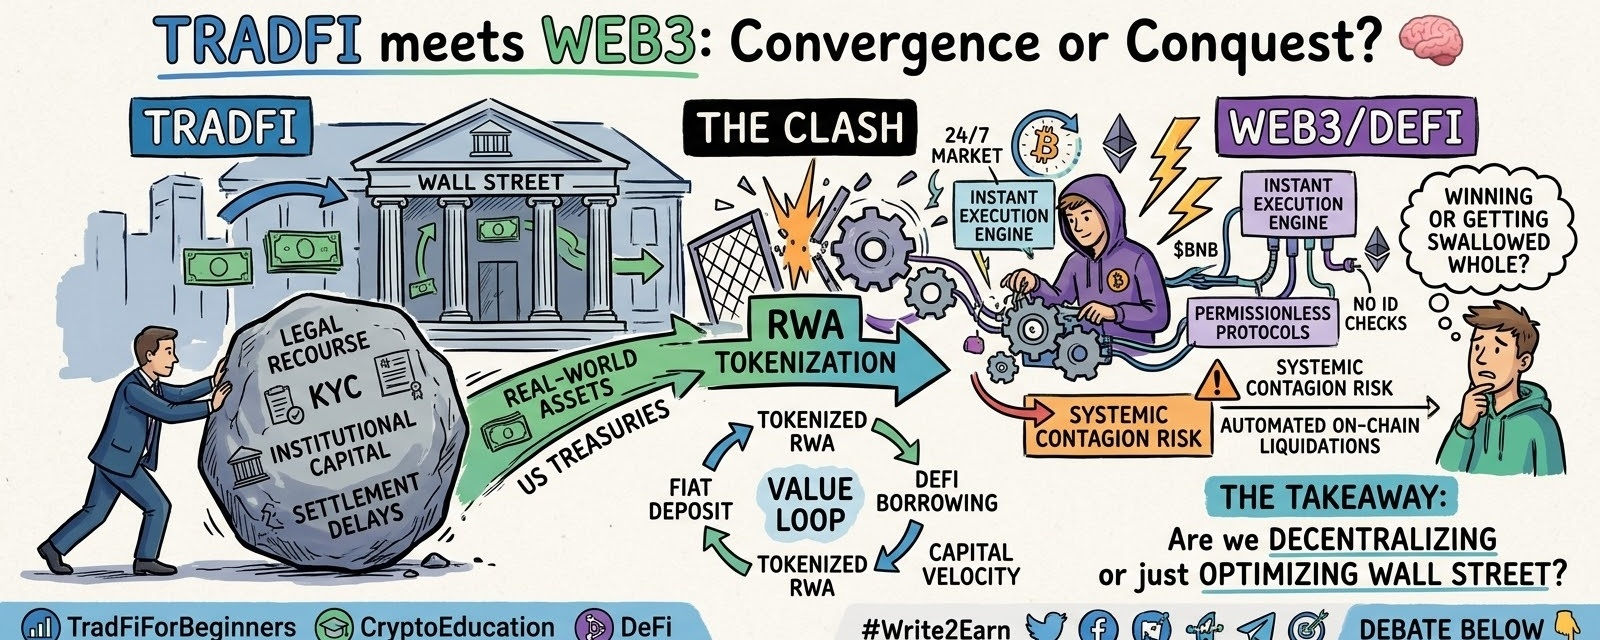
1. La TradFi a bâti un filet de sécurité juridique ; le Web3, un moteur d’exécution instantanée 🏦
Lorsque vous déposez des fonds auprès d’une société de courtage traditionnelle, vous renoncez à la garde de vos actifs en échange de recours juridiques.
Les virements prennent 3 jours ouvrés, les marchés ferment à 16 h et les frais d’intermédiaires vous grignotent lentement.
Quand on vient d’un environnement fonctionnant 24 h/24 et 7 j/7 grâce à $BNB et Ethereum, tout cela paraît douloureusement archaïque.
Mais voici le compromis structurel : la TradFi échange la rapidité d’exécution contre la capacité de rétablissement du système.
Une fraude est commise avec une carte de crédit ? La banque annule l’écriture comptable.
Vous approuvez une autorisation malveillante on-chain ? Votre portefeuille est vidé instantanément et, puisque le code fait loi, personne ne viendra vous sauver.
C’est précisément ce choix de conception qui explique pourquoi le grand public refuse toujours de détenir des clés privées en auto-garde.
2. La boucle de valeur : la tokenisation des RWA réinvente le rendement 🌉
Attendez — revenons sur la façon dont la valeur circule réellement ici, car il ne s’agit plus seulement d’afflux vers les ETF.
Les institutions de la TradFi apportent directement on-chain des actifs du monde réel (RWA), comme les bons du Trésor américain et le crédit privé.
Voici exactement la boucle qui se met en place en ce moment :
1. Les capitaux institutionnels déposent des monnaies fiduciaires dans des protocoles de tokenisation de bons du Trésor.
2. Des jetons générant des rendements sont émis on-chain aux taux de base fédéraux.
3. Les utilisateurs de la DeFi empruntent en apportant ces jetons RWA en garantie afin de financer des stratégies de marché on-chain.
4. La vitesse de circulation des capitaux augmente, car le règlement 24 h/24 et 7 j/7 élimine le délai traditionnel de compensation T+2.
Vous pouvez désormais détenir dans un portefeuille Web3 un jeton adossé à 1:1 à des bons du Trésor générant des rendements et l’utiliser comme garantie, sans jamais mettre les pieds dans une banque.
Ce n’est pas de la simple spéculation de particuliers — c’est une convergence financière systémique.
3. La contrainte économique inévitable 🔥
Voici ce qui m’inquiète vraiment, et presque personne sur Twitter ne présente correctement la situation.
Pour rester solvable, ce système hybride doit résoudre une contrainte économique redoutable : la vitesse de circulation des capitaux de la DeFi face au goulot d’étranglement de l’identité propre à la TradFi.
Les rendements crypto reposent sur une circulation fluide des capitaux : emprunts instantanés, liquidations instantanées, aucun contrôle d’identité.
Les modèles de risque de la TradFi exigent strictement des pools à accès restreint, des contrôles KYC et des gels liés aux juridictions.
Voici le point de rupture : si la liquidité des RWA tokenisés est enfermée dans des contrats intelligents à accès restreint et réservés aux utilisateurs ayant satisfait aux contrôles KYC, le capital on-chain perd son principal avantage — la composabilité.
Si vous sacrifiez la composabilité sans autorisation pour satisfaire les régulateurs des systèmes traditionnels, vous n’avez pas amélioré la TradFi — vous avez simplement créé une base de données d’entreprise lente et coûteuse, avec des étapes supplémentaires.
4. La contagion systémique circule désormais dans les deux sens 📉
Quand la TradFi et le Web3 étaient cloisonnés, une ruée bancaire traditionnelle ne liquidait pas instantanément les coffres des marchés monétaires on-chain.
Et maintenant ? Ils sont reliés par des lignes de crédit à effet de levier, des dettes tokenisées et des boucles d’arbitrage sur les ETF.
Une crise de liquidité sur les marchés traditionnels de la dette à court terme déclenchera des liquidations automatisées on-chain en quelques millisecondes — bien plus vite que les gestionnaires de risques des systèmes traditionnels ne peuvent réagir.
Nous en avons vu de légers signes lors de précédents chocs macroéconomiques, mais avec des milliers de milliards d’actifs du monde réel (RWA) intégrés, la cascade sera brutale.
La leçon à retenir... ou peut-être la contradiction 💡
Avant, je pensais que le Web3 rendrait la TradFi obsolète.
Maintenant, je réalise que nous sommes peut-être en train de construire la couche d’exécution pour les mêmes géants de la finance traditionnelle que nous avons tenté de remplacer.
Cela ressemble à un immense progrès pour l’adoption institutionnelle... mais aussi à une trahison totale des raisons qui nous ont tous poussés à venir ici.
Sommes-nous réellement en train de décentraliser la finance mondiale, ou ne faisons-nous qu’optimiser l’infrastructure de Wall Street pour ses acteurs ? Je suis vraiment partagé sur la question — débattons-en ci-dessous 👇
#TradFiForBeginners #Write2Earn #CryptoEducation #DeFi
Avertissement : ceci ne constitue pas un conseil financier. Faites toujours vos propres recherches (DYOR).#TradFiForBeginners