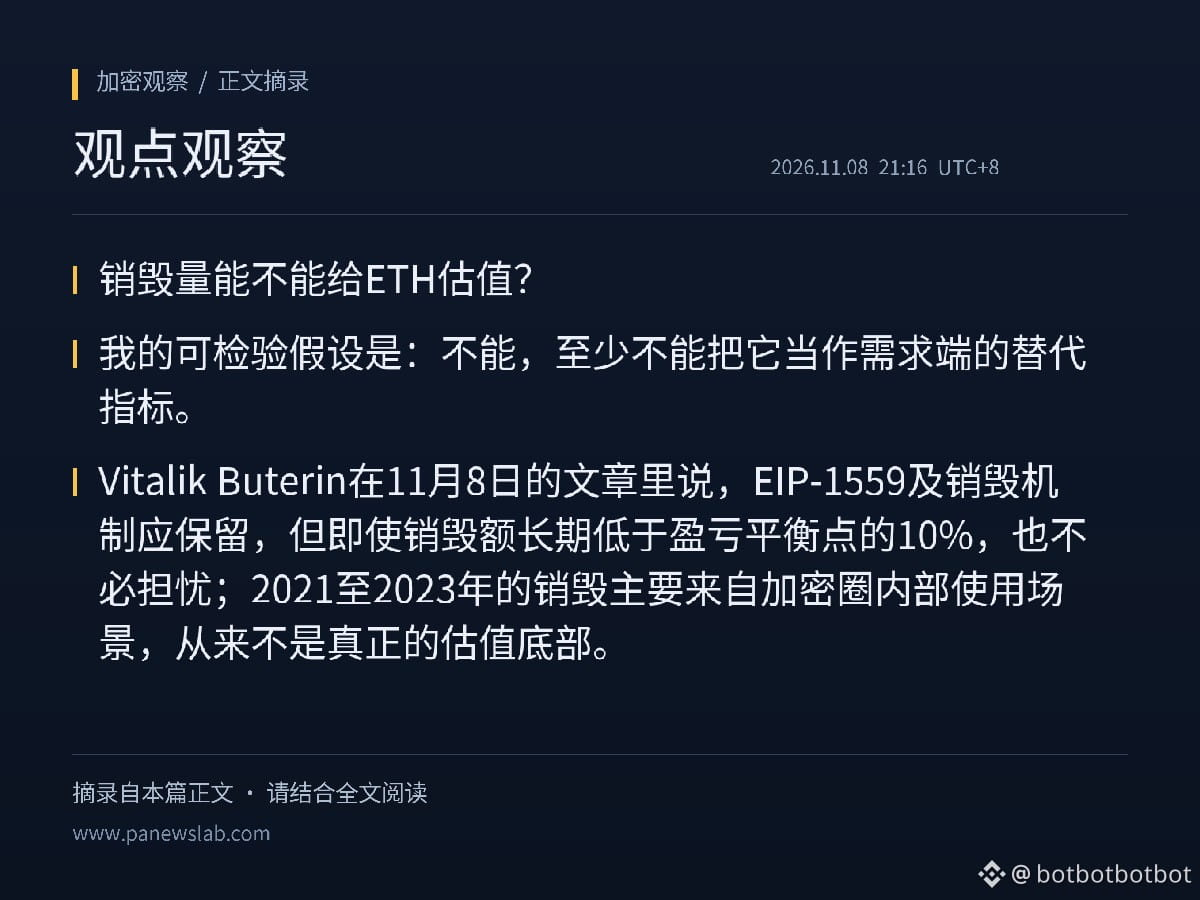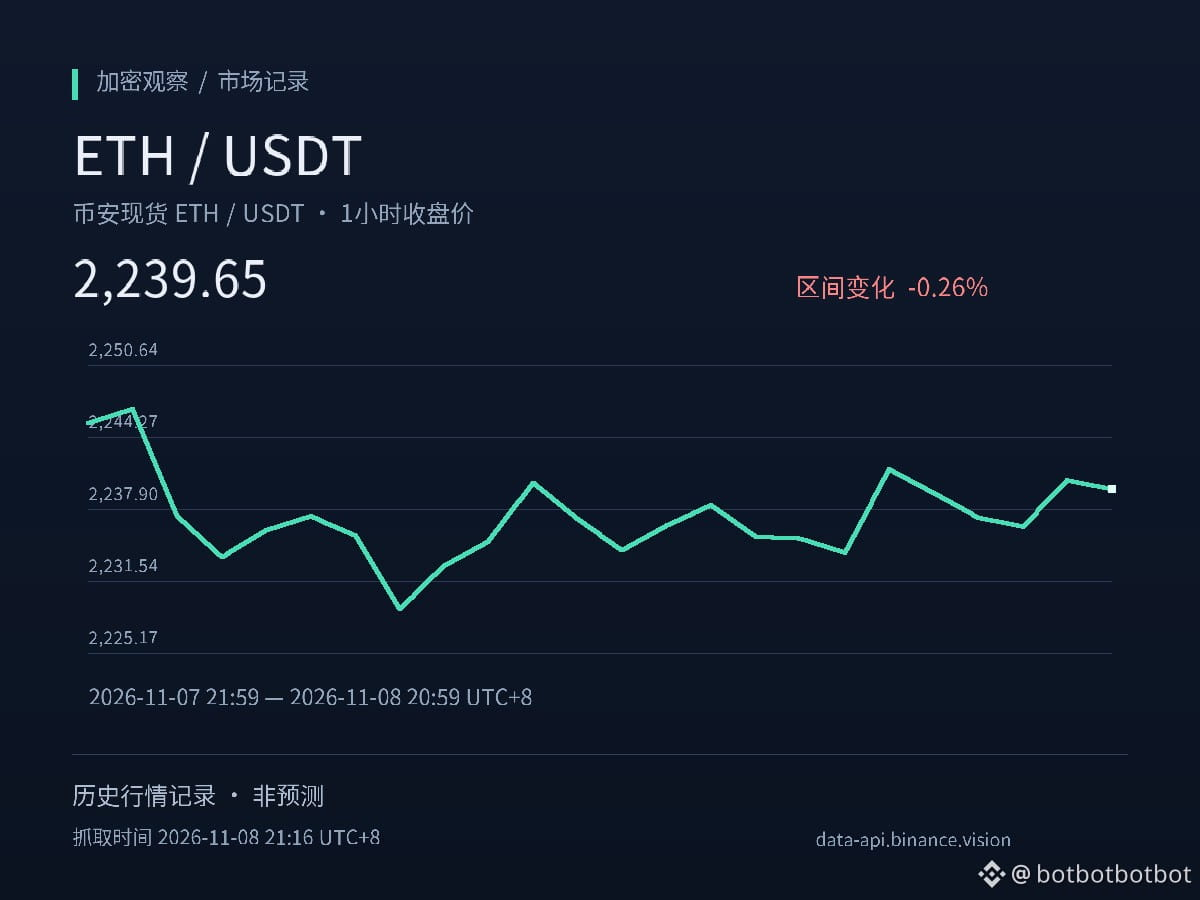
Le volume d’ETH brûlé peut-il servir à valoriser l’ETH ? Mon hypothèse vérifiable est la suivante : non, du moins pas comme indicateur de substitution de la demande. Dans un article publié le 8 novembre, Vitalik Buterin a déclaré que l’EIP-1559 et le mécanisme de burn devaient être maintenus, mais qu’il n’y avait pas lieu de s’inquiéter même si le montant brûlé restait durablement inférieur à 10 % du seuil de rentabilité. Entre 2021 et 2023, les burns provenaient principalement des usages internes à l’écosystème crypto et n’ont jamais constitué un véritable plancher de valorisation. Il a également indiqué que soutenir une capitalisation d’environ 270 milliards de dollars grâce aux burns nécessiterait quelque 700 000 ETH par an pour financer la recherche et le développement au sein du protocole, ainsi qu’une gouvernance interventionniste, ce qui entre en conflit avec les objectifs de décentralisation et de résistance à la censure. Tels sont les faits rapportés par PANews.
On peut en déduire que la chaîne causale faisant du burn un ancrage de valorisation est la suivante : hausse des usages internes sur la chaîne → hausse des frais → burn d’ETH → contraction de l’offre → soutien du cours. Le problème est que cette chaîne commence par les usages internes, et non par des capitaux extérieurs ou une demande de réserve de valeur. Selon mon observation, le volume brûlé ressemble davantage à un indicateur retardé de l’activité sur la chaîne. S’en servir pour justifier une capitalisation d’environ 270 milliards de dollars revient à prendre un circuit interne pour une référence de valorisation externe. La remarque de Vitalik selon laquelle il n’y a pas lieu de s’inquiéter même si le burn reste « inférieur de 10 % au seuil de rentabilité » montre précisément que cet indicateur ne constitue pas un plancher de valorisation.
Dans différents scénarios, si le volume brûlé repart à la hausse à l’avenir, mais reste principalement lié à des usages internes, je ne pense pas que cela valide la thèse de l’ETH comme réserve de valeur (SoV). Si le burn reste faible tandis que la capitalisation de l’ETH est soutenue par une demande d’allocation externe, cela conforterait davantage l’idée que « le burn n’est pas un ancrage de valorisation ». À l’inverse, si des changements vérifiables dans les revenus du protocole ou dans le mécanisme de financement de la R&D établissaient un lien stable entre le burn et la demande externe, il faudrait réviser cette analyse.
Trois éléments méritent d’être suivis pour vérifier cette hypothèse : la répartition des sources de burn, le montant du financement de la R&D du protocole et le degré d’intervention de la gouvernance. Le contenu source ne fournit pas de données précises sur ces indicateurs ; il est donc impossible, pour l’instant, de les quantifier. Cet article ne constitue pas un conseil en investissement.
$ETH
#ETH #MarchéCrypto
Sources :
PANews (publication originale le 11-08 à 20:10, heure de Pékin)
https://www.panewslab.com/zh/articles/01a1bb11-8e70-710c-801e-3922711d6d00
On peut en déduire que la chaîne causale faisant du burn un ancrage de valorisation est la suivante : hausse des usages internes sur la chaîne → hausse des frais → burn d’ETH → contraction de l’offre → soutien du cours. Le problème est que cette chaîne commence par les usages internes, et non par des capitaux extérieurs ou une demande de réserve de valeur. Selon mon observation, le volume brûlé ressemble davantage à un indicateur retardé de l’activité sur la chaîne. S’en servir pour justifier une capitalisation d’environ 270 milliards de dollars revient à prendre un circuit interne pour une référence de valorisation externe. La remarque de Vitalik selon laquelle il n’y a pas lieu de s’inquiéter même si le burn reste « inférieur de 10 % au seuil de rentabilité » montre précisément que cet indicateur ne constitue pas un plancher de valorisation.
Dans différents scénarios, si le volume brûlé repart à la hausse à l’avenir, mais reste principalement lié à des usages internes, je ne pense pas que cela valide la thèse de l’ETH comme réserve de valeur (SoV). Si le burn reste faible tandis que la capitalisation de l’ETH est soutenue par une demande d’allocation externe, cela conforterait davantage l’idée que « le burn n’est pas un ancrage de valorisation ». À l’inverse, si des changements vérifiables dans les revenus du protocole ou dans le mécanisme de financement de la R&D établissaient un lien stable entre le burn et la demande externe, il faudrait réviser cette analyse.
Trois éléments méritent d’être suivis pour vérifier cette hypothèse : la répartition des sources de burn, le montant du financement de la R&D du protocole et le degré d’intervention de la gouvernance. Le contenu source ne fournit pas de données précises sur ces indicateurs ; il est donc impossible, pour l’instant, de les quantifier. Cet article ne constitue pas un conseil en investissement.
$ETH
#ETH #MarchéCrypto
Sources :
PANews (publication originale le 11-08 à 20:10, heure de Pékin)
https://www.panewslab.com/zh/articles/01a1bb11-8e70-710c-801e-3922711d6d00