
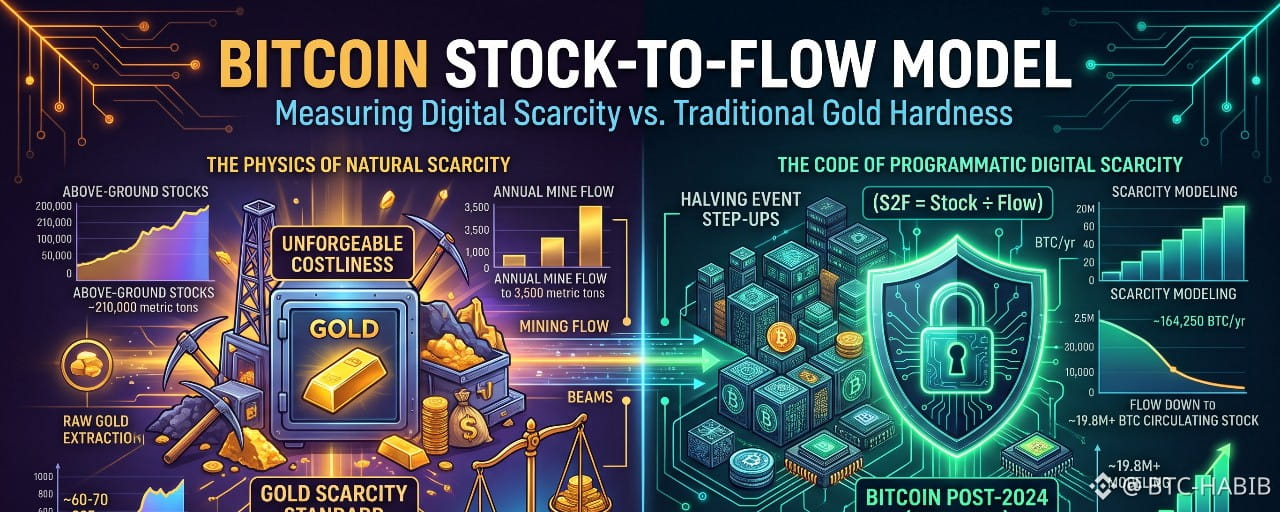
Peut-on prédire le prix futur d’un actif simplement en mesurant sa rareté ?
En mars 2019, un investisseur institutionnel pseudonyme nommé PlanB a publié un article intitulé « Modéliser la valeur du Bitcoin en fonction de sa rareté ». L’article a introduit le modèle Stock-to-Flow (S2F) dans le monde des cryptomonnaies.
Pendant des années, les matières premières traditionnelles comme l’or et l’argent ont été analysées à l’aide du ratio Stock-to-Flow pour expliquer pourquoi les métaux précieux ont conservé leur valeur monétaire au fil des siècles. PlanB a appliqué exactement cette même approche mathématique au Bitcoin. Il en a tiré une hypothèse audacieuse : puisque le calendrier d’émission du Bitcoin, immuable, réduit de moitié la nouvelle offre tous les quatre ans, son prix devrait suivre une trajectoire haussière prévisible au fil du temps.
Bien que ce modèle soit devenu l’un des graphiques les plus célèbres de l’histoire du Bitcoin, il a également suscité de vifs débats parmi les économistes et les statisticiens. Voici une analyse objective du fonctionnement du modèle Stock-to-Flow, de sa mesure de la rareté et de ses limites dans le monde réel.
La formule de base : que désignent le « stock » et le « flux » ?
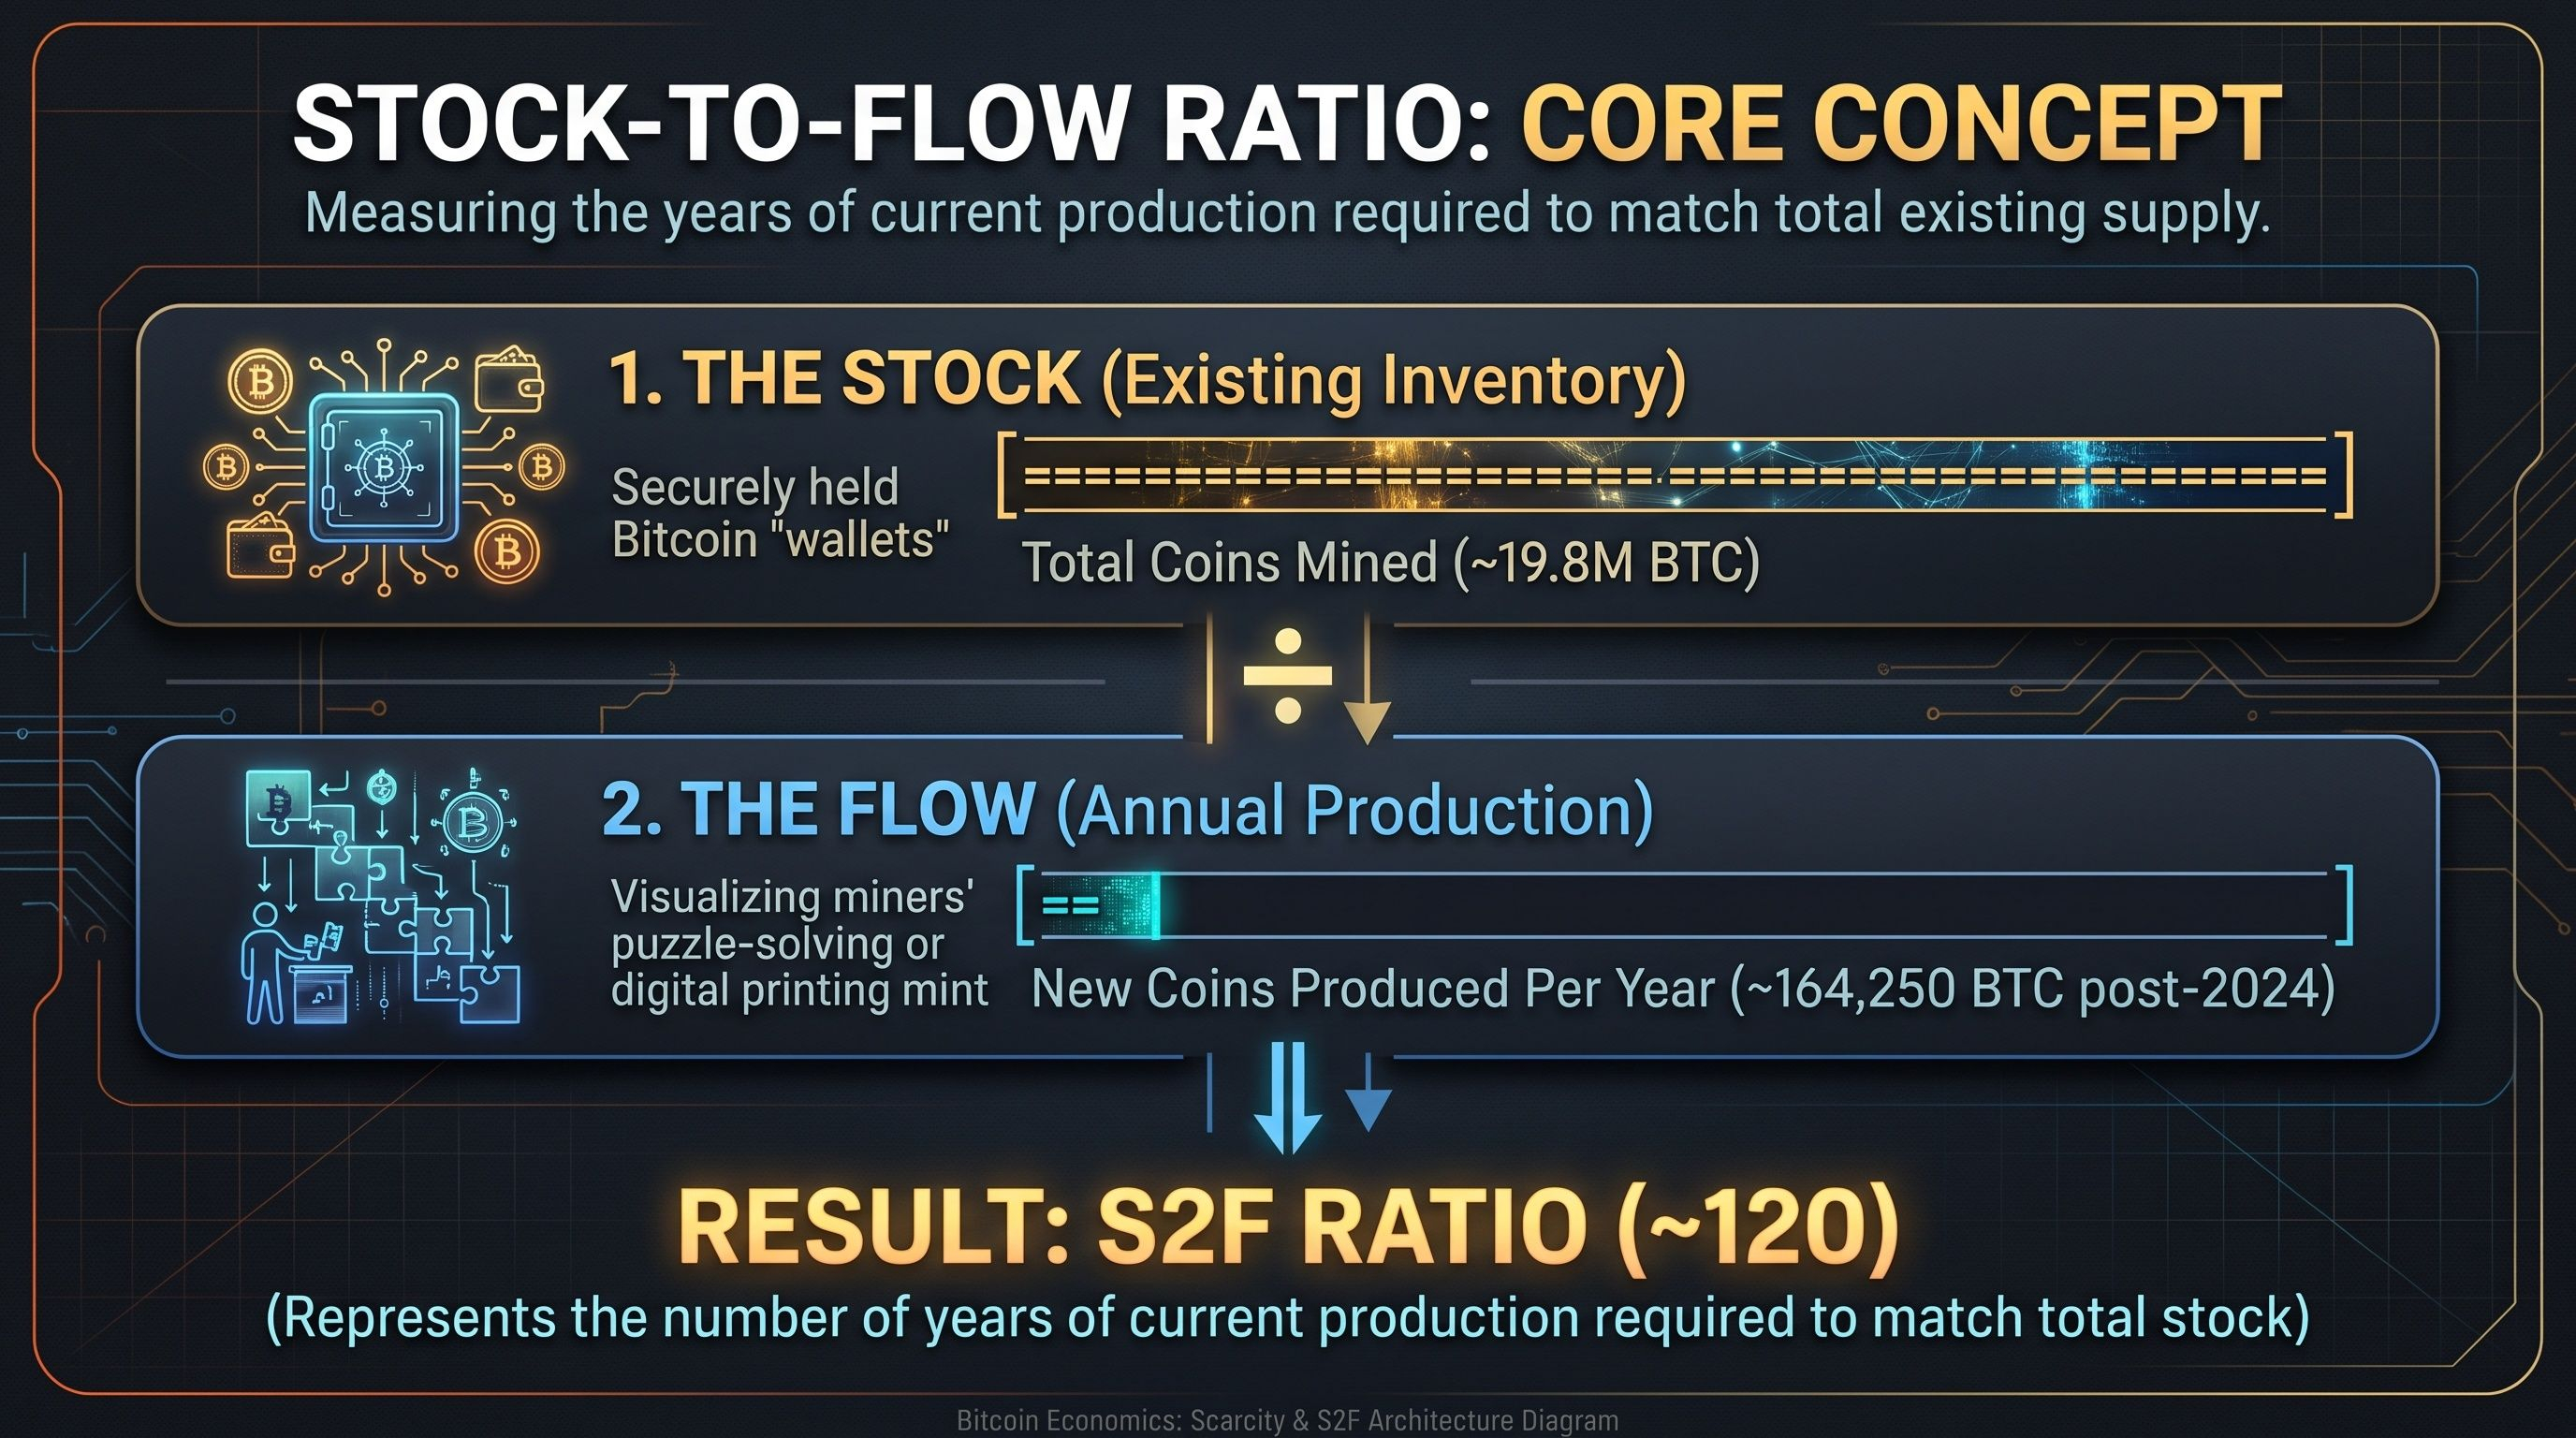
Le modèle Stock-to-Flow repose sur deux variables financières simples :
Stock : l’offre totale existante d’un actif qui a déjà été extrait, produit et conservé.
Flux : la quantité de nouvelle offre produite ou extraite sur une période donnée (généralement un an).
$$\text{Stock-to-Flow Ratio} = \frac{\text{Stock}}{\text{Flow}}$$AAPLB
Que révèle réellement le ratio S2F ?
Le résultat indique le nombre d’années de production au rythme actuel nécessaires pour reconstituer l’intégralité de l’offre existante.
Un ratio S2F faible (matières premières consommables) : des produits comme le blé, le pétrole et le zinc ont de faibles ratios S2F (souvent proches de 1 à 2). Presque tout ce qui est produit chaque année est consommé, brûlé ou utilisé. Si la demande augmente brusquement, les fournisseurs intensifient les forages ou les cultures, inondant rapidement le marché et faisant baisser les prix.
Un ratio S2F élevé (réserve de valeur monétaire) : les matières premières comme l’or physique ont des ratios S2F élevés. Comme l’or est rarement détruit ou consommé à des fins industrielles, presque chaque once jamais extraite se trouve encore dans des coffres ou des coffrets à bijoux. Si le prix de l’or double demain, les mineurs ne pourront pas doubler soudainement les réserves d’or de la Terre ; la production annuelle ne changera presque rien face à l’énorme stock existant.
En économie, cette propriété est appelée coût d’acquisition inimitable ou inélasticité de l’offre. Plus le ratio S2F est élevé, plus il est difficile de diluer le patrimoine existant des détenteurs.
Comparaison du S2F du Bitcoin avec celui de l’or et de l’argent
Avant le Bitcoin, l’or physique occupait sans conteste la première place mondiale en matière de ratio Stock-to-Flow.
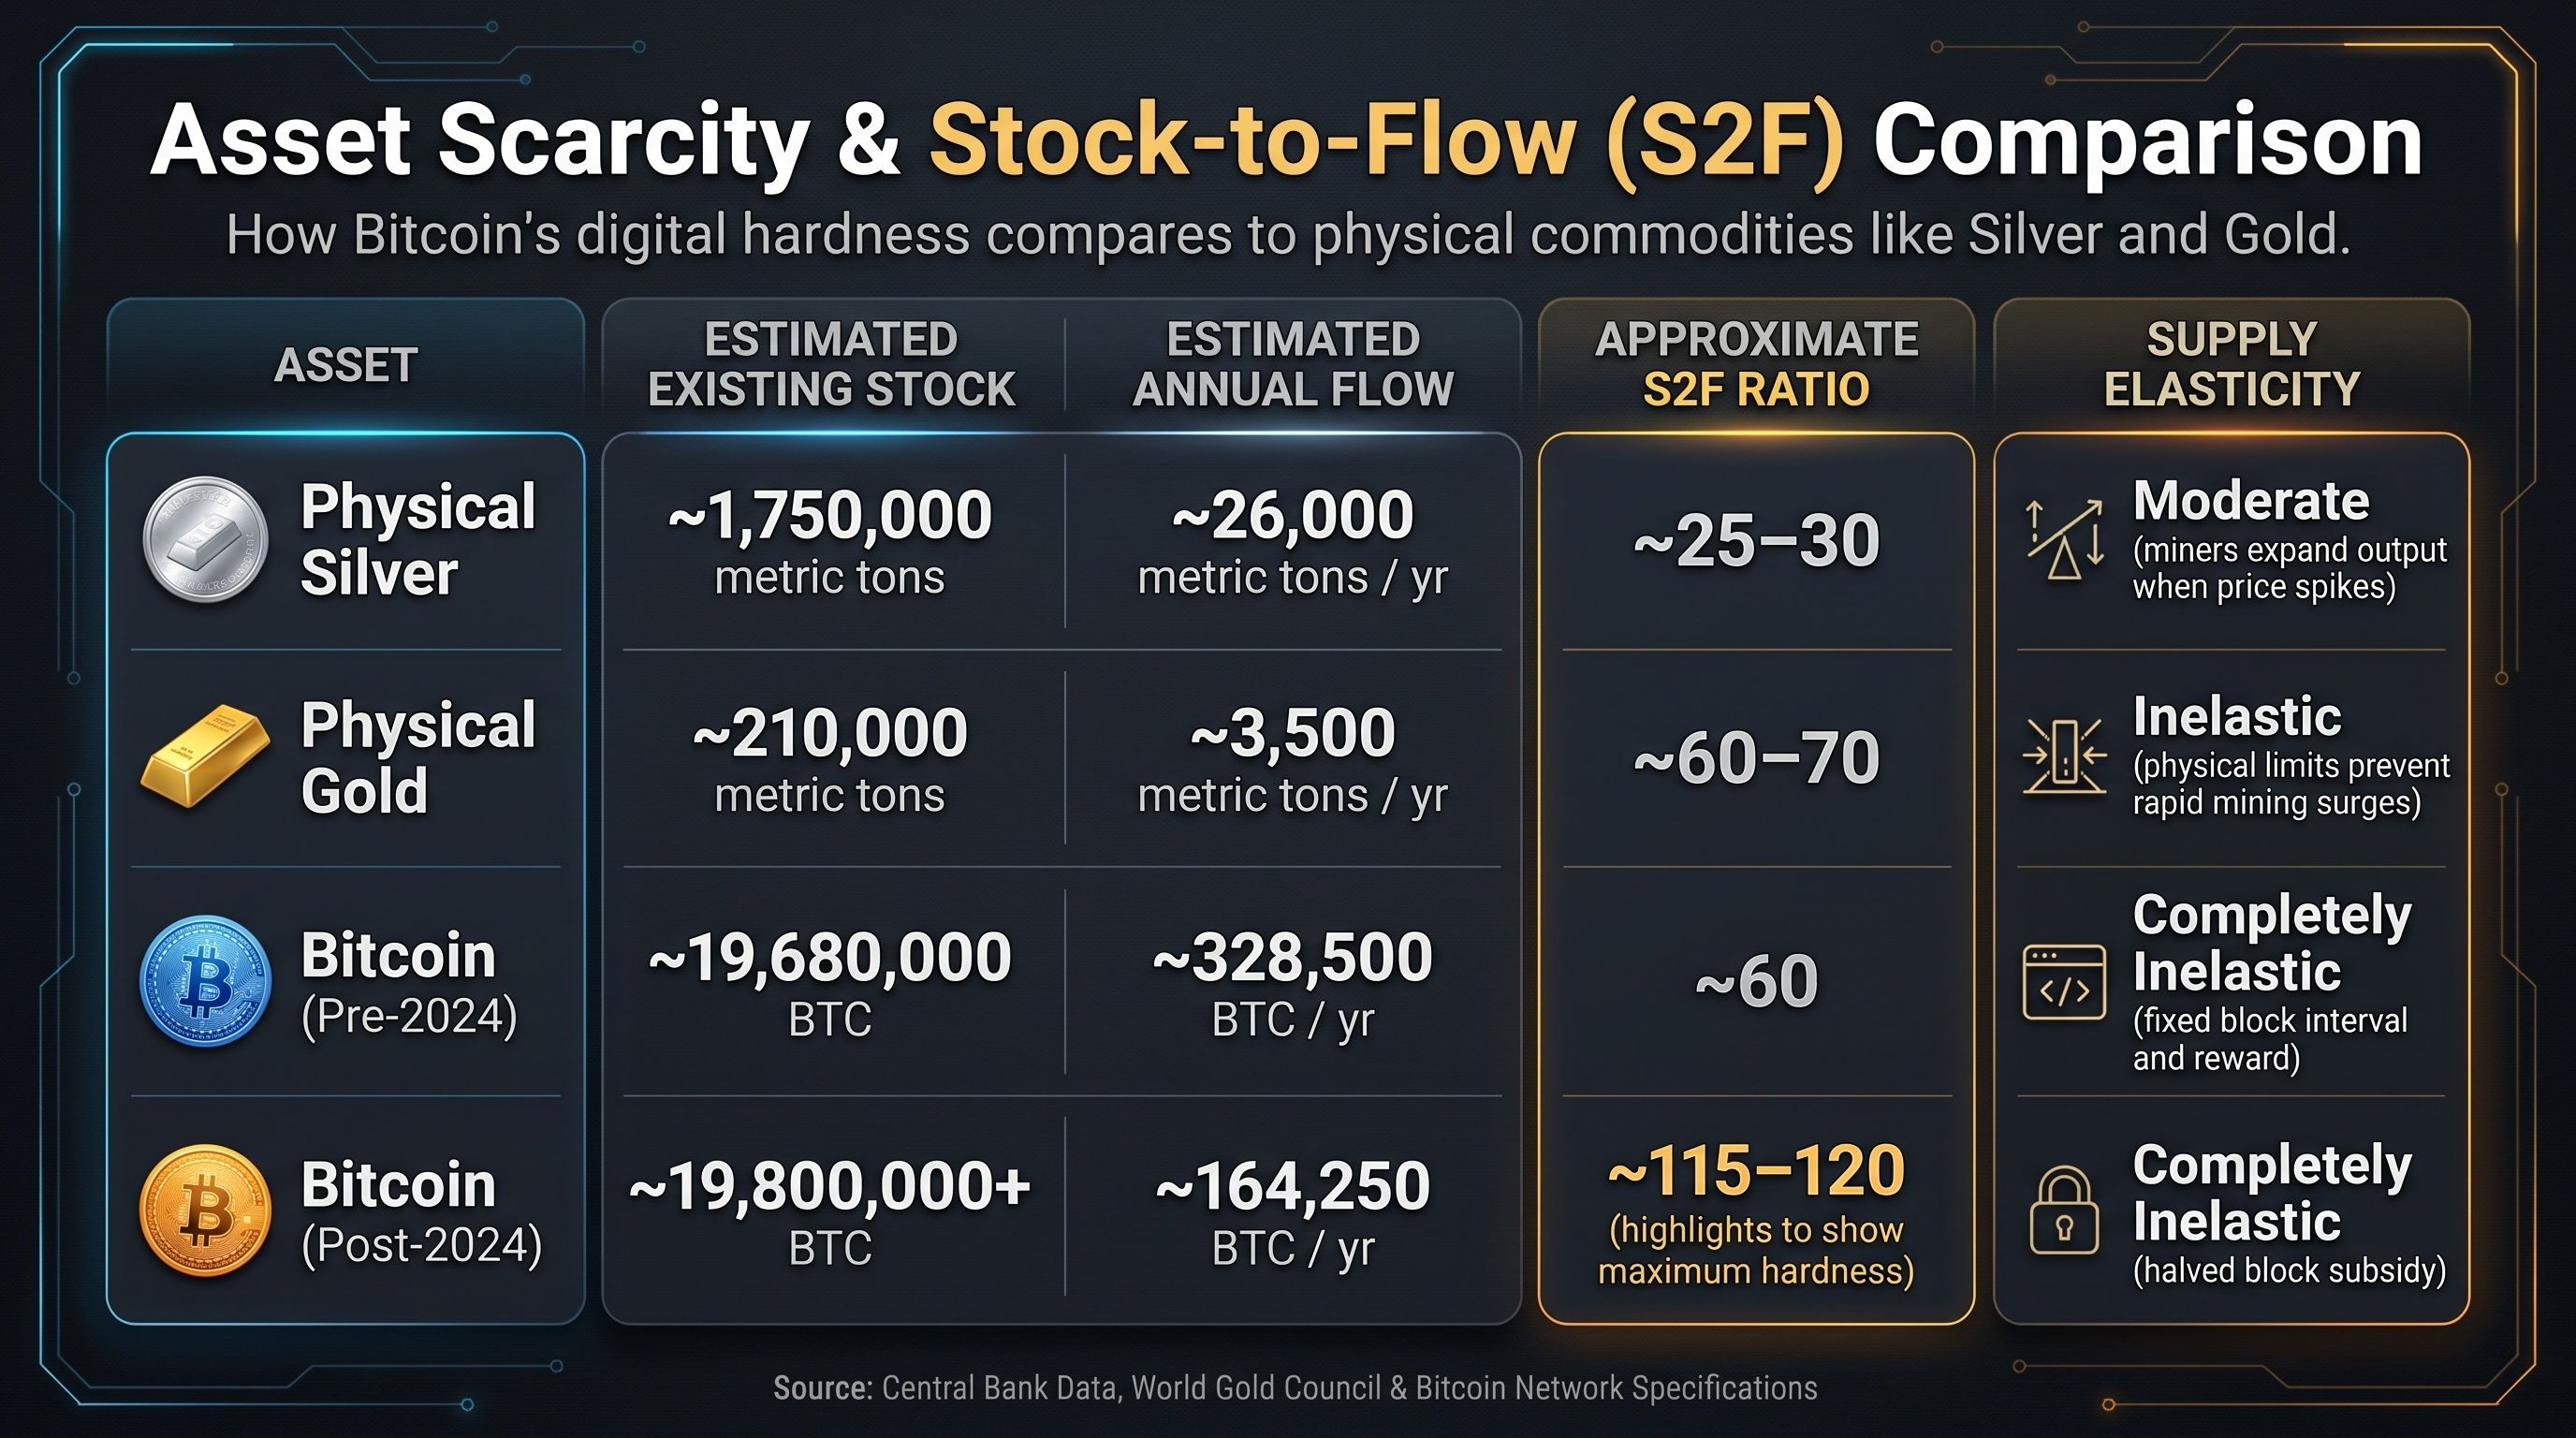
Argent physique : on estime qu’il existe en surface environ 1,5 à 2 millions de tonnes métriques d’argent, tandis que 25 000 à 28 000 tonnes sont extraites chaque année. Le ratio S2F de l’argent est donc estimé entre 20 et 30.
Or physique : le World Gold Council estime le stock historique d’or en surface à environ 210 000 tonnes métriques, avec une production minière annuelle moyenne d’environ 3 000 à 3 500 tonnes métriques. Cela donne un ratio S2F d’environ 60 à 70. En clair, il faudrait environ 60 ans d’extraction d’or ininterrompue, sans aucune consommation, pour doubler les réserves d’or mondiales.
Bitcoin (avant avril 2024) : avec une production des mineurs d’environ 900 BTC par jour (environ 328 500 BTC par an) pour une offre d’environ 19,6 millions de pièces, le ratio S2F du Bitcoin était d’environ 56 à 60, presque égal à celui de l’or.
Bitcoin (après la réduction de moitié d’avril 2024) : lorsque la récompense par bloc est passée à 3,125 BTC, la production annuelle est tombée à environ 164 250 BTC. Pour une offre en circulation de plus de 19,8 millions de BTC, le ratio S2F du Bitcoin a dépassé 110 à 120.
Mathématiquement, la réduction de moitié de 2024 a rendu la production de Bitcoin environ deux fois plus rare que celle de l’or physique.
Comment le modèle prédit le prix du Bitcoin
PlanB a représenté ce ratio des matières premières physiques en fonction des données historiques du marché du Bitcoin, à l’aide d’échelles logarithmiques et d’une méthode statistique appelée régression linéaire.
La formule a révélé une forte corrélation historique : chaque fois que la réduction de moitié du Bitcoin se produisait, divisant le flux par deux et doublant le ratio S2F, la capitalisation boursière du Bitcoin augmentait ensuite d’un ordre de grandeur.
Sur le célèbre graphique Stock-to-Flow :
La ligne en escalier : elle représente la trajectoire théorique du prix selon le modèle. Elle reste plate pendant quatre ans, monte brusquement à la verticale à chaque réduction de moitié, puis redevient plate jusqu’au cycle suivant.
Les points colorés : ils représentent le prix au comptant réel du Bitcoin chaque jour, avec un code couleur indiquant le nombre de mois restants avant la prochaine réduction de moitié.
Au cours des cycles qui ont suivi les réductions de moitié de 2012 et de 2016, le cours du Bitcoin a oscillé étroitement autour de cette ligne du modèle, faisant du graphique S2F l’un des visuels les plus partagés dans le trading de cryptomonnaies, tant auprès des particuliers que des institutions.
Les principales failles et critiques du modèle S2F
Malgré sa popularité initiale, de nombreux économistes, traders quantitatifs et chercheurs ont souligné les failles importantes que présente l’utilisation du Stock-to-Flow pour prédire les prix.
1. L’angle mort de la demande
Le prix est déterminé par l’intersection de l’offre ET de la demande.
Le modèle Stock-to-Flow mesure l’offre avec une précision mathématique, mais ignore complètement le volet demande de l’équation :
Si un jeton numérique a une offre fixe de 100 pièces et qu’une seule pièce est créée par siècle, son ratio S2F serait astronomique : 10 000. Mais si personne ne veut de ce jeton, son prix restera tout de même à 0 $.
Un ratio S2F élevé n’a d’importance que si les gens souhaitent réellement détenir l’actif comme réserve de valeur. Les variations de la liquidité macroéconomique, des taux d’intérêt, des contrôles des capitaux et du sentiment des investisseurs influent sur le prix autant que la production de pièces.
2. Le problème de l’infini mathématique
Comme le Bitcoin est plafonné à 21 millions de pièces, la subvention par bloc finira par atteindre zéro, aux alentours de l’année 2140.
À mesure que la production annuelle (le flux) tend vers zéro :
$$\lim_{\text{Flow} \to 0} \frac{\text{Stock}}{\text{Flow}} = \infty$$
Selon la formule mathématique pure du modèle, la division par zéro fait tendre le ratio S2F vers l’infini, ce qui implique un prix du Bitcoin et une capitalisation boursière infinis. Comme la richesse totale dans le monde est limitée, le modèle doit mathématiquement cesser de fonctionner à mesure que les subventions par bloc diminuent.
3. Corrélation fallacieuse dans les séries temporelles
Des économètres et des chercheurs en finance ont critiqué les fondements statistiques du modèle, estimant qu’il repose sur une corrélation fallacieuse.
En statistique, si l’on représente deux jeux de données indépendants qui augmentent tous deux au fil du temps — comme la population mondiale et le prix cumulé de la puissance de calcul —, les modèles de régression standard concluront à une forte corrélation statistique ($R^2$), même si aucune des variables ne cause l’autre. Bien que PlanB ait affirmé que le prix du Bitcoin et le S2F étaient cointégrés, des analyses ultérieures menées par des chercheurs indépendants ont montré que cette relation peinait à rester cointégrée lors des marchés baissiers prolongés et des changements macroéconomiques.
La rareté des actifs (S2F) sur différents marchés
Foire aux questions
Qui a créé le modèle Stock-to-Flow du Bitcoin ?
Le modèle a été adapté au Bitcoin par PlanB, analyste quantitatif néerlandais pseudonyme ayant travaillé dans les marchés financiers institutionnels. Il a publié l’article initial en mars 2019 sous le pseudonyme Twitter @100trillionUSD.
Le modèle Stock-to-Flow a-t-il échoué pendant le cycle 2021–2022 ?
Le modèle initial prévoyait que le prix moyen du Bitcoin durant le cycle 2020-2024 se situerait autour de 100 000 $. Si le Bitcoin a atteint un sommet historique d’environ 69 000 $ fin 2021, sa chute sous les 16 000 $ en 2022 est passée sous les limites inférieures des bandes d’écart-type du modèle initial, amenant de nombreux analystes à estimer que le modèle prédictif avait échoué.
Quelle est la différence entre S2F et S2FX ?
En 2020, PlanB a présenté le modèle S2FX (Stock-to-Flow Cross Asset Model). Au lieu de suivre le Bitcoin uniquement au fil du temps, le modèle S2FX considérait qu’il traversait différentes phases (de la « preuve de concept » aux « paiements », puis à « l’or numérique » et à « l’actif financier ») et le comparait directement à des groupes de données sur l’or et l’argent afin de prévoir une fourchette de valorisation plus élevée.
Un gouvernement peut-il augmenter le flux de Bitcoin pour réduire son ratio S2F ?
Non. Contrairement aux monnaies fiduciaires, dont les gouvernements et les banques centrales peuvent accroître l’émission en imprimant de la monnaie ou en émettant de la dette, le calendrier d’émission du Bitcoin est appliqué par des milliers de nœuds validateurs indépendants dans le monde entier. Aucun gouvernement, aucune entreprise ni aucun pool de minage ne peut modifier le calendrier de récompenses par bloc inscrit dans le code.