
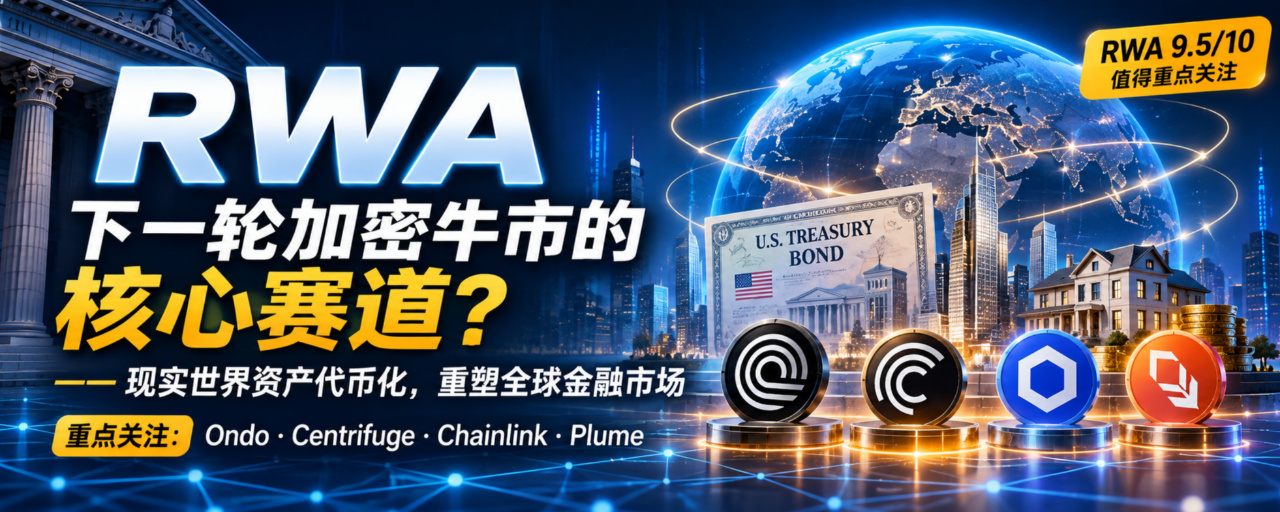
RWA : l’infrastructure fondamentale du prochain marché haussier ? Mettre en chaîne des actifs traditionnels représentant des milliers de milliards de dollars : décryptage des véritables enjeux d’Ondo, CFG, LINK et Plume
Les amis, revenons sur les grands récits qui se sont succédé dans l’univers crypto au fil des ans. Vous trouvez aussi que le rythme est particulièrement clair ? En 2017, les ICO et les blockchains publiques ont fleuri de toutes parts ; en 2020, le DeFi Summer a déclenché l’essor des prêts on-chain et du yield farming ; en 2021, les NFT, la GameFi et le métavers ont fait la une ; en 2023 --2024, tout le monde avait les yeux rivés sur l’IA, les memecoins et l’engouement pour les ETF spot Bitcoin. Et ces deux dernières années, un thème de fond, que de plus en plus de personnes commencent à étudier sérieusement, a peu à peu émergé : la finance institutionnelle, les stablecoins et, au cœur de notre sujet du jour, la tokenisation des actifs du monde réel (RWA).
Les récits dont on entend parler depuis longtemps consistent pour la plupart à créer de nouveaux actifs et de nouveaux usages à partir de rien dans l’univers de la blockchain. Les RWA sont différents : ils ne cherchent pas à inventer des actifs, mais à connecter à la blockchain l’immense quantité d’actifs financiers qui existent déjà dans le monde réel. Bons du Trésor, fonds, actions, crédit privé, immobilier, or : tous pourraient devenir des jetons on-chain. Si cette démarche aboutit, la blockchain ne sera plus seulement un espace où l’on spécule sur les cryptomonnaies et où l’on utilise des contrats : elle deviendra peu à peu une composante du système financier traditionnel. C’est pourquoi un nombre croissant d’investisseurs institutionnels considèrent les RWA comme l’un des secteurs d’infrastructure les plus prometteurs à surveiller lors du prochain marché haussier. Aujourd’hui, pas de jargon obscur : prenons le temps d’expliquer tout cela clairement.
I. Que sont exactement les RWA ? Pourquoi attirent-ils autant l’attention des investisseurs ?
RWA signifie Real World Assets, c’est-à-dire « actifs du monde réel ». En résumé : dans le cadre d’un dispositif juridique conforme et avec l’appui de dépositaires professionnels, des contrats intelligents permettent de représenter sur la blockchain les droits associés à des actifs réels.
Prenons un exemple facile à comprendre. Supposons que l’on veuille acheter un fonds de bons du Trésor américain à court terme. La procédure est longue : il faut passer par un courtier, un gestionnaire de fonds et un dépositaire, puis par les systèmes de règlement traditionnels. Les étapes sont nombreuses et les barrières à l’entrée élevées. Avec les RWA, le processus devient le suivant : une institution détient des actifs réels sous-jacents → elle met en place une structure de droits conforme → des contrats intelligents émettent des jetons → des investisseurs qualifiés les achètent → les parts et les transferts sont enregistrés sur la blockchain → les utilisateurs perçoivent des rendements et demandent des rachats conformément aux règles.
Voici un piège extrêmement important dans lequel beaucoup de débutants tombent dès le premier regard : recevoir un jeton ≠ posséder directement l’actif sous-jacent. Le jeton peut représenter une part de fonds, un droit aux revenus ou une créance : il ne confère qu’un droit économique. Les droits précis dépendent entièrement des documents d’émission, du droit local et des conditions de conservation. C’est aussi ce qui distingue fondamentalement les RWA des jetons meme : les memes reposent sur des récits portés par l’engouement, tandis que les RWA ne peuvent s’installer durablement qu’avec des actifs réels, des garanties juridiques et une exploitation continue. Sans l’un de ces éléments, tout peut facilement dérailler.
J’ai réuni les cinq grands principes qui expliquent pourquoi les RWA peuvent s’inscrire dans la durée et pourquoi les institutions sont prêtes à s’y engager. Premièrement, le marché de la finance traditionnelle est d’une ampleur inimaginable. Comparé aux actions américaines, aux bons du Trésor, à l’immobilier mondial et aux marchés du crédit, le marché crypto n’est qu’une petite mare. Les RWA n’ont pas besoin de créer une nouvelle demande : ils amènent simplement sur la blockchain l’immense masse d’actifs déjà existants. Les investisseurs traditionnels peuvent accéder aux produits on-chain, les acteurs crypto peuvent obtenir des rendements relativement stables grâce à des actifs comme les bons du Trésor, et la DeFi dispose de garanties de qualité supplémentaires. Les deux mondes sont ainsi connectés.
Deuxièmement, les bons du Trésor américain sont la meilleure porte d’entrée pour les RWA. Ils sont très standardisés, offrent des intérêts stables, sont liquides et constituent des actifs de référence libellés en dollars à l’échelle mondiale. Auparavant, les rendements obtenus dans la DeFi reposaient principalement sur les subventions en jetons versées par les équipes de projet et les récompenses de farming : ces rendements étaient artificiels et pouvaient disparaître du jour au lendemain. Avec les bons du Trésor tokenisés, les investisseurs peuvent désormais obtenir des rendements stables issus des flux de trésorerie réels de la dette publique, ce qui transforme directement la structure des rendements de la DeFi.
Troisièmement, les stablecoins ont déjà ouvert la voie aux RWA. L’USDT et l’USDC ont prouvé que les gens sont prêts à détenir et à transférer des dollars sur la blockchain. Les stablecoins ont résolu le problème de la présence d’argent on-chain ; les RWA permettent à cet argent d’acheter des actifs concrets et rémunérateurs ; et la DeFi fournit des outils financiers comme le prêt et les garanties. Stablecoins + RWA + DeFi : ces trois éléments réunis forment un nouvel écosystème financier on-chain.
Quatrièmement, les institutions financières traditionnelles sont bel et bien entrées dans le secteur. Il ne s’agit pas de petits acteurs qui surfent sur la tendance : des sociétés de gestion d’actifs, des prestataires de conservation et des courtiers étudient tous la tokenisation. Les institutions ne veulent pas d’un simple contrat d’émission de jetons : il faut une solution complète, incluant conformité, KYC, conservation, valorisation, gestion des risques et interopérabilité interchaînes. Les opportunités ne concernent donc pas uniquement les plateformes d’émission d’actifs : toute l’infrastructure de la chaîne de valeur peut en profiter.
Cinquièmement, l’enjeu principal réside dans l’utilisation des actifs comme garanties. Les actifs tokenisés ne servent pas seulement à être achetés et conservés pour percevoir des intérêts. Si les règles de conformité le permettent, les bons du Trésor tokenisés peuvent servir de garanties dans la DeFi, pour emprunter, gérer des fonds et construire des portefeuilles. C’est lorsque les actifs peuvent être librement combinés et réutilisés que les RWA deviennent véritablement une infrastructure financière, et non plus un simple produit d’investissement.
II. Où se cachent les opportunités dans toute la chaîne de valeur des RWA ?
Quand vous entendez parler de RWA, ne vous concentrez pas uniquement sur les projets qui émettent le plus d’actifs. Décomposons la chaîne de valeur : chaque maillon a un rôle bien distinct.
Émission d’actifs : transforme les actifs traditionnels en jetons. L’exemple phare est Ondo.
Gestion d’actifs : gère les pools d’actifs et les produits de crédit. L’exemple phare est Centrifuge.
Oracles et interopérabilité interchaînes : transmission de données et d’informations entre chaînes. Chainlink.
Blockchain dédiée aux RWA : conçue spécifiquement pour distribuer des actifs conformes. Plume.
Applications on-chain : prêts et protocoles de rendement, comme Aave, Morpho et Pendle.
Un point essentiel à retenir : le grand gagnant du secteur des RWA ne sera pas forcément le projet qui émet le plus d’actifs. Les acteurs qui maîtrisent les infrastructures de données, d’interopérabilité interchaînes, de conformité et de circulation des actifs ont plus de chances de profiter durablement de cette tendance. Passons en revue les quatre projets dont on parle le plus, afin de clarifier leur positionnement et les points à surveiller.
Ondo Finance (ONDO) : le pionnier des produits financiers tokenisés
Ondo est actuellement le projet le plus en vue dans le secteur des RWA. Il se concentre sur la mise en ligne de produits financiers traditionnels comme les bons du Trésor américain, les ETF et les actions. Ses produits les plus connus sont OUSG, USDY et ses ETF d’actions tokenisées. Ses atouts sont bien réels : ses produits sont effectivement déployés, au lieu de rester de simples promesses ; le projet collabore avec des prestataires de services financiers traditionnels établis, comme Broadridge, pour accéder aux canaux institutionnels ; et il distribue ses produits sur plusieurs chaînes, permettant aux actifs tokenisés d’atteindre différents écosystèmes. Selon les données publiées sur son site officiel, sa TVL s’élève à environ 1,33 milliard de dollars et le nombre de détenteurs à plusieurs centaines de milliers. Bien entendu, ces données évoluent.
Mais il faut absolument bien distinguer les choses : la croissance des activités d’Ondo ne garantit pas une hausse du cours d’ONDO. Lorsque vous étudiez le projet, surveillez surtout les points suivants : quels droits de gouvernance confère le jeton, le calendrier de déblocage, l’origine des revenus, la possibilité de redistribuer les bénéfices aux détenteurs et le fait que la croissance des actifs entraîne ou non une demande réelle de jetons. À mon avis, Ondo est un projet à suivre de près dans le domaine de l’émission et de la distribution de produits, mais il ne faut pas le considérer automatiquement comme un placement rentable à coup sûr.
Centrifuge (CFG) : le pont entre le crédit réel et la DeFi
Si Ondo se concentre sur des produits bien établis comme les bons du Trésor standardisés, le terrain de jeu de Centrifuge est le crédit privé et les pools d’actifs structurés. Le projet cherche à connecter les actifs de crédit du monde réel aux marchés financiers on-chain. Il utilise une architecture Hub-Spoke : le Hub central gère la valorisation, la comptabilité et les rachats, tandis que les différents Spokes émettent des actifs sur plusieurs chaînes et sont compatibles avec les principales normes actuelles de jetons de coffre-fort. La plateforme est déjà déployée sur plus d’une dizaine de chaînes, a tokenisé des actifs pour une valeur cumulée supérieure à 3,5 milliards de dollars et collabore avec plusieurs gestionnaires d’actifs et fournisseurs d’indices réputés.
Le crédit privé offre un potentiel considérable. Dans le monde réel, de nombreux produits de crédit sont difficiles d’accès, opaques et peu liquides. La blockchain peut rendre plus transparents l’enregistrement des parts et la répartition des rendements. Mais les risques sont tout aussi évidents : tout dépend de la solvabilité des emprunteurs, et les défauts de paiement auront toujours lieu. La tokenisation ne fait pas disparaître les créances douteuses. Pour évaluer CFG, surveillez le taux d’impayés des pools d’actifs, la qualité des garanties, les revenus tirés des frais du protocole et la continuité des investissements institutionnels. En résumé : c’est une infrastructure de gestion d’actifs qui associe étroitement RWA et DeFi.
Chainlink (LINK) : quel que soit le grand gagnant, il y a de fortes chances qu’il en ait besoin
La place de LINK dans le secteur des RWA est particulière : il s’agit d’un élément essentiel de l’infrastructure sous-jacente. Qu’Ondo, Centrifuge ou un autre émetteur prenne de l’ampleur, trois problèmes resteront incontournables :
Comment faire remonter de façon fiable sur la blockchain la valeur liquidative et les données de valorisation des actifs ? Comment transférer les actifs d’une chaîne à l’autre en toute sécurité ?
Comment vérifier les preuves de réserves ?
Les flux de données Data Feeds de Chainlink, son protocole interchaînes CCIP et ses preuves de réserves PoR répondent précisément à ces problèmes.
Les obligations tokenisées nécessitent chaque jour une mise à jour de leur valeur liquidative, une vérification des réserves et des transferts interchaînes : tout cela repose sur ce type d’infrastructure. Son potentiel repose sur la croissance du marché des RWA, qui entraîne une hausse de la demande en données et en transferts interchaînes. Mais il faut garder la tête froide : une forte utilisation dans l’écosystème ne signifie pas que le cours de LINK va exploser en parallèle. Il faut examiner le modèle de rémunération du réseau, le mécanisme de staking et la demande réelle de jetons. À mes yeux, si les RWA deviennent une tendance de fond à long terme, LINK est une infrastructure de base à suivre en priorité.
Plume (PLUME) : une blockchain conçue spécifiquement pour les RWA
Les trois premiers développent leurs activités sur des blockchains ou des protocoles existants. Plume adopte une approche différente : créer directement une chaîne dédiée, adaptée aux RWA.
Pourquoi créer une blockchain à part ?
Parce que les actifs RWA sont différents des jetons crypto ordinaires : beaucoup exigent une vérification KYC, des restrictions réservées aux investisseurs qualifiés, un contrôle des droits de transfert, une approbation des rachats et une répartition automatique des rendements. Les blockchains ordinaires ne prennent pas nativement en charge ces règles de conformité, ce qui rend leur mise en œuvre assez peu pratique. Plume construit tout un écosystème autour de l’émission, de la distribution et de la circulation conforme des actifs. Le potentiel est considérable, mais le projet est encore en phase de validation. Points à surveiller : le volume réel d’actifs RWA sur la chaîne, les volumes de transactions réels, le nombre d’adoptions institutionnelles et le calendrier de déblocage des jetons. Le potentiel de croissance est intéressant, mais l’incertitude est aussi la plus élevée des quatre projets.
Voici un classement simple de mes priorités de recherche (ce n’est pas un classement des hausses ! C’est l’ordre dans lequel ces projets méritent qu’on les suive) : LINK > ONDO > CFG > PLUME.
III. Quand les RWA connaîtront-ils une forte explosion ? 5 catalyseurs clés
L’expansion continue des bons du Trésor tokenisés : les produits BUIDL de BlackRock et les bons du Trésor d’Ondo gagnent en volume, et de plus en plus de gestionnaires d’actifs se lancent dans des produits similaires. C’est la tendance la plus facile à concrétiser.
L’ouverture de la voie aux actions et aux ETF tokenisés : dès que la conformité réglementaire sera assurée, les actions et les ETF pourront être échangés et réglés sur la blockchain, ce qui relèvera considérablement le plafond de croissance des RWA.
L’intégration à grande échelle des actifs RWA dans les pools de prêts DeFi : c’est un tournant décisif. Les actifs, jusque-là de simples placements, deviennent les piliers de garantie de tout le système financier on-chain.
La maturité des infrastructures interchaînes : les différentes institutions sont réparties sur diverses blockchains. Il faut que les actifs et les données puissent circuler librement et en toute sécurité pour qu’un marché unifié se forme.
La clarification des règles réglementaires : les RWA sont indissociables des réglementations relatives aux valeurs mobilières et aux fonds. Un cadre de conformité clair est indispensable pour attirer des capitaux à grande échelle.
IV. Les cinq grands risques souvent négligés : gardez-les bien en tête
Les RWA ne sont pas un secteur en or sans aucun risque. Les pièges y sont souvent plus difficiles à repérer que dans la DeFi ordinaire :
Le premier est le risque juridique. Un jeton on-chain ne signifie pas que l’on détient l’actif sous-jacent. En cas de litige juridique impliquant le dépositaire ou l’émetteur, les droits des investisseurs peuvent facilement être compromis.
Le deuxième est le risque lié à la conservation. Un contrat ne peut qu’enregistrer le nombre de jetons ; il ne peut pas garantir automatiquement l’existence réelle des actifs. Un audit indépendant et des vérifications auprès du dépositaire sont indispensables.
Le troisième est le décalage de liquidité. Les jetons peuvent s’échanger 24 h/24 et 7 j/7, mais les rachats d’actifs sous-jacents comme l’immobilier ou les créances prennent beaucoup de temps. En cas de demandes de rachat massives, une ruée sur la liquidité peut vite se produire.
Le quatrième est le risque de crédit. Les bons du Trésor américain sont relativement stables, mais le crédit privé et l’immobilier comportent des risques de défaut. La tokenisation ne fait pas disparaître le risque de crédit.
Le cinquième, et celui dans lequel les investisseurs crypto risquent le plus facilement de tomber : la difficulté de capter la valeur au niveau du jeton. Les actifs d’une plateforme peuvent atteindre plusieurs milliards, sans que son jeton natif en tire des revenus.
Avant d’investir, posez-vous les bonnes questions : qu’est-ce qui pourrait soutenir durablement la demande pour ce jeton ? Les revenus de l’activité peuvent-ils profiter aux détenteurs ? Si vous n’avez pas de réponse claire, même le récit le plus grandiose ne reste que du marketing.
V. Au cours des 1 à 2 prochaines années, je suivrai de près ces trois axes
Premier axe : les bons du Trésor et les ETF tokenisés. C’est le secteur le plus prévisible ; je continuerai à suivre Ondo.
Deuxième axe : le crédit privé et l’innovation en matière de garanties, qui détermineront si les RWA peuvent intégrer le cœur de la DeFi. Le projet à suivre de près est Centrifuge.
Troisième axe : les flux de données et l’interopérabilité interchaînes, qui constituent le socle de tout le secteur : Chainlink. Je garde Plume sur ma liste de surveillance et suivrai progressivement le projet à mesure que les données confirmeront l’adoption réelle de son écosystème.
Pour finir, voici ce que je retiens avant tout : les RWA ne sont pas un thème spéculatif de court terme qui retombera aussitôt. Ils s’inscrivent dans une vision de long terme, celle d’une infrastructure qui associe finance traditionnelle et blockchain. Pour évaluer le potentiel du secteur, ne vous contentez pas de regarder le volume d’actifs annoncé par les nouveaux projets. Posez-vous plutôt ces cinq questions :
Y a-t-il réellement des actifs traditionnels tokenisés ?
Les institutions les utilisent-elles de façon continue ?
Les protocoles DeFi sont-ils prêts à les accepter comme garanties ?
Les actifs peuvent-ils circuler en toute sécurité d’une blockchain à l’autre ?
L’activité génère-t-elle de véritables revenus, et les détenteurs de jetons en bénéficient-ils ?
Les stablecoins ont amené le dollar sur la blockchain, tandis que les RWA ambitionnent d’y transposer tout un marché financier traditionnel. Si cette démarche aboutit, les possibilités qu’elle ouvrira pourraient dépasser de loin tout ce que nous imaginons aujourd’hui.
⚠️Avis : cet article a uniquement pour but de présenter le secteur et ne constitue pas un conseil en investissement. Les projets du secteur comportent de multiples risques liés à la réglementation, au crédit, aux contrats, à la liquidité et à l’économie des jetons. Faites preuve de prudence.
Si le trading vous intéresse aussi, n’hésitez pas à laisser un commentaire ou à rejoindre le salon de discussion pour échanger, apprendre et progresser ensemble.
