

Infosys développe rapidement son activité dans l’IA. Le reste de l’entreprise présente une situation plus complexe.
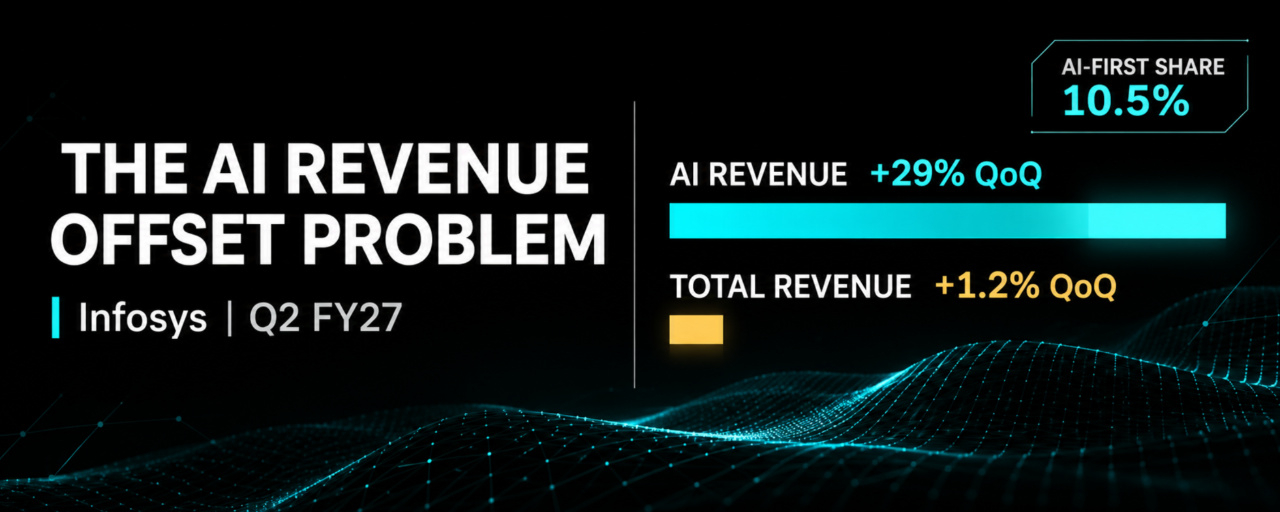
Infosys a annoncé une croissance séquentielle de plus de 29 % de son chiffre d’affaires lié à l’IA au T2 de l’exercice 2027. Son activité axée sur l’IA représente désormais 10,5 % du chiffre d’affaires total, contre 8,2 % seulement trois mois auparavant.
Pourtant, le chiffre d’affaires de l’ensemble de l’entreprise n’a progressé que de 1,2 % en séquentiel. La marge opérationnelle est restée pratiquement inchangée, à 21 %, et la direction a abaissé ses prévisions de croissance du chiffre d’affaires en devises constantes pour l’ensemble de l’exercice à 1–2 %.
Ce contraste mérite un examen plus approfondi.
L’IA génère de nouvelles activités pour les entreprises de services informatiques. Elle modifie également l’économie des travaux qu’elles effectuent déjà. Les clients peuvent exiger des gains de productivité, renégocier la portée des projets ou réduire le nombre d’heures achetées.
La difficulté pour les investisseurs tient au fait que les entreprises communiquent de plus en plus sur la croissance générée par cette transition, sans quantifier la part des revenus existants que l’IA pourrait évincer.
Infosys permet d’examiner utilement cet écart.
123 millions de dollars de croissance liée à l’IA. 63 millions de dollars de croissance totale.
Au T1 FY27, Infosys a généré un chiffre d’affaires de 5,082 milliards de dollars, dont 8,2 % provenaient des services axés sur l’IA.
Au T2, le chiffre d’affaires a atteint 5,145 milliards de dollars et la part des services axés sur l’IA est passée à 10,5 %.
D’après les chiffres publiés, les revenus des activités axées sur l’IA sont passés d’environ 417 millions à 540 millions de dollars.
Cela représente une croissance séquentielle d’environ 123 millions de dollars dans la catégorie des activités axées sur l’IA.
Le chiffre d’affaires total de l’entreprise n’a toutefois augmenté que de 63 millions de dollars.
L’écart est révélateur. Les revenus hors de la catégorie déclarée des activités axées sur l’IA ont diminué d’environ 60 millions de dollars.
Il s’agit d’un rapprochement du chiffre d’affaires, et non d’une mesure de la cannibalisation par l’IA.
Le montant résiduel comprend des services qui peuvent eux-mêmes utiliser l’IA. Il peut aussi être influencé par le calendrier des projets, les budgets des clients, la composition des activités et les changements de classification. Les parts des revenus liés à l’IA étant arrondies, les montants calculés sont approximatifs.
Autre complication : les acquisitions ont contribué à hauteur d’environ 0,4 point de pourcentage à la croissance séquentielle du chiffre d’affaires au T2.
Malgré ces limites, la comparaison met en évidence un point important : l’expansion rapide des activités liées à l’IA déclarées par une entreprise ne se traduit pas nécessairement par une croissance comparable à l’échelle de l’entreprise.
La compression des revenus est plus difficile à voir
Infosys a reconnu que les gains de productivité liés à l’IA peuvent comprimer les revenus tirés des contrats existants.
La direction a indiqué que les clients cherchent à tirer parti des gains de productivité en modifiant la portée des projets et les conditions commerciales, y compris pendant la durée d’un contrat et pas seulement lors de son renouvellement.
L’entreprise suit cet effet en interne, mais n’a publié aucun chiffre précis.
Cela crée une asymétrie de l’information.
Les investisseurs peuvent constater la part croissante des revenus issus des activités axées sur l’IA. Ils ne peuvent pas observer directement le chiffre d’affaires qu’auraient généré les services existants en l’absence des changements de productivité induits par l’IA.
L’absence de ce scénario contrefactuel est importante.
Supposons qu’un fournisseur de services décroche un nouveau projet de mise en œuvre de l’IA tandis qu’un contrat existant de maintenance d’applications nécessite moins d’heures facturables. Le nouveau projet apparaît dans les revenus déclarés liés à l’IA. La baisse de revenus peut, elle, être répartie entre différentes lignes de services historiques.
Les deux changements ont une incidence sur l’économie de l’entreprise, mais un seul est mis en évidence dans les déclarations.
Rien ne permet de supposer que les deux montants se compensent, ni que leur effet net sur les bénéfices est nécessairement négatif.
Un contrat à prix fixe peut permettre au fournisseur de conserver une partie des économies de main-d’œuvre. Un contrat en régie peut entraîner une perte de revenus facturables. Les nouveaux travaux liés à l’IA peuvent dégager des marges intéressantes — ou occasionner d’importants coûts de modèles, d’infrastructure et de mise en œuvre.
Le remplacement des revenus et celui des bénéfices sont deux tests différents.
Trois calendriers commerciaux
La transition pose également un problème de calendrier.
Le premier calendrier concerne la productivité. Les outils d’IA peuvent assez rapidement réduire les efforts nécessaires à certaines tâches.
Le deuxième concerne la révision des conditions commerciales. Les clients peuvent demander des concessions pendant la durée d’un contrat existant, à son renouvellement ou lors de la remise en concurrence d’un projet.
Le troisième aspect est la création de la demande. Un nouveau projet d’IA en entreprise peut nécessiter la préparation des données, l’intégration, la gouvernance et la refonte des flux de travail avant de générer des revenus significatifs.
Ces calendriers ne sont pas nécessairement synchronisés.
Dans certains comptes, les gains de productivité peuvent se concrétiser avant la demande de remplacement. Ailleurs, l’IA pourrait débloquer des projets auparavant trop coûteux à entreprendre et élargir le marché plus rapidement que les prix des travaux existants ne sont révisés.
Il ne faut présumer ni de l’un ni de l’autre à l’échelle du secteur.
Pour un investisseur, la question est de savoir quel effet prédomine dans une entreprise donnée — et quelle part des bénéfices supplémentaires se maintient.
Infosys n’a pas échoué au test de rentabilité
Les derniers résultats ne décrivent pas une entreprise en difficulté financière.
Infosys a maintenu une marge opérationnelle de 21 % et généré 928 millions de dollars de flux de trésorerie disponible au T2.
L’entreprise a également signé de grands contrats d’une valeur de 5,2 milliards de dollars, dont 62 % sont considérés comme de nouveaux contrats nets.
Un tout nouveau contrat dans les services financiers, d’une valeur de plus de 2 milliards de dollars sur sept ans, devrait contribuer à plus d’un point de pourcentage à la croissance du chiffre d’affaires de l’entreprise au FY28. La transition devrait commencer au second semestre du T4 FY27.
Il s’agit d’une source importante de demande future, même si la valeur des contrats ne correspond pas au chiffre d’affaires comptabilisé et que la contribution prévue reste tributaire de la bonne exécution.
Pour l’instant, les éléments disponibles permettent de tirer une conclusion plus limitée.
Infosys dispose d’une catégorie de revenus axés sur l’IA qui croît rapidement, mais cette expansion ne s’est pas encore traduite par une accélération correspondante du chiffre d’affaires total ou de la marge opérationnelle.
La direction a attribué en partie la faiblesse des résultats trimestriels à la baisse des volumes, à des hausses de prix inférieures aux attentes et à une concurrence intense.
Ces pressions ne peuvent pas toutes être imputées à l’IA.
Le test pour les actionnaires
La prochaine étape de l’analyse des services informatiques devrait aller au-delà du pourcentage du chiffre d’affaires présenté comme lié à l’IA.
Quatre évolutions renforceraient la thèse d’investissement.
Premièrement, une croissance durable des activités axées sur l’IA, accompagnée d’une accélération de la croissance organique du chiffre d’affaires à l’échelle de l’entreprise, après ajustement pour tenir compte des acquisitions et d’autres effets de composition.
Deuxièmement, des éléments montrant que les nouveaux projets d’IA créent de la demande au lieu de simplement remplacer les revenus issus des contrats existants.
Troisièmement, une croissance du bénéfice opérationnel qui témoigne d’un véritable effet de levier dans la prestation des services, après prise en compte des coûts d’infrastructure, de logiciels et de mise en œuvre de l’IA.
Quatrièmement, le maintien de la génération de trésorerie à mesure que les nouvelles commandes se transforment en travaux réalisés.
Le scénario inverse serait plus préoccupant : les revenus liés à l’IA représenteraient une part croissante de l’activité, tandis que la croissance organique totale resterait faible, les prix se dégraderaient et les bénéfices supplémentaires ne progresseraient pas.
Infosys n’a pas divulgué suffisamment d’informations pour calculer le chiffre d’affaires net évincé par l’IA, et encore moins la contribution nette de sa transition vers l’IA aux bénéfices.
Ses derniers résultats offrent néanmoins aux investisseurs un point de départ utile.
La croissance des revenus liés à l’IA est manifeste. La valeur économique qu’elle apporte à l’ensemble de l’entreprise reste à démontrer.
