
Dans les minutes qui entourent la publication de l’indice des prix à la consommation (IPC) américain (précisément à 8 h 30, heure de l’Est), l’or (XAU/USD) et l’indice du dollar américain (DXY) évoluent presque toujours en sens inverse.
Le principal facteur à l’origine de cette relation inverse n’est pas seulement le chiffre de l’inflation en lui-même, mais aussi la façon dont il modifie les anticipations concernant la politique de taux d’intérêt de la Réserve fédérale, les rendements réels des bons du Trésor et les liquidités à court terme.
1. Le mécanisme macroéconomique direct : pourquoi ils évoluent en sens inverse
Mécanismes de cotation des devises : l’or est coté à l’échelle mondiale en dollars américains. Lorsque le dollar se renforce, l’achat d’une once d’or devient plus coûteux pour les acheteurs étrangers qui n’utilisent pas le dollar, ce qui réduit la demande et fait baisser le cours de l’or en dollars.
Coût d’opportunité et rendements réels : l’or ne génère aucun rendement (taux d’intérêt de 0 %). Des données d’inflation plus élevées renforcent les anticipations selon lesquelles la Réserve fédérale relèvera ses taux d’intérêt ou les maintiendra à un niveau élevé plus longtemps. Des taux plus élevés font grimper les rendements des obligations du Trésor et les rendements des liquidités, augmentant le coût d’opportunité de la détention d’or, qui ne rapporte aucun intérêt, tout en stimulant la demande de dollars américains.
2. Réactions des marchés selon le résultat de l’IPC
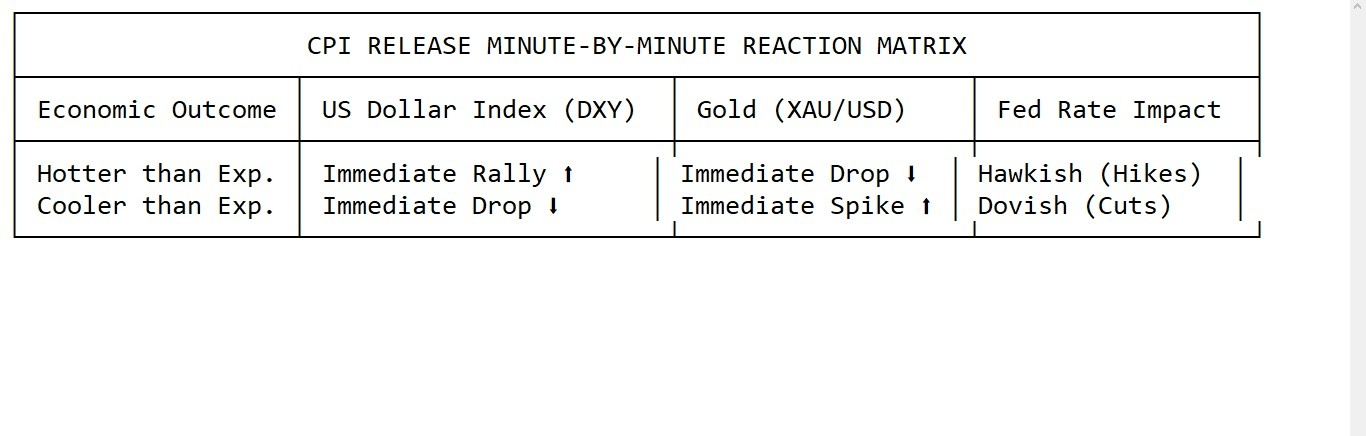
Scénario A : IPC supérieur aux attentes (l’inflation s’accélère)
DXY (dollar) : bondit fortement en quelques secondes. Les traders achètent des USD, anticipant un resserrement énergique de la politique monétaire par la Réserve fédérale ou un report des baisses de taux.
Or (XAU/USD) : chute rapidement. Bien que l’or soit traditionnellement considéré comme une « couverture contre l’inflation », les traders à court terme privilégient la hausse des rendements des bons du Trésor et la vigueur du dollar au détriment de la protection contre l’inflation à long terme, ce qui fait passer l’or sous un niveau de support local.
Scénario B : IPC inférieur aux attentes (l’inflation ralentit)
DXY (dollar) : chute immédiatement. Les craintes d’une hausse des taux s’estompent et les traders anticipent de prochaines baisses des taux d’intérêt de la Fed.
Or (XAU/USD) : bondit fortement à la hausse. La baisse des rendements obligataires réduit le coût d’opportunité de la détention de métaux précieux, déclenchant d’importants achats d’or.
3. Déroulement minute par minute (cycle de 30 minutes)
Le volume des transactions durant les minutes suivant la publication de l’IPC figure parmi les plus élevés de toutes les publications économiques mensuelles. La microstructure du marché se déploie généralement en trois phases distinctes :
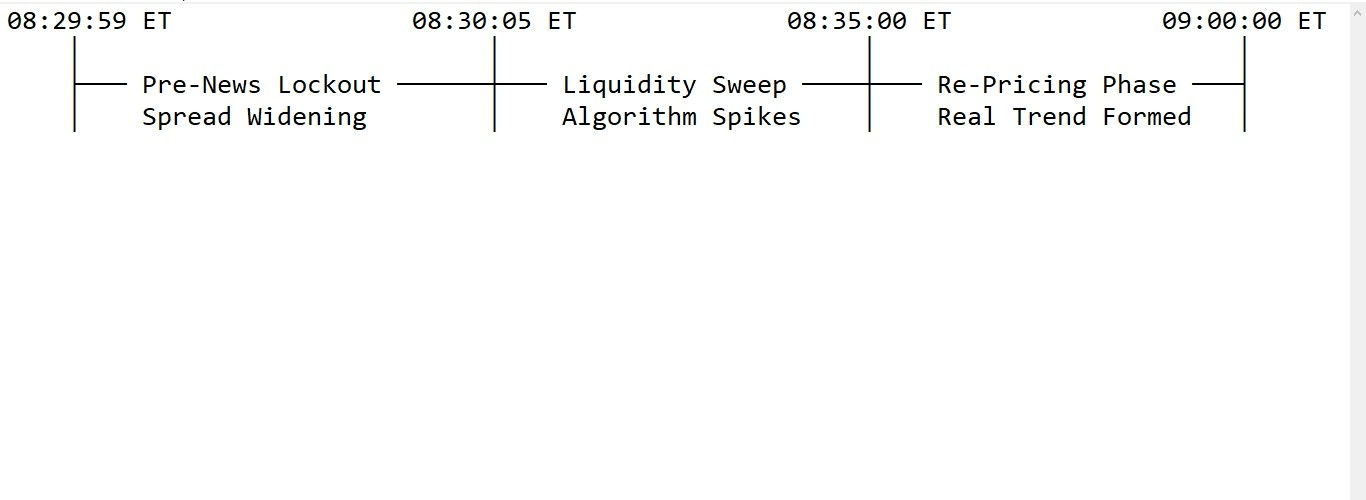
Minutes 0–1 (08:30:00 à 08:31:00, heure de l’Est) — Balayage initial de la liquidité :
Les programmes de trading algorithmique à haute fréquence traitent les données principales en quelques millisecondes.
Les spreads sur XAU/USD s’élargissent considérablement (parfois jusqu’à 5 à 10 fois leur niveau habituel).
Les fausses cassures sont extrêmement fréquentes : les 15 à 30 premières secondes sont souvent marquées par des mèches erratiques dans les deux directions, tandis que les algorithmes déclenchent les ordres stop d’achat et de vente existants avant que le marché ne prenne une direction.
Minutes 2–15 (08:32:00 à 08:45:00, heure de l’Est) — Momentum directionnel :
Les spreads commencent à se normaliser.
La relation réelle prend le dessus : si le DXY forme une nette bougie verte de 5 minutes, l’or formera une bougie rouge correspondante de 5 minutes, avec une forte poursuite du mouvement.
Minutes 15–30 (08:45:00 à 09:00:00, heure de l’Est) — Réévaluation des composantes essentielles :
Les traders institutionnels analysent des indicateurs détaillés (comme l’IPC sous-jacent par rapport à l’IPC global, ou l’inflation sous-jacente des services).
Si l’IPC global est supérieur aux attentes, mais que l’IPC sous-jacent ressort inférieur aux attentes, la baisse initiale de l’or peut s’inverser complètement et entraîner un rebond en V, tandis que le DXY cède ses gains initiaux.
4. Exceptions importantes : lorsque la corrélation inverse se rompt
Il arrive que le DXY et l’or évoluent dans la même direction lors de la publication de l’IPC. Cela se produit dans deux contextes macroéconomiques :
Stagflation extrême / peur systémique : si l’IPC ressort exceptionnellement élevé et que les indicateurs de croissance économique sont faibles, les marchés redoutent une grave stagflation. Les investisseurs vendent leurs actions et achètent simultanément des liquidités (USD) et des actifs refuges tangibles (or).
Dé-dollarisation / tensions géopolitiques : si les banques centrales étrangères diversifient activement leurs réserves en se détournant des actifs libellés en USD pendant les périodes de forte inflation, l’or peut progresser malgré la hausse du DXY.