
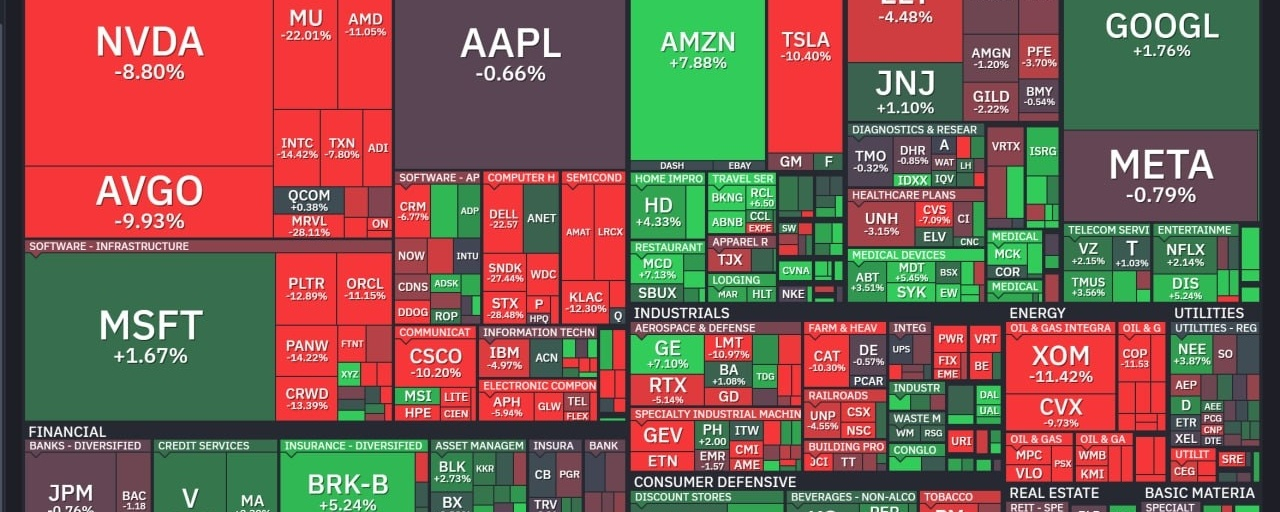
La semaine en carte : il y a eu une chute brutale, pas de catastrophe
Jeudi, le S&P 500 a chuté de 4,4 %, le Nasdaq 100 de 6,4 % et l’indice des semi-conducteurs SOX de 12,3 %.
Pour le SOX, c’est la deuxième pire séance de son histoire.
Le bilan de la semaine reste toutefois modéré : S&P 500 -2,7 %, Nasdaq -3,4 %, Dow -0,9 %. Depuis le début de l’année, le S&P est en hausse de près de 8 %.
La carte montre que le choc se concentre dans trois blocs :
Mémoire et stockage de données :
STX -28 %, SNDK -27 %, DELL -23 %, MU -22 %.
Semi-conducteurs et logiciels liés à l’IA :
MRVL -28 %, INTC -14 %, PLTR -13 %, ORCL -11 %, AMD -11 %, AVGO -10 %, NVDA -9 %.
Pétrole : COP -12 %, XOM -11 %, CVX -10 % dans l’attente d’un accord avec l’Iran, le WTI ayant perdu 13 % sur la semaine.
Le reste du marché est dans le vert ou proche de l’équilibre. Cinq secteurs sur onze sont en hausse, les communications progressant de 4,9 %. AMZN +7,9 %, MCD +7,1 %, BRK-B +5,2 %, COST +4,1 %, GOOGL +1,8 %, MSFT +1,7 %. L’or +4,6 %.
Les capitaux ont quitté les emprunteurs et les fournisseurs liés aux projets de construction dans l’IA pour se diriger vers les entreprises qui vivent de leur propre flux de trésorerie, ainsi que vers les valeurs refuges.
Chronologie
Septembre
Les bons du Trésor américain à 10 ans à 5,2–5,3 %, ceux à 30 ans à leur plus haut niveau depuis 2004
Les hyperscalers ont émis près de 300 milliards de dollars d’obligations en un an ; la dette liée à l’IA pour 2026 s’élève à environ 500 milliards de dollars. Les spreads de crédit sont restés proches de leurs plus bas niveaux depuis 25 ans, alors même que le coût de l’argent était à son plus haut depuis 19 ans.
14–15.10. Point de départ.
La publication d’un IPC élevé a ravivé les anticipations de hausses de taux. Les obligations de CoreWeave sont tombées sous 80 % du pair, avec un rendement de 15–16 %. Les CDS dépassent 1 000 points de base, ce qui correspond à environ 63 % de probabilité de défaut sur cinq ans. Oracle a perdu 10 % en une journée, et ses CDS ont atteint un record de 288 points de base. Les CDS d’Amazon, d’Alphabet, de Meta et de Nvidia ont eux aussi atteint des sommets historiques.
Le stress ne concernait que le crédit lié à l’IA. Le Nasdaq a perdu 4,5 % sur la semaine.
22.10. Toutes les principales stratégies de fonds spéculatifs ont été perdantes simultanément. Premier signe de surchauffe des positions communes.
30.10. Intel a entraîné les semi-conducteurs à la baisse, le Nasdaq a perdu 2,9 % sur la journée : troisième semaine consécutive de baisse.
02.11. Le Brent a perdu 7,6 % sur les signes d’un accord avec l’Iran.
La prime de risque géopolitique commence à disparaître du secteur pétrolier.
04.11. Les démocrates ont remporté les deux chambres du Congrès
Hinojosa a été élue gouverneure du Texas et a promis un moratoire sur les nouveaux centres de données. La file d’attente d’ERCOT pour les raccordements atteint 440–470 GW, dont environ 90 % pour des centres de données.
Les indices ont progressé (Dow +3 %, S&P +1,6 %), mais les ventes avaient déjà commencé en coulisses : CoreWeave -7 %, Oracle -4 %, valeurs liées à la mémoire -7–9 %
05.11.
Le Texas a été rejoint par les perspectives décevantes d’Arm (-13 %) et la suspension par Micron de son projet d’usine à Taïwan. Chaque titre du SOXX a perdu plus de 6 %.
Les CDS des centres de données dépassent 500 points de base, le spread de CoreWeave dépasse 1 200 points de base.
La chute a été amplifiée par :
les ETF à effet de levier, qui ont vendu environ 47 milliards de dollars avant la clôture
les fonds de contrôle de la volatilité, environ 61 milliards de dollars
la gamma négative des teneurs de marché : environ 7 milliards de dollars de ventes pour chaque baisse de 1 % du S&P.
Le volume d’échanges sur le QQQ a atteint un record, à environ 80 milliards de dollars
Le VIX avoisinait 28, en hausse de 67 % sur la journée
06.11
Emploi : +165 000 contre 60 000 prévus, chômage à 4,1 %
Les anticipations d’une hausse des taux en décembre se sont renforcées.
Les semi-conducteurs ont rebondi de 4 %, le S&P a progressé de 0,3 %, mais 318 des 500 titres de l’indice ont baissé. La Corée et le Japon ont rattrapé leur retard à la baisse
Mécanisme
Coût de l’argent
Avec des bons du Trésor américain autour de 5 %, le financement par la dette des projets de construction liés à l’IA coûte cher.
Emprunteurs fragiles. Le stress a commencé chez les entreprises fortement endettées : CoreWeave et Oracle se situent à la limite inférieure de la catégorie investissement.
Les CDS sur ces entreprises sont achetés comme couverture de l’ensemble des positions liées à l’IA, ce qui contribue à élargir les spreads.
Politique
Le Texas pèse sur les délais de construction, et ces délais déterminent le coût de la dette. Chaque trimestre de retard équivaut à un trimestre d’intérêts sur un centre de données inachevé. Le marché du crédit avait déjà réagi nerveusement à ce maillon de la chaîne.
Effet de levier.
Les premières ventes touchent les positions les plus encombrées de l’année :
Au plus haut, SNDK affichait +650 % depuis le début de l’année, et MU +250 %.
Les fonds multi-stratégies réduisent leur exposition brute, les ETF à effet de levier et les fonds de contrôle de la volatilité vendent mécaniquement, et la gamma négative transforme la baisse en cascade.
Pourquoi ce n’est pas une catastrophe
Les bons du Trésor américain à 10 ans ont perdu 8 points de base en une semaine, à 4,86 %
Les capitaux se sont dirigés vers les valeurs de qualité ; aucun signe de crise du crédit.
Les multiples des semi-conducteurs ont diminué d’environ moitié par rapport à leurs sommets de juin-juillet
Les capitaux sont restés sur le marché et se sont déplacés vers les plateformes, la finance, les biens de consommation et l’or.
Le principal risque : jeudi, les ventes ont dépassé les achats d’environ cinq fois. Lors d’une véritable capitulation, le ratio atteint 8 à 10 fois ; le désengagement n’a donc pas été complet.
Jeudi a été marqué par la liquidation d’une position surchargée.
Par sa mécanique, l’épisode ressemble davantage à 1998 qu’à 2000.