Micron à 692 dollars : vous avez pris peur ?
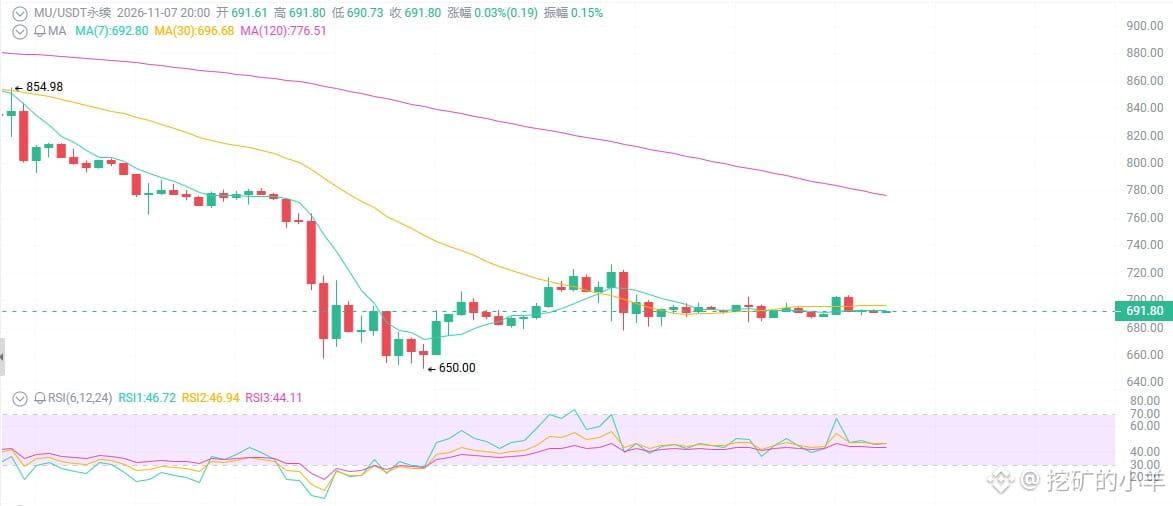
De 1 255 à 692, le titre a perdu la moitié de sa valeur en seulement 5 mois — tout le monde crie : « La bulle de l’IA a éclaté, le cycle des mémoires a atteint son sommet. » Vendredi dernier, une bougie haussière accompagnée de volumes importants a toutefois fait rebondir le titre de 5 %. Le RSI est tombé dans la zone de survente, autour de 30, et le ratio cours/bénéfices est descendu à 3,7. S’agit-il d’un « rebond de fuite avant le sommet d’une valeur cyclique » ou d’une « bonne entreprise injustement punie par le sentiment du marché » ?
Regardons d’abord les apparences : les mauvaises nouvelles font chuter le titre, mais les résultats explosent.
Le titre a perdu plus de 30 % en un mois et 22 % en une semaine. À la mi-novembre, le secteur des semi-conducteurs a plongé dans son ensemble et Micron a même chuté de 17,5 % en une seule séance. Tout le monde s’indigne : les dépenses d’investissement dans l’IA vont se tarir, une usine à Taïwan est à l’arrêt, la politique va changer après les élections.
Mais jetez un œil aux résultats : chiffre d’affaires de 133,2 milliards de dollars pour l’exercice 2026, en hausse de 256 % sur un an ; marge brute de 86 % ; chiffre d’affaires de 54,2 milliards au seul quatrième trimestre, en hausse de 379 % sur un an. Les résultats ont été multipliés par 2,5, tandis que l’action a chuté de 45 %.
Premièrement : tout le monde se focalise sur le « ralentissement des dépenses d’investissement dans l’IA », mais oublie que les mémoires sont les pioches de la ruée vers l’or.
Micron ne fabrique pas de puces d’IA : l’entreprise vend de la mémoire HBM — chaque GPU Nvidia doit être accompagné de plusieurs puces HBM de Micron.
La décision de construire ou non des centres de données appartient aux fournisseurs de cloud ; mais tant que l’IA fonctionne, les mémoires resteront toujours en pénurie. Plusieurs institutions estiment que le cycle de hausse des prix des mémoires se poursuivra au moins jusqu’en 2027, voire jusqu’au premier semestre 2028.
Les inquiétudes liées aux élections américaines et les conflits sociaux dans les usines taïwanaises : ce sont des « nouvelles », pas des « fondamentaux ».
Deuxièmement : un ratio cours/bénéfices de 3,7, et vous me parlez de bulle ?
Le ratio cours/bénéfices prévisionnel de Micron se situe actuellement à seulement 3,7–4.
Le marché ne veut accorder moins de 4 fois ses bénéfices prévisionnels à une entreprise dont le chiffre d’affaires a progressé de 256 % sur un an, qui affiche une marge brute de 86 % et qui rachète encore ses actions.
De plus, Micron pourra reprendre ses rachats d’actions à grande échelle à partir de décembre. Ses accords stratégiques avec ses clients couvrent une part considérable de ses revenus, et l’entreprise a également reçu d’importants paiements anticipés.
Troisièmement : l’analyse technique indique que le titre se débat ici en zone de survente.
Hebdomadaire : depuis le sommet de juin à 1 255, le titre évolue dans un canal baissier ; il s’agit actuellement d’une correction à moyen terme.
Journalier : après plusieurs grandes bougies baissières consécutives, une bougie haussière accompagnée de volumes importants est apparue vendredi, mais les moyennes mobiles restent orientées à la baisse (EMA20/50/200 sont toutes au-dessus du cours et font pression).
Le RSI journalier est tombé autour de 30, voire plus bas : les conditions d’un rebond lié à la survente sont bien réunies.
Supports : 670-680 (plus bas intrajournalier) → 650-660 (borne inférieure du canal) → 600 (scénario extrême)
Résistances : 710-725 (sommet du rebond) → 750 → 850+
Un rebond technique à court terme après cette forte baisse est possible, mais tant que la tendance ne s’est pas inversée, ne confondez pas rebond et marché haussier.
De 1 255 à 692, le titre a perdu la moitié de sa valeur en seulement 5 mois — tout le monde crie : « La bulle de l’IA a éclaté, le cycle des mémoires a atteint son sommet. » Vendredi dernier, une bougie haussière accompagnée de volumes importants a toutefois fait rebondir le titre de 5 %. Le RSI est tombé dans la zone de survente, autour de 30, et le ratio cours/bénéfices est descendu à 3,7. S’agit-il d’un « rebond de fuite avant le sommet d’une valeur cyclique » ou d’une « bonne entreprise injustement punie par le sentiment du marché » ?
Regardons d’abord les apparences : les mauvaises nouvelles font chuter le titre, mais les résultats explosent.
Le titre a perdu plus de 30 % en un mois et 22 % en une semaine. À la mi-novembre, le secteur des semi-conducteurs a plongé dans son ensemble et Micron a même chuté de 17,5 % en une seule séance. Tout le monde s’indigne : les dépenses d’investissement dans l’IA vont se tarir, une usine à Taïwan est à l’arrêt, la politique va changer après les élections.
Mais jetez un œil aux résultats : chiffre d’affaires de 133,2 milliards de dollars pour l’exercice 2026, en hausse de 256 % sur un an ; marge brute de 86 % ; chiffre d’affaires de 54,2 milliards au seul quatrième trimestre, en hausse de 379 % sur un an. Les résultats ont été multipliés par 2,5, tandis que l’action a chuté de 45 %.
Premièrement : tout le monde se focalise sur le « ralentissement des dépenses d’investissement dans l’IA », mais oublie que les mémoires sont les pioches de la ruée vers l’or.
Micron ne fabrique pas de puces d’IA : l’entreprise vend de la mémoire HBM — chaque GPU Nvidia doit être accompagné de plusieurs puces HBM de Micron.
La décision de construire ou non des centres de données appartient aux fournisseurs de cloud ; mais tant que l’IA fonctionne, les mémoires resteront toujours en pénurie. Plusieurs institutions estiment que le cycle de hausse des prix des mémoires se poursuivra au moins jusqu’en 2027, voire jusqu’au premier semestre 2028.
Les inquiétudes liées aux élections américaines et les conflits sociaux dans les usines taïwanaises : ce sont des « nouvelles », pas des « fondamentaux ».
Deuxièmement : un ratio cours/bénéfices de 3,7, et vous me parlez de bulle ?
Le ratio cours/bénéfices prévisionnel de Micron se situe actuellement à seulement 3,7–4.
Le marché ne veut accorder moins de 4 fois ses bénéfices prévisionnels à une entreprise dont le chiffre d’affaires a progressé de 256 % sur un an, qui affiche une marge brute de 86 % et qui rachète encore ses actions.
De plus, Micron pourra reprendre ses rachats d’actions à grande échelle à partir de décembre. Ses accords stratégiques avec ses clients couvrent une part considérable de ses revenus, et l’entreprise a également reçu d’importants paiements anticipés.
Troisièmement : l’analyse technique indique que le titre se débat ici en zone de survente.
Hebdomadaire : depuis le sommet de juin à 1 255, le titre évolue dans un canal baissier ; il s’agit actuellement d’une correction à moyen terme.
Journalier : après plusieurs grandes bougies baissières consécutives, une bougie haussière accompagnée de volumes importants est apparue vendredi, mais les moyennes mobiles restent orientées à la baisse (EMA20/50/200 sont toutes au-dessus du cours et font pression).
Le RSI journalier est tombé autour de 30, voire plus bas : les conditions d’un rebond lié à la survente sont bien réunies.
Supports : 670-680 (plus bas intrajournalier) → 650-660 (borne inférieure du canal) → 600 (scénario extrême)
Résistances : 710-725 (sommet du rebond) → 750 → 850+
Un rebond technique à court terme après cette forte baisse est possible, mais tant que la tendance ne s’est pas inversée, ne confondez pas rebond et marché haussier.