
Dans cette récente chute des valeurs américaines liées à l’IA, j’ai l’impression que le marché refait des comptes qui ne sont pas très réjouissants.
Dans les données publiées fin octobre par Citadel Securities, deux chiffres mis côte à côte sautent aux yeux.
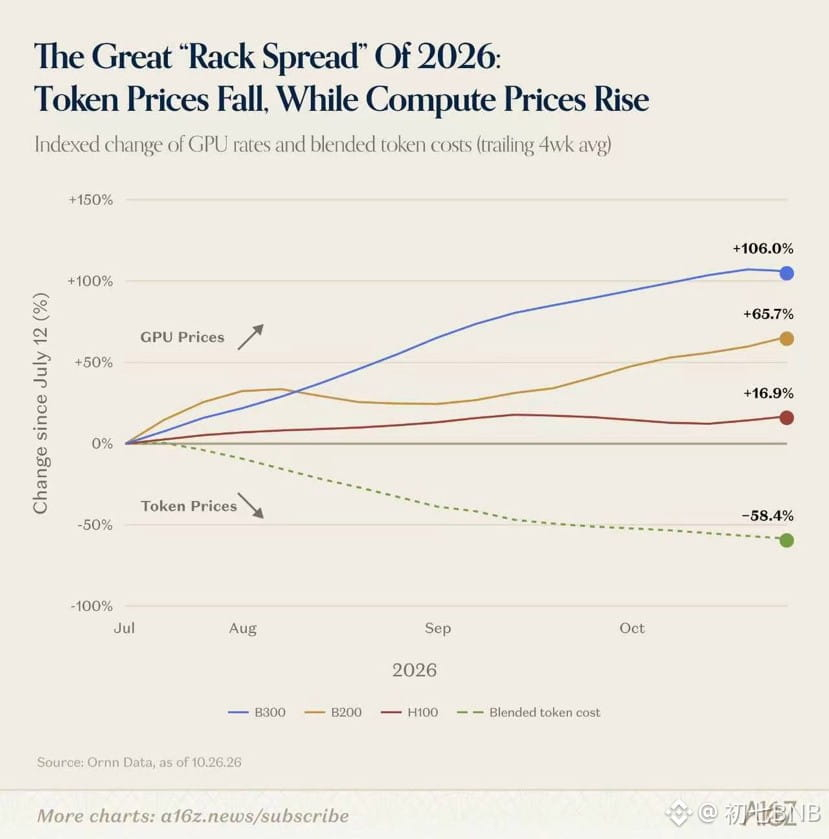
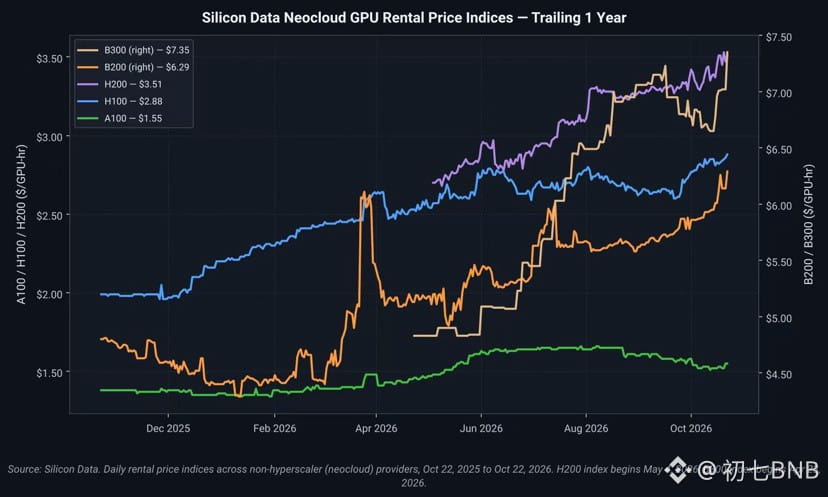
Au cours des six derniers mois, le prix réellement payé par le marché pour les tokens a baissé d’environ 50 %, et le prix moyen des modèles de pointe a chuté de 62 %. Dans le même temps, le prix de location des GPU B200 a augmenté de 27,5 %.
Ce qu’on vend coûte de moins en moins cher, tandis que ce qu’il faut pour le produire coûte de plus en plus cher.
Selon les calculs de Citadel, toutes choses égales par ailleurs, les entreprises spécialisées dans les modèles doivent multiplier par 2,55 leur production de tokens par heure pour maintenir leur marge brute à son niveau initial.
J’ai fait le calcul de mon côté :
1.275 ÷ 0.5 ≈ 2.55.
On retombe exactement sur les deux chiffres cités plus haut.
C’est le genre de situation que redoute tout patron d’usine : les bâtiments et les équipements coûtent de plus en plus cher à acheter, tandis que les prix à la sortie de l’usine ne cessent de baisser. Et les entreprises américaines, elles, continuent d’emprunter pour acheter des GPU, construire des centres de données et signer des contrats d’électricité à long terme.
Et pendant ce temps, d’autres tirent les prix vers le bas.
Sur OpenRouter, la part des tokens des modèles chinois est passée de 6 à 13 % en février de cette année à 57 à 67 % en septembre.
Ils n’ont pas besoin d’être les meilleurs dans tous les domaines.
Pour des tâches comme le service client, la traduction ou la création de contenu, si les résultats sont suffisamment bons et que le prix est inférieur de 60 à 90 %, les entreprises ont tout intérêt à changer de fournisseur.
Être numéro un d’un classement ne résout pas le problème : le prix des tokens a déjà commencé à baisser.
Jusqu’ici, le marché partait du principe que plus on utilisait de tokens, plus les entreprises spécialisées dans les modèles gagnaient d’argent. C’est pourquoi il était prêt à accorder des valorisations très élevées aux GPU, au cloud et aux centres de données.
Aujourd’hui, le volume des requêtes continue d’augmenter, mais les sommes payées par les utilisateurs ne suivent pas.
La demande en puissance de calcul pourrait continuer à croître, et les cartes de Nvidia pourraient continuer à se vendre. Mais il sera de plus en plus difficile de justifier les comptes des entreprises spécialisées dans les modèles fondamentaux, des marges des fournisseurs de services cloud et de celles qui empruntent pour construire des centres de données.
À l’avenir, quand j’évaluerai les entreprises de l’IA, je ne regarderai pas seulement le nombre de tokens qu’elles traitent ; je voudrai surtout savoir combien de dollars ces tokens leur rapportent au bout du compte.
Les volumes augmentent rapidement, mais les revenus ne suivent pas.
Quelqu’un devra bien finir par payer ces centres de données qui coûtent des centaines de milliards de dollars.
Dans les données publiées fin octobre par Citadel Securities, deux chiffres mis côte à côte sautent aux yeux.
Au cours des six derniers mois, le prix réellement payé par le marché pour les tokens a baissé d’environ 50 %, et le prix moyen des modèles de pointe a chuté de 62 %. Dans le même temps, le prix de location des GPU B200 a augmenté de 27,5 %.
Ce qu’on vend coûte de moins en moins cher, tandis que ce qu’il faut pour le produire coûte de plus en plus cher.
Selon les calculs de Citadel, toutes choses égales par ailleurs, les entreprises spécialisées dans les modèles doivent multiplier par 2,55 leur production de tokens par heure pour maintenir leur marge brute à son niveau initial.
J’ai fait le calcul de mon côté :
1.275 ÷ 0.5 ≈ 2.55.
On retombe exactement sur les deux chiffres cités plus haut.
C’est le genre de situation que redoute tout patron d’usine : les bâtiments et les équipements coûtent de plus en plus cher à acheter, tandis que les prix à la sortie de l’usine ne cessent de baisser. Et les entreprises américaines, elles, continuent d’emprunter pour acheter des GPU, construire des centres de données et signer des contrats d’électricité à long terme.
Et pendant ce temps, d’autres tirent les prix vers le bas.
Sur OpenRouter, la part des tokens des modèles chinois est passée de 6 à 13 % en février de cette année à 57 à 67 % en septembre.
Ils n’ont pas besoin d’être les meilleurs dans tous les domaines.
Pour des tâches comme le service client, la traduction ou la création de contenu, si les résultats sont suffisamment bons et que le prix est inférieur de 60 à 90 %, les entreprises ont tout intérêt à changer de fournisseur.
Être numéro un d’un classement ne résout pas le problème : le prix des tokens a déjà commencé à baisser.
Jusqu’ici, le marché partait du principe que plus on utilisait de tokens, plus les entreprises spécialisées dans les modèles gagnaient d’argent. C’est pourquoi il était prêt à accorder des valorisations très élevées aux GPU, au cloud et aux centres de données.
Aujourd’hui, le volume des requêtes continue d’augmenter, mais les sommes payées par les utilisateurs ne suivent pas.
La demande en puissance de calcul pourrait continuer à croître, et les cartes de Nvidia pourraient continuer à se vendre. Mais il sera de plus en plus difficile de justifier les comptes des entreprises spécialisées dans les modèles fondamentaux, des marges des fournisseurs de services cloud et de celles qui empruntent pour construire des centres de données.
À l’avenir, quand j’évaluerai les entreprises de l’IA, je ne regarderai pas seulement le nombre de tokens qu’elles traitent ; je voudrai surtout savoir combien de dollars ces tokens leur rapportent au bout du compte.
Les volumes augmentent rapidement, mais les revenus ne suivent pas.
Quelqu’un devra bien finir par payer ces centres de données qui coûtent des centaines de milliards de dollars.