


Points clés
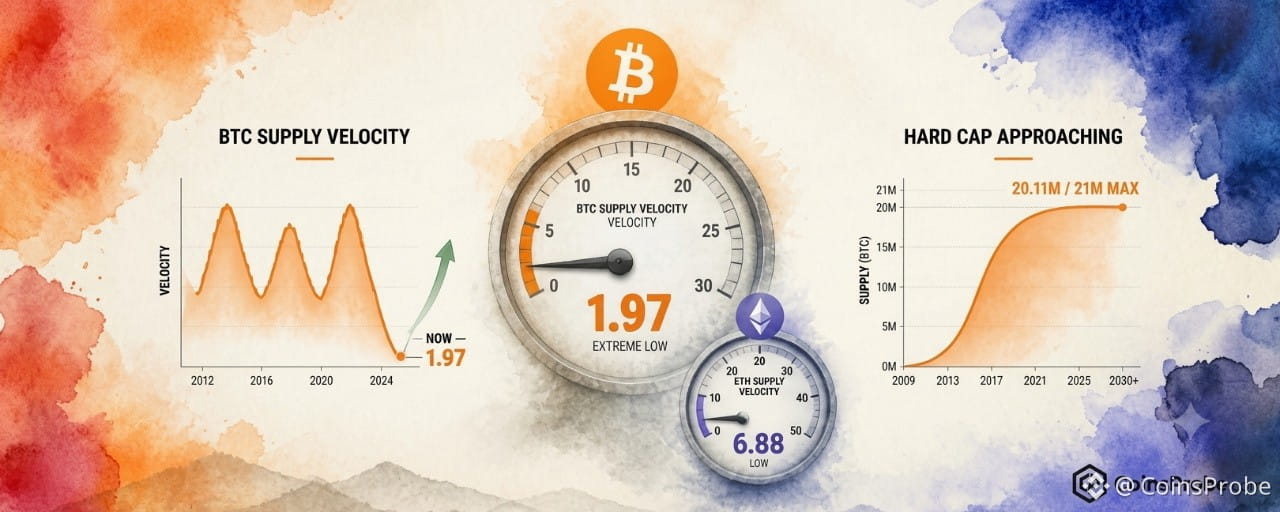
La vitesse de circulation de l’offre de BTC s’effondre à 1,97 — son niveau le plus bas jamais enregistré depuis plus de dix ans, selon une analyse d’Alphractal datée du 7 novembre 2026
20,11 millions de BTC déjà minés — soit 95,76 % du plafond absolu de 21 millions — alors que l’offre en circulation approche de son plafond mathématique
La vitesse de circulation de l’offre d’ETH, à 6,88, reste nettement supérieure au plancher du BTC, mais bien inférieure aux sommets d’environ 15,26 atteints lors des cycles précédents, tandis que la croissance de l’offre est structurellement au point mort depuis le Merge, à 122,19 millions d’ETH
Les ETF Bitcoin au comptant ont enregistré des sorties nettes quotidiennes de 411,9 M$ le 6 novembre, et des sorties de 1,28 Md$ sur 5 jours, selon SoSoValue — un obstacle à court terme face au signal d’accumulation structurelle
Le Bitcoin s’échange à 76 004 $ — en baisse de 0,12 % au cours des dernières 24 heures — pour une capitalisation boursière de 1 530 milliards de dollars. Au-delà de cette évolution des prix se dessine un signal structurel qui a précédé chaque grand cycle d’appréciation du Bitcoin : la vitesse de circulation de l’offre est tombée à 1,97, son niveau le plus bas depuis plus de dix ans. Cela signifie que les détenteurs conservent leurs bitcoins à un rythme historiquement extrême, les retirant de fait de la circulation active.
Les analystes d’Alphractal ont publié une analyse comparative des dynamiques d’offre et de circulation du BTC et de l’ETH, soulignant que la vitesse de circulation de l’offre de BTC sur un an est tombée à 1,97. Cette valeur place le comportement actuel de conservation des bitcoins dans la même catégorie que les creux d’accumulation les plus marqués précédant les sommets des cycles précédents. Parallèlement, 20,11 millions de BTC ont déjà été minés, portant l’offre en circulation à 95,76 % du plafond fixe de 21 millions. Ces deux données réunies — une émission de l’offre proche de son maximum et une vitesse de circulation proche de son minimum — dressent un tableau structurel historiquement inhabituel.
Signal 1 — Vitesse de circulation de l’offre de BTC sur un an : 1,97, un creux inédit depuis plusieurs décennies
La vitesse de circulation de l’offre mesure l’intensité avec laquelle l’offre existante d’un actif circule. Plus précisément, la vitesse de circulation de l’offre sur un an divise le volume de pièces ayant circulé sur la chaîne au cours de l’année écoulée par l’offre totale actuelle. Le ratio ainsi obtenu indique quelle part de l’offre change activement de mains, par opposition à celle qui reste dormante dans les portefeuilles des détenteurs à long terme. Une vitesse en baisse signifie que les détenteurs refusent de vendre. Une valeur proche de zéro signifie que, dans les faits, les pièces du réseau sont mises de côté.
À 1,97, la vitesse de circulation de l’offre de Bitcoin a atteint son niveau le plus bas depuis plus de dix ans. Le graphique d’Alphractal, qui couvre la période allant approximativement de 2010 à novembre 2026, montre trois pics distincts en forme de cloche : l’un vers 2011, un autre vers 2017 et le dernier vers 2021, chacun moins élevé que le précédent. Chaque pic est suivi d’un creux profond. C’est dans ces creux — lorsque la vitesse de circulation est au plus bas — que l’appréciation des prix a historiquement été la plus marquée. La valeur actuelle de 1,97 se situe au fond du creux le plus profond et le plus prolongé de l’histoire enregistrée du Bitcoin.
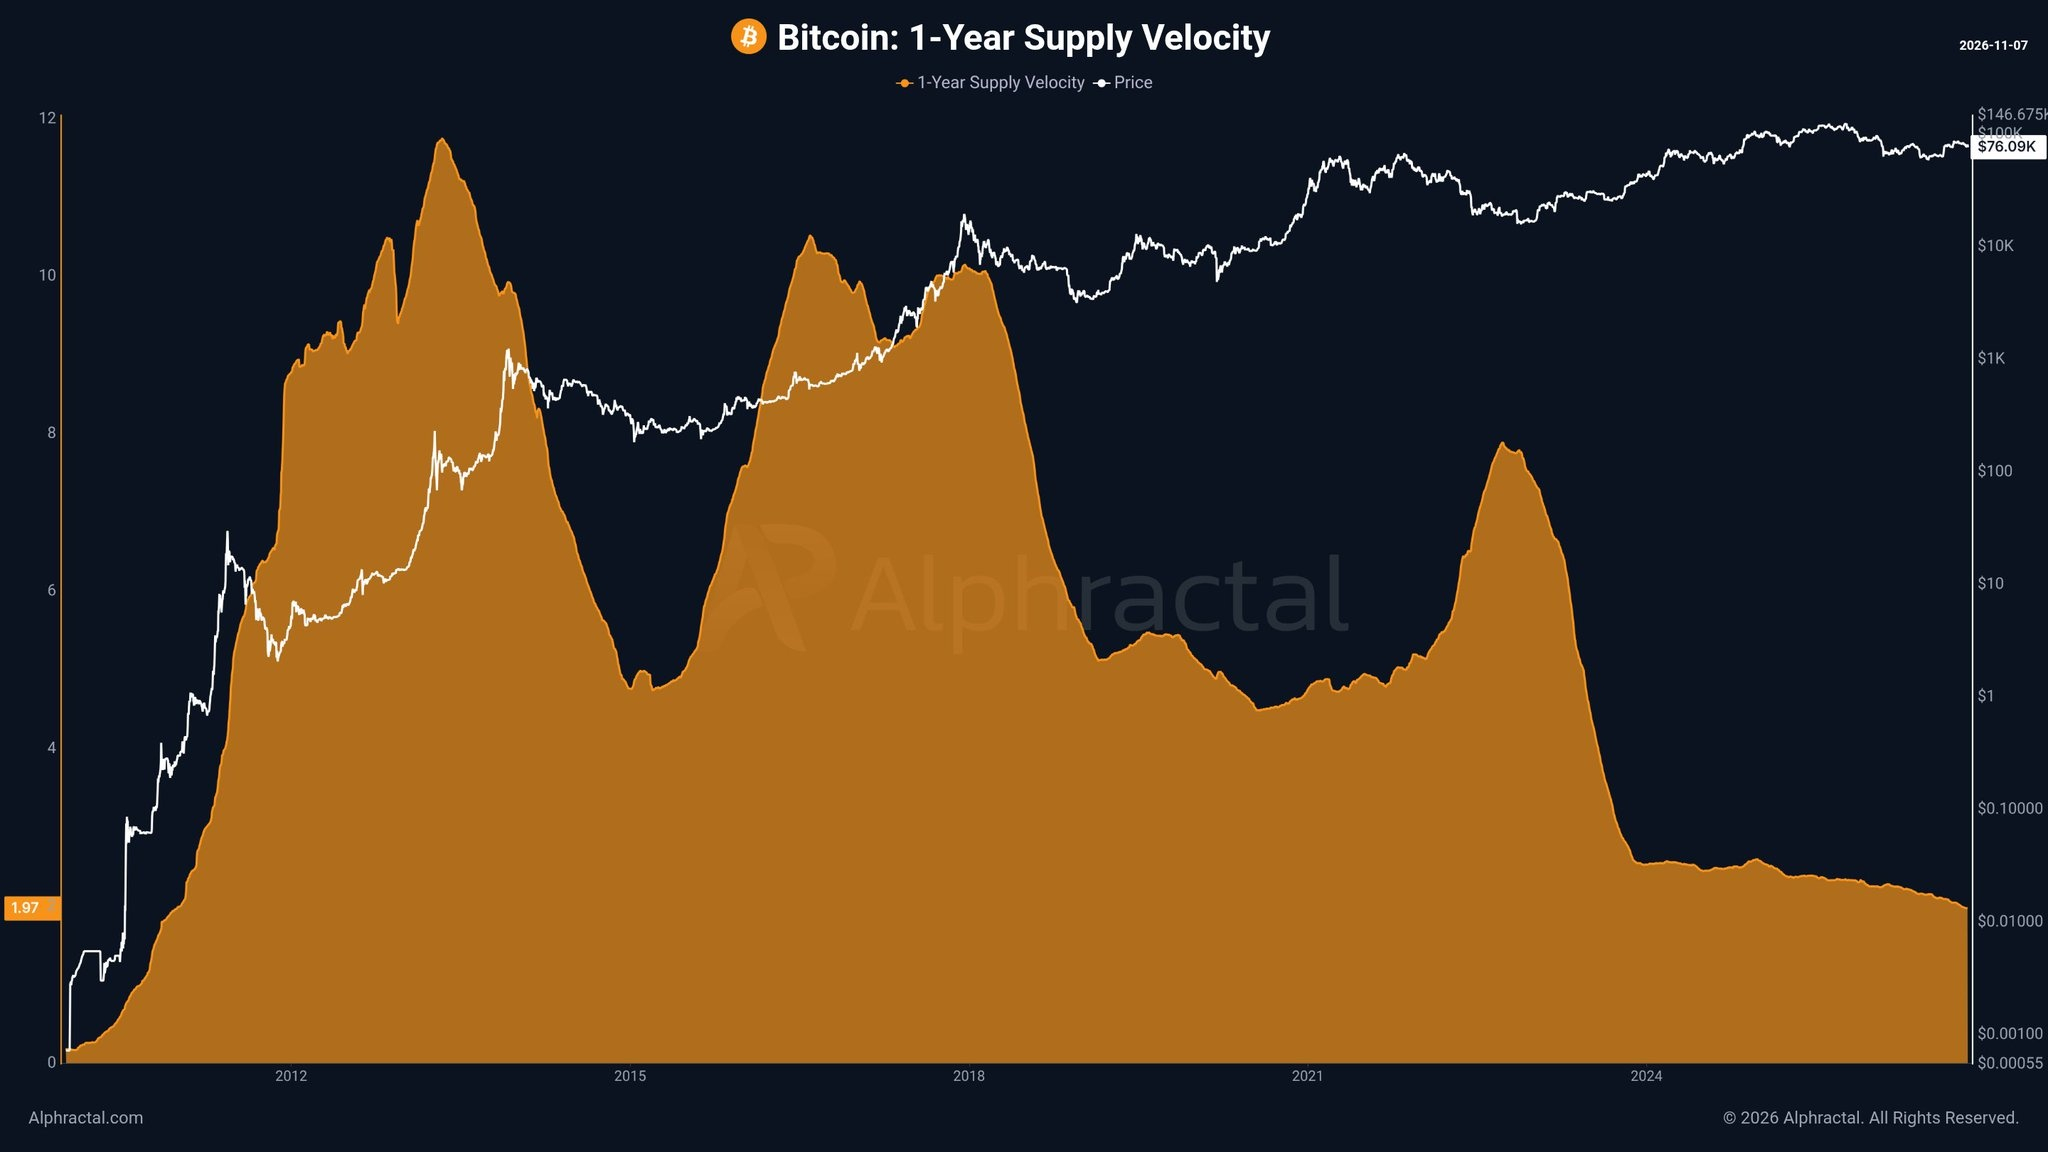
Le mécanisme est simple : lorsque les détenteurs à long terme ne vendent pas, la quantité disponible à l’achat diminue. Toute demande — qu’elle provienne des entrées dans les ETF au comptant, des acheteurs institutionnels ou de l’accumulation par les particuliers — doit être satisfaite par un nombre réduit de vendeurs disposés à céder leurs actifs. Cette contrainte sur l’offre, lorsqu’elle coïncide avec un facteur stimulant la demande, entraîne des variations de prix disproportionnées. Le graphique de la vitesse de circulation ne prédit pas quand la demande apparaîtra. Il quantifie le resserrement de l’offre.
Signal 2 — Vitesse de circulation de l’offre d’ETH : des dynamiques structurellement différentes
La vitesse de circulation de l’offre d’Ethereum raconte une autre histoire — pas moins favorable, mais structurellement différente. Le graphique de la vitesse de circulation de l’ETH, qui couvre la période de 2017 à 2026, affiche actuellement 6,88, bien au-dessus des 1,97 du Bitcoin, mais à un niveau historiquement faible par rapport aux précédents sommets cycliques de l’ETH, soit environ 15,26 (le record enregistré) et des valeurs à deux chiffres lors des sommets de 2018 et de 2021–2022. Le graphique fait apparaître deux grands pics de vitesse de circulation, suivis d’un creux prolongé en 2023–2024, puis d’un léger redressement partiel qui forme une colline plus petite et moins élevée en 2025–2026.
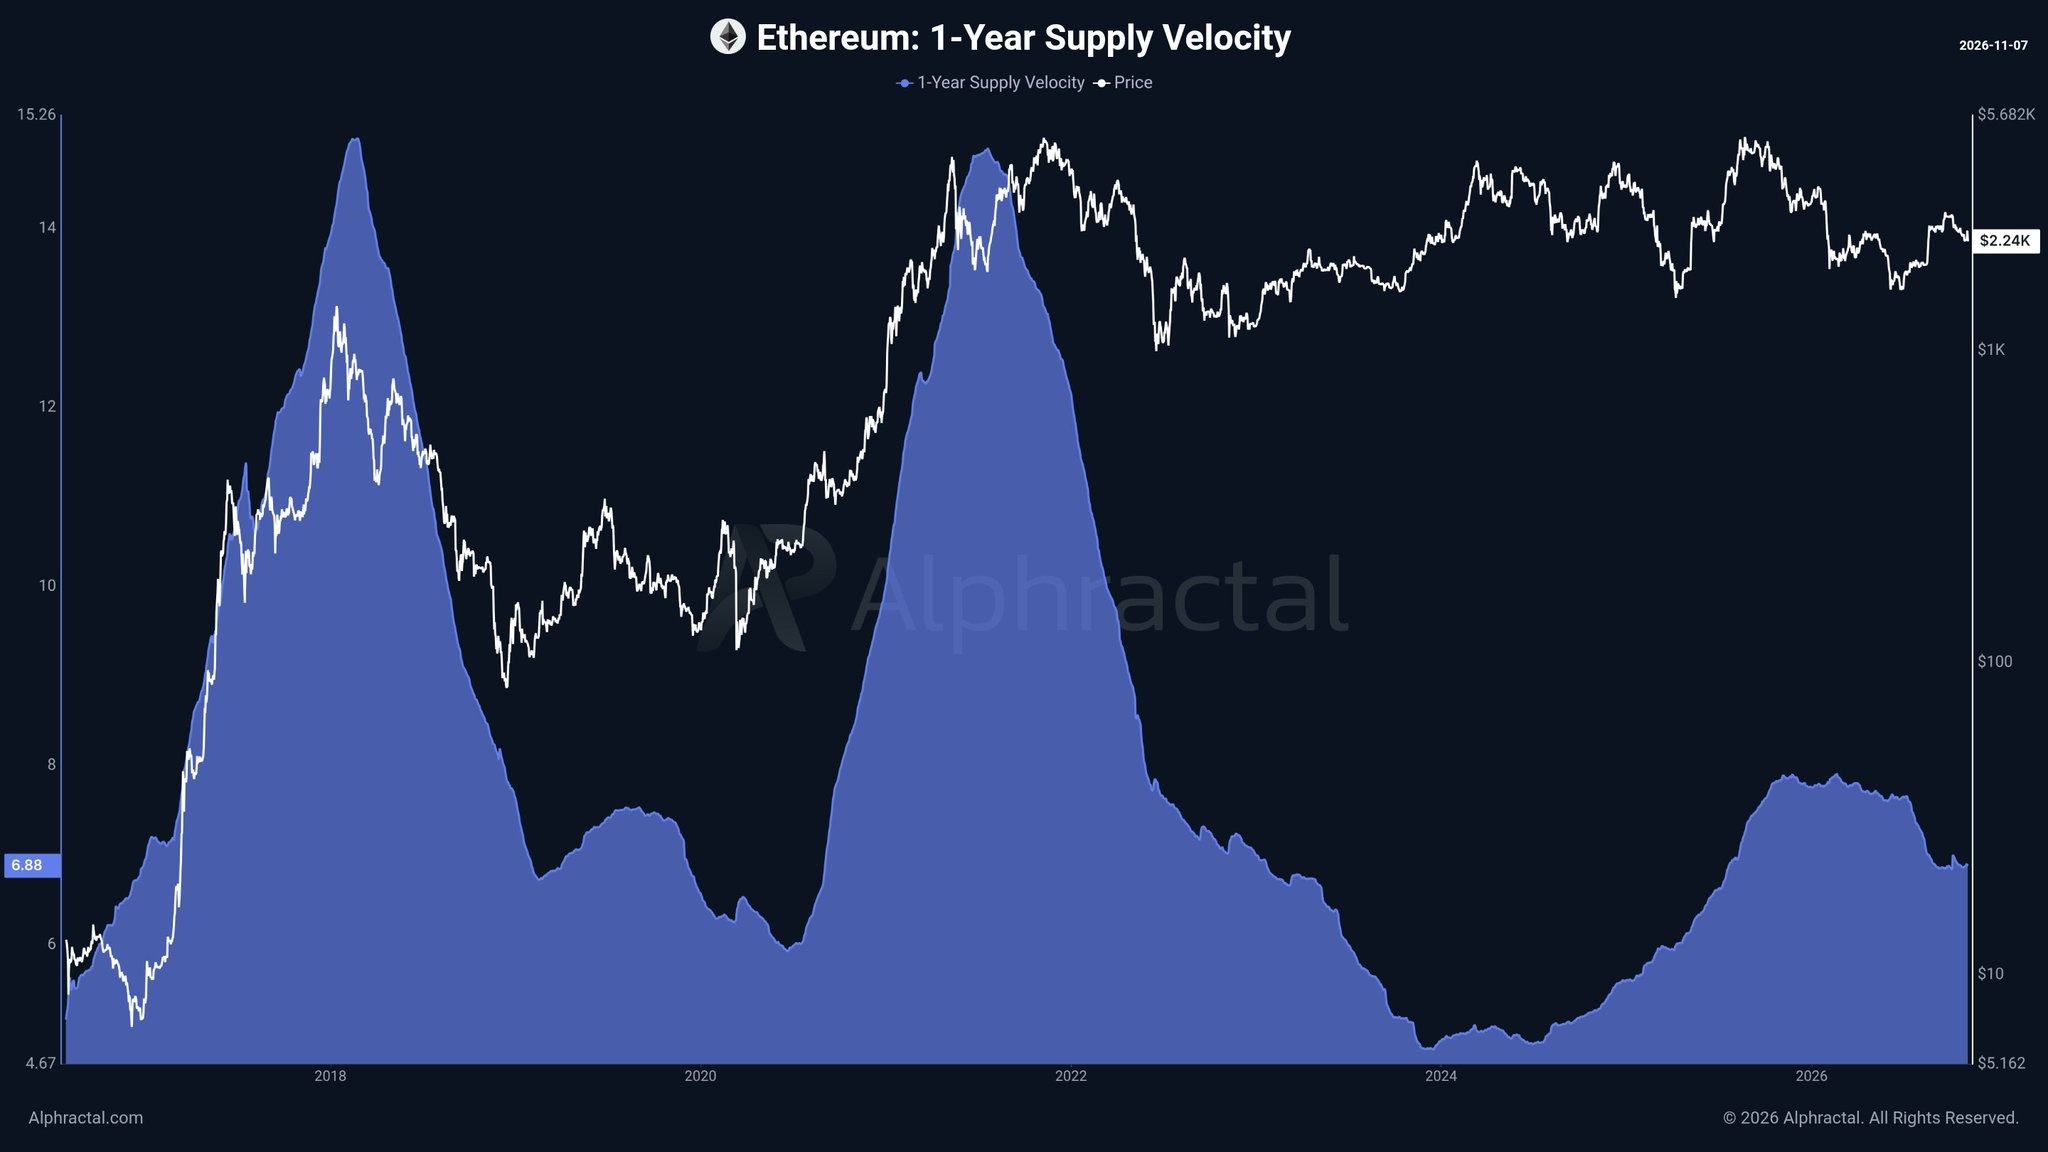
La divergence entre les deux actifs constitue le point central de l’analyse. La vitesse de circulation du Bitcoin est tombée à des niveaux inédits depuis plusieurs décennies, ce qui suggère une conservation résolue, motivée par une forte conviction. À 6,88, celle de l’Ethereum reste dans une fourchette historiquement basse, sans toutefois atteindre le même plancher extrême : l’offre en circulation continue de changer de mains à un rythme nettement supérieur. Cette divergence s’explique en partie par les différences structurelles entre les usages des deux réseaux : l’écosystème DeFi et les contrats intelligents d’Ethereum nécessitent que l’ETH circule pour servir de frais de gaz et de garantie, ce qui crée un plancher naturel de vitesse de circulation que le Bitcoin — principalement un actif de réserve de valeur — ne connaît pas.
Signal 3 — L’offre de BTC approche de son plafond fixe : 20,11 millions des 21 millions ont été minés
La troisième donnée de l’analyse d’Alphractal concerne le chiffre absolu de l’offre : 20,11 millions de BTC ont déjà été minés, soit 95,76 % du plafond fixe de 21 millions. Le graphique de l’offre actuelle de BTC montre la courbe en S classique de l’émission du Bitcoin : une forte hausse initiale de 2010 à environ 2017, suivie d’une courbe qui ralentit et s’aplatit asymptotiquement à mesure que les récompenses de bloc sont divisées par deux tous les quatre ans. La courbe approche maintenant de son plafond mathématique, tandis que l’émission de nouveaux bitcoins devient progressivement négligeable par rapport à l’offre déjà en circulation.
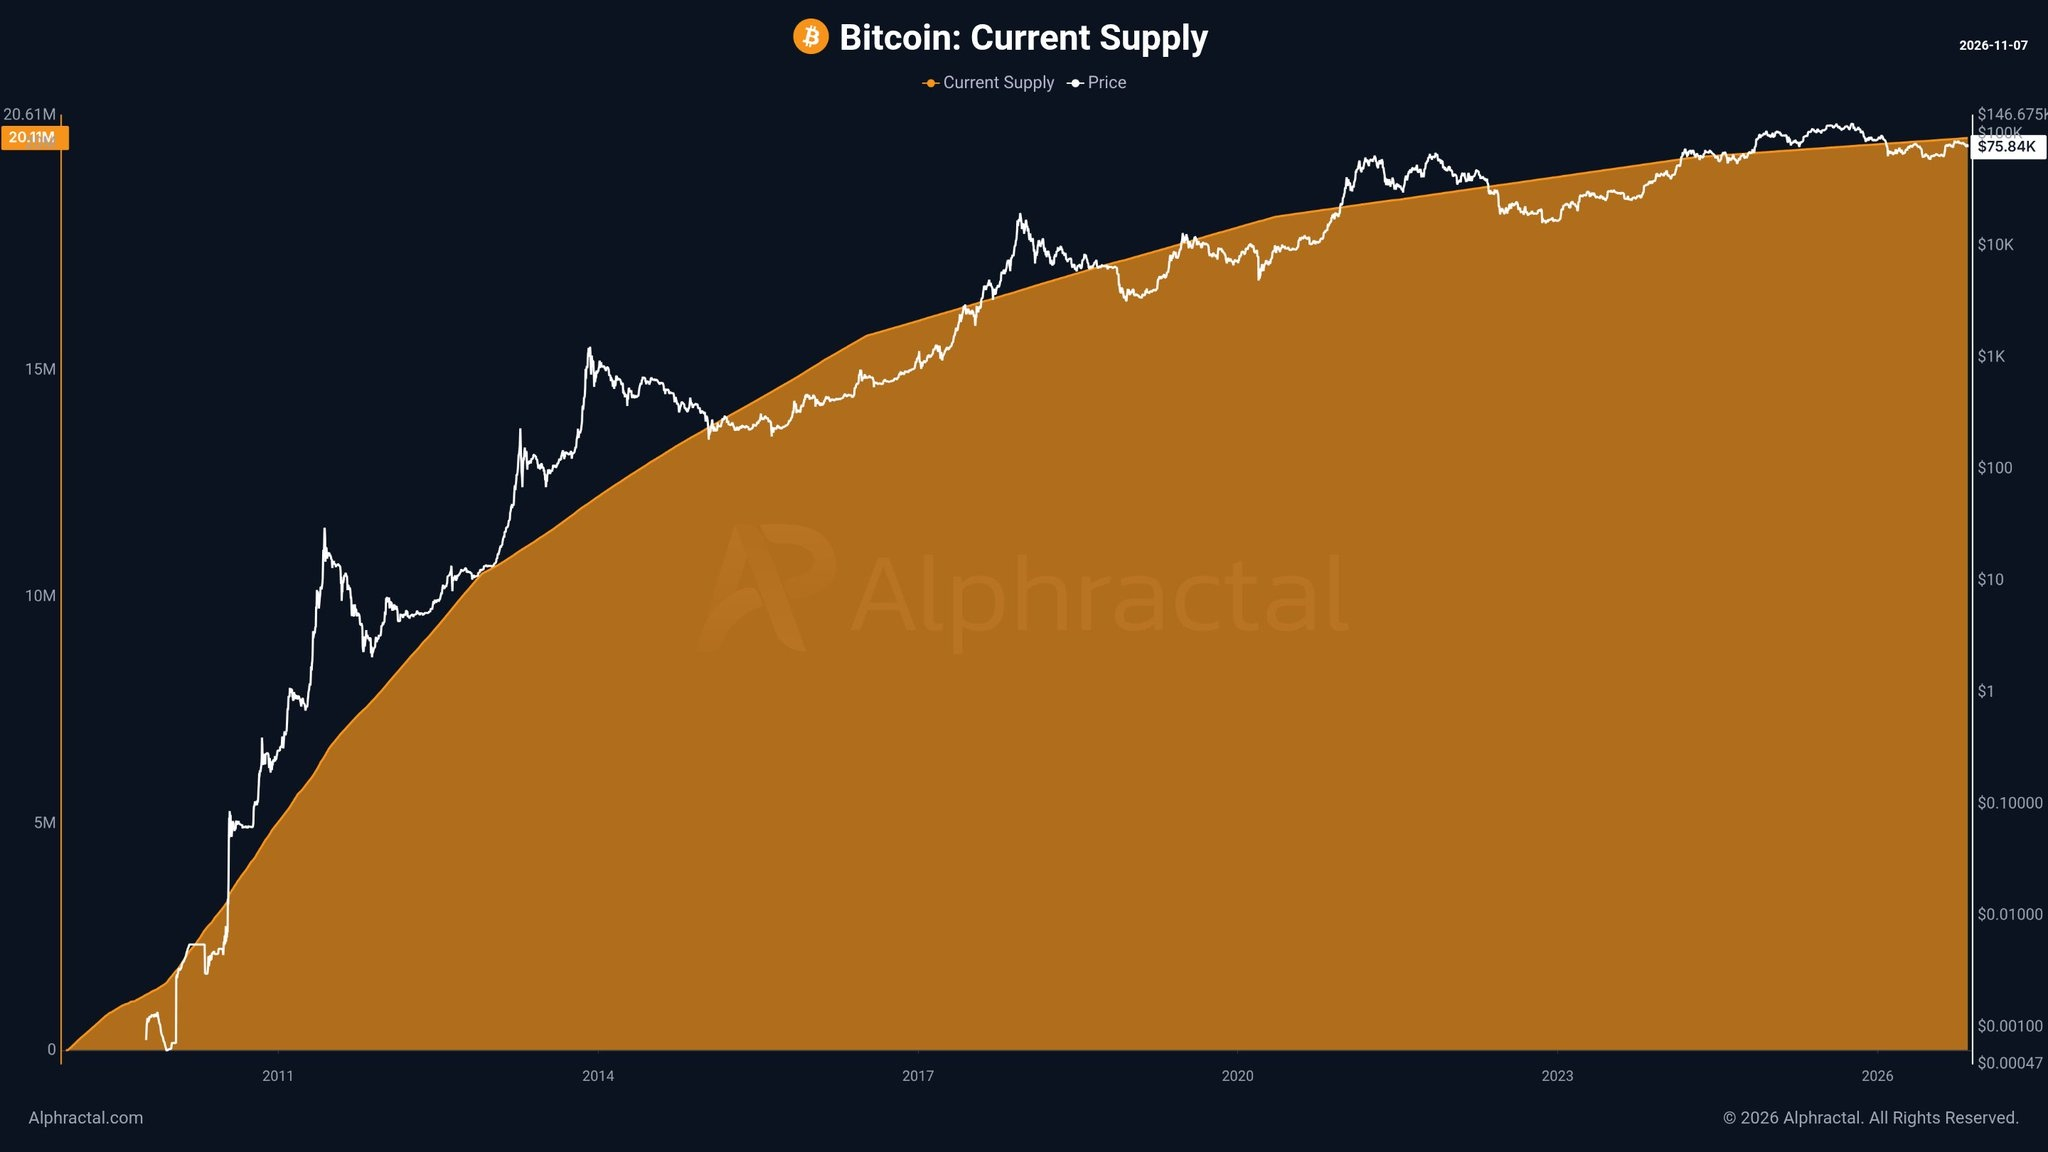
C’est important, car la contrainte sur l’offre s’accentue avec le temps. Il reste 889 000 BTC à miner lors des prochains halvings, tandis que les données de vitesse de circulation montrent que les détenteurs actuels conservent leurs bitcoins à des niveaux records : l’offre liquide disponible, qui constitue le dénominateur, se réduit. Toute hausse durable de la demande provenant des institutions, des ETF au comptant ou des acheteurs particuliers devra être absorbée par un marché de plus en plus illiquide. Le contexte structurel complet de cette dynamique de l’offre a été documenté dans une analyse antérieure.
Signal 4 — Offre d’ETH après la Fusion : la croissance est structurellement à l’arrêt
Le graphique de l’offre d’Ethereum, qui couvre la période de 2016 à 2026, montre un profil d’émission radicalement différent. L’offre a fortement augmenté, passant d’environ 71,3 millions d’ETH à ses débuts à un sommet atteint avant la Fusion, puis s’est nettement stabilisée après 2022, lorsque la transition vers la preuve d’enjeu a introduit une pression déflationniste par la destruction des frais prévue par l’EIP-1559. L’offre actuelle de 122,19 millions d’ETH est presque stable. Il s’agit d’un changement structurel sans équivalent dans le modèle de plafond fixe du Bitcoin, mais qui crée sa propre forme de contrainte sur l’offre lorsque les frais sont élevés.
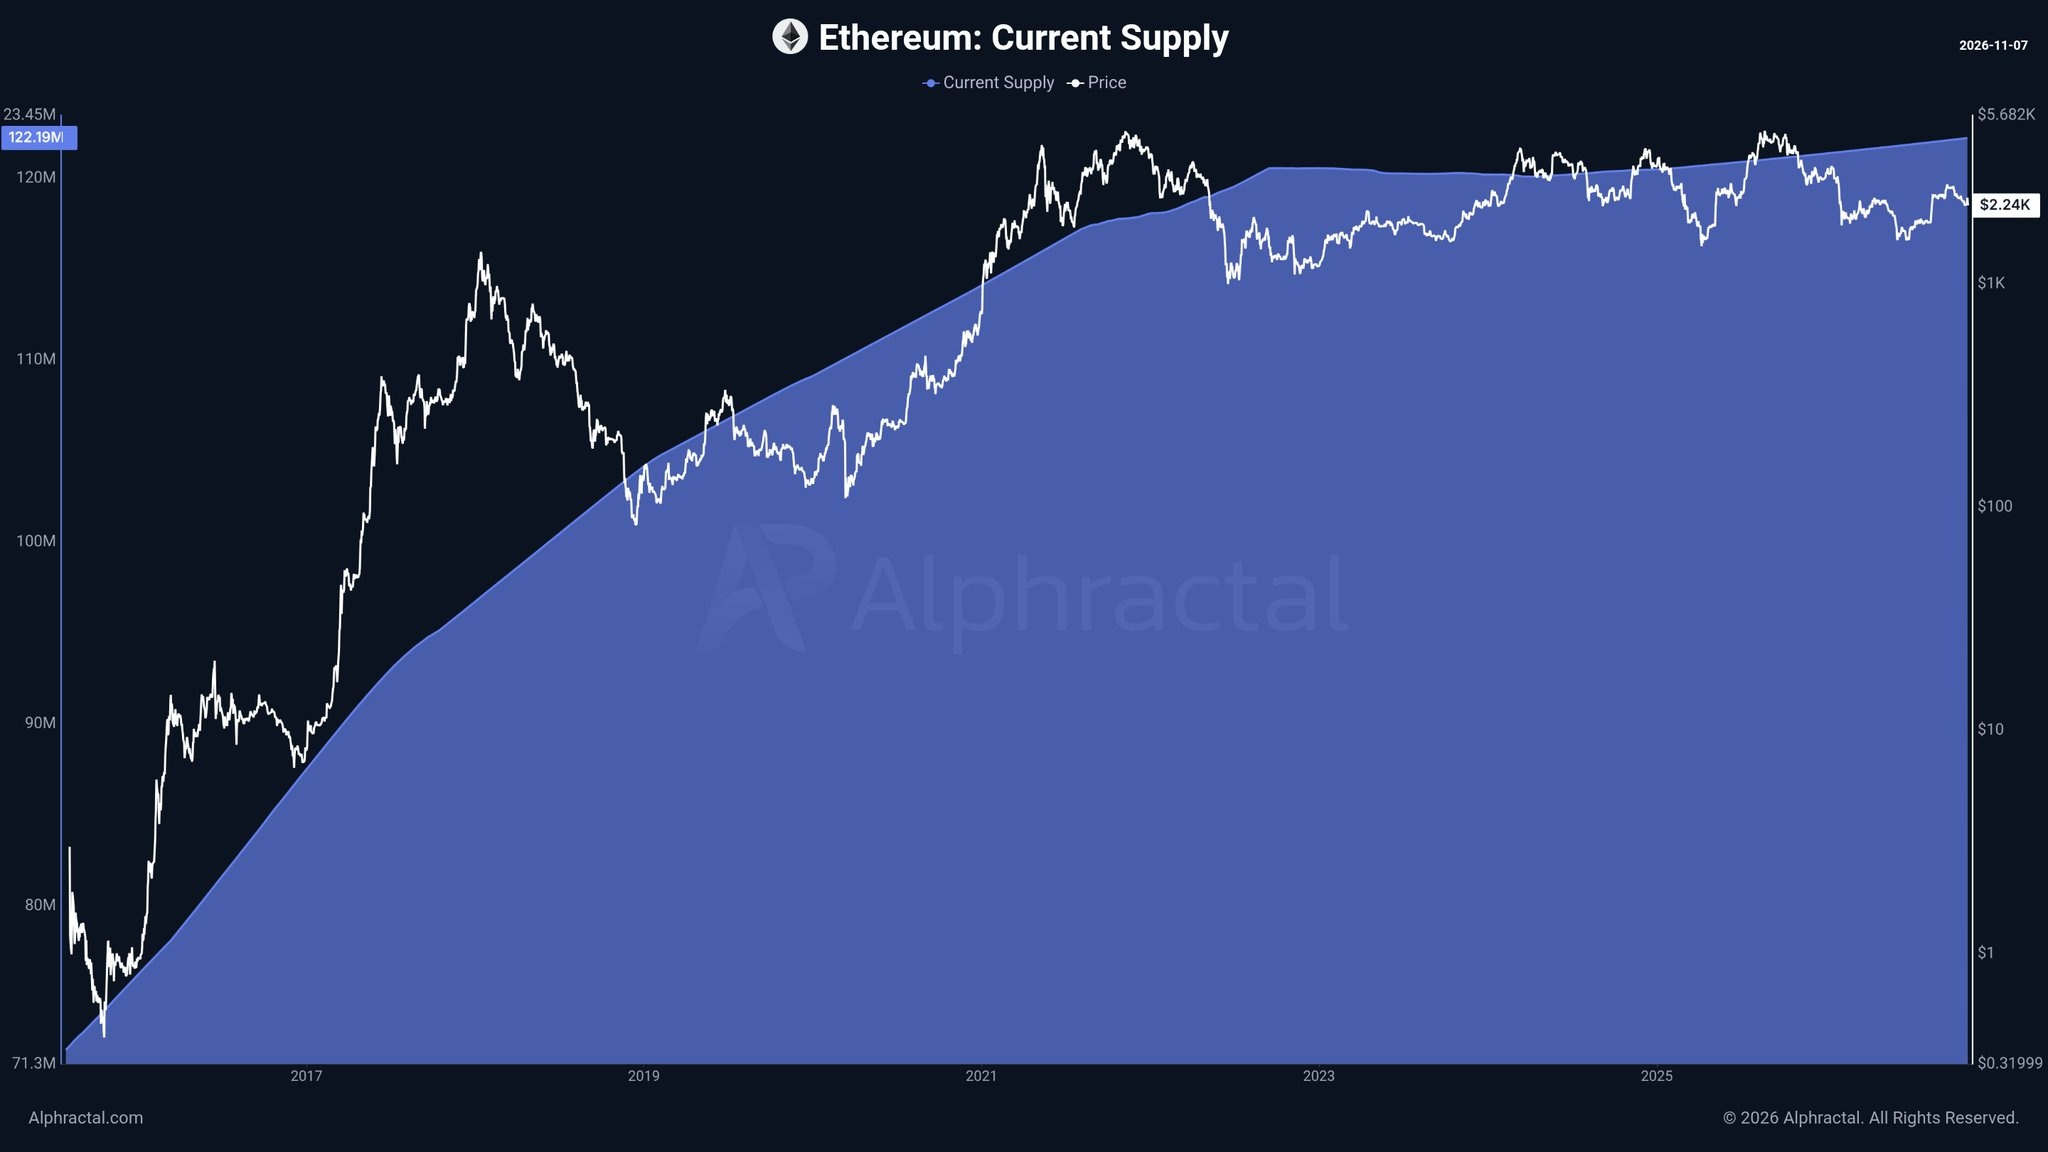
Au moment de la rédaction, le prix de l’ETH s’établit à 2 240 $, bien en dessous de la zone du sommet historique de 2021 visible sur le graphique de l’offre. Le mécanisme déflationniste de la Fusion n’a pas encore entraîné l’appréciation durable des prix que beaucoup prévoyaient, mais la structure de l’offre a fondamentalement changé : contrairement au calendrier d’émission prévisible du Bitcoin, la croissance nette de l’offre d’ETH dépend désormais directement de l’activité liée aux frais du réseau. Une utilisation élevée entraîne la destruction d’une plus grande quantité d’ETH ; une faible utilisation permet une légère inflation. Aux prix et niveaux de frais actuels, la croissance de l’offre est pratiquement à l’arrêt.
Flux des ETF et contexte macroéconomique
Le signal d’accumulation sur la chaîne apparaît dans un contexte difficile à court terme pour les flux institutionnels. Selon les données de SoSoValue, les ETF Bitcoin au comptant ont enregistré une sortie nette quotidienne de 411,9 millions de dollars le 6 novembre, et des sorties nettes de 1,28 milliard de dollars sur les cinq dernières séances, dont quatre marquées par des ventes nettes. IBIT a enregistré les sorties les plus importantes à cette date, avec 403,0 millions de dollars, tandis que FBTC a résisté à la tendance avec des entrées de 42,8 millions de dollars. L’actif net total des ETF reste à 95,90 milliards de dollars, et les entrées cumulées depuis leur lancement s’élèvent à 55,70 milliards de dollars. Cela indique que ces sorties relèvent d’une rotation ou de prises de bénéfices, et non d’un renversement structurel du positionnement institutionnel.
Le contexte macroéconomique ajoute à la complexité. Selon les données de SoSoValue, les marchés évaluent à 76,3 % la probabilité d’une hausse des taux à 4,00 %–4,25 % lors de la réunion du FOMC du 9 décembre — une orientation restrictive qui a historiquement pesé sur les actifs risqués. Les données de l’IPC seront publiées le 9 novembre, celles de l’IPP le 12 novembre et les ventes au détail le 16 novembre. Le contexte macroéconomique à court terme constitue un obstacle que le signal de vitesse de circulation — un indicateur structurel à évolution lente — ne permet pas de lever à l’échelle d’une semaine. Strategy (MSTR) a poursuivi ses achats, en ajoutant 811 BTC pour 65,5 millions de dollars lors de sa dernière acquisition, portant ses avoirs totaux à 849 327 BTC. Cela témoigne d’une conviction inscrite dans un horizon différent.
Pour mieux comprendre où se trouvent les niveaux de soutien importants du Bitcoin dans les conditions actuelles, l’analyse intitulée « Jusqu’où le BTC, l’ETH et le XRP peuvent-ils baisser ? Les niveaux clés à surveiller maintenant » présente les seuils qui comptent d’un point de vue structurel. Pour connaître le contexte le plus récent du côté de la demande, l’article « Le Bitcoin recule à 75 522 $ alors que la demande au comptant ne parvient pas à soutenir le rebond vers 80 000 $ » fournit le contexte immédiat de l’évolution des prix dans lequel il convient d’interpréter les données d’offre du jour.
Ce que confirme le signal de vitesse de circulation — et ce qu’il ne confirme pas
La valeur de 1,97 de la vitesse de circulation de l’offre confirme une chose avec précision : les détenteurs de Bitcoin ne vendent pas. Avec 95,76 % de l’offre maximale déjà émise et une vitesse de circulation sur la chaîne à son plus bas niveau depuis plusieurs décennies, la contrainte structurelle sur l’offre est réelle et mesurable. Ce que le signal ne confirme pas, c’est le calendrier. La vitesse de circulation de l’offre est un indicateur structurel non directionnel. Elle ne dit rien du moment où la demande apparaîtra ni du niveau de prix auquel le cycle changera de direction. Les creux précédents de la vitesse de circulation ont précédé de fortes appréciations des prix, mais le délai entre le creux et la cassure haussière a varié d’un cycle à l’autre. L’indicateur montre un ressort comprimé. Il ne dit pas quand il se détendra.
À 76 004 $, le Bitcoin se situe 48,1 % sous la référence de cycle antérieur à 146 675 $ indiquée sur l’axe de droite du graphique de vitesse de circulation de l’offre. Ce chiffre représente la limite supérieure annotée de l’échelle des prix du graphique, et non un objectif de cours fixé par un analyste. Le prix actuel est indiqué à 76 090 $ sur le graphique de vitesse de circulation et à 75 840 $ sur celui de l’offre ; ces deux annotations sont cohérentes avec le cours en direct au moment de la rédaction.
Avertissement : les opinions et analyses présentées dans cet article sont fournies à titre informatif uniquement et reflètent le point de vue de l’auteur ; elles ne constituent pas des conseils financiers. Les tendances et indicateurs techniques évoqués sont soumis à la volatilité des marchés et peuvent ou non produire les résultats escomptés. Il est conseillé aux investisseurs de faire preuve de prudence, d’effectuer leurs propres recherches et de prendre des décisions adaptées à leur tolérance personnelle au risque.