SNDK à 835 $ : vous vendez à perte ou vous faites une bonne affaire ?
Chiffre d’affaires en hausse de 378 %, marge brute de 85 %, commandes jusqu’en 2030, ratio cours/bénéfice de seulement 6 — mais le cours est passé de 2 374 à 835, soit une chute de 50 % en un mois, et 62 % des investisseurs ont ouvert des positions vendeuses. Le titre oscille entre 820 et 840, et le RSI est en zone de survente. Le leader du stockage pour l’IA est-il injustement sanctionné, ou s’agit-il de la dernière baisse avant le pic d’un titre cyclique ?
Regardons d’abord les apparences : des résultats spectaculaires, mais un cours qui s’effondre.
Résultats du 29 octobre : chiffre d’affaires de 11 milliards de dollars, en hausse de 378 % sur un an ; BPA de 49,51 dollars, supérieur aux attentes ; marge brute de 85 %. L’activité des centres de données a progressé de 61 % par rapport au trimestre précédent. Prévisions pour le T2 : chiffre d’affaires de 12,2 à 12,6 milliards.
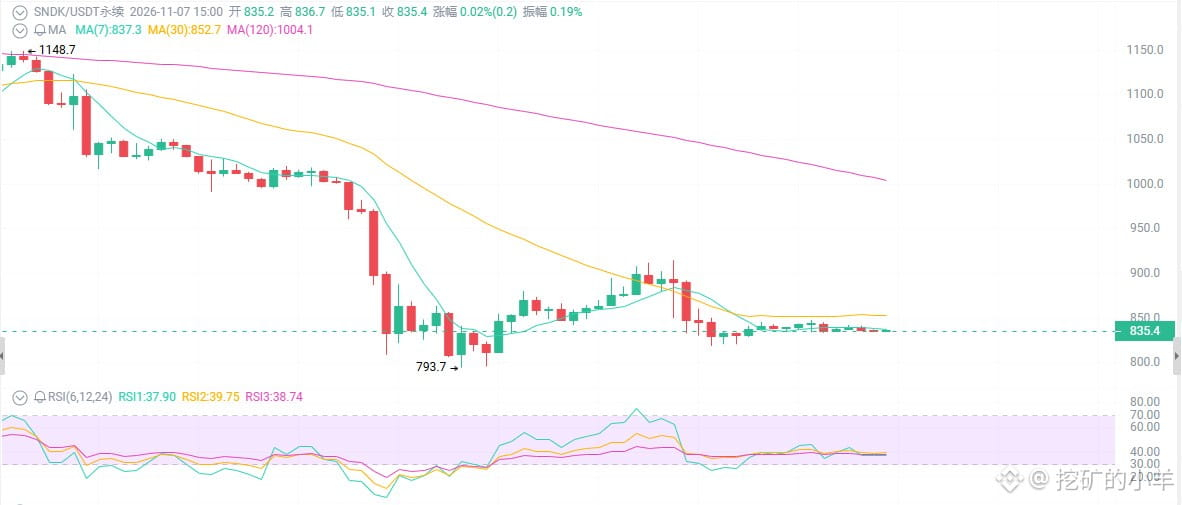
Et le résultat ? Après la publication des résultats, le titre a dégringolé de 1 600-1 700 à 804-818 ; le 5 novembre, une grande bougie baissière a fait plonger le cours de 22 % en une seule séance.
C’est ça, « acheter la rumeur, vendre la nouvelle » : un cas d’école. Mais le problème, c’est qu’après une chute de 50 %, le ratio cours/bénéfice n’est plus que de 6 à 9, tandis que l’objectif de cours médian des analystes dépasse les 2 000.
Première chose : 62 % des investisseurs parient sur la baisse, mais les commandes sont déjà réservées jusqu’en 2030.
38 % de positions acheteuses contre 62 % de positions vendeuses. L’encours des positions atteint 350 à 370 millions de dollars. La plupart pensent que la hausse est terminée et parient sur une nouvelle baisse.
Pourtant, les commandes en carnet sont épuisées jusqu’aux alentours de 2030, et les accords à long terme NBM couvrent une forte part des capacités de production. La part des SSD d’entreprise dans les livraisons est passée de 26 % à plus de 48 %. L’inférence IA et l’IA agentique font basculer la demande de stockage dans une pénurie structurelle. TrendForce prévoit une pénurie de NAND de 4 à 5 % en 2026.
Deuxième chose : le fractionnement par 8 n’est pas une bonne nouvelle, mais une bombe de liquidité.
Date d’enregistrement : 9 novembre ; prise d’effet les 19/20 novembre ; fractionnement par 8.
Beaucoup pensent qu’un fractionnement est une bonne nouvelle — à tort. Il ne change pas la capitalisation boursière, mais réduit fortement le prix par action, attire davantage d’investisseurs particuliers et de participants aux plans d’actionnariat salarié, et accentue les fluctuations liées aux anticipations avant et après l’opération.
Avant le fractionnement : certains parient sur une hausse liée à l’opération et achètent, tandis que d’autres, craignant des ventes après le fractionnement, sortent par anticipation.
Après le fractionnement : la liquidité s’améliore, mais la structure de l’actionnariat peut être chaotique à court terme.
Troisième chose : l’analyse technique indique qu’un rebond après la survente se prépare.
Graphique journalier : après être passé de son plus haut historique de 2 374 à 804-818, le titre accuse un recul d’environ 65 %. Les moyennes mobiles MA7/25/99 sont toutes au-dessus du cours (1 000+/1 200+/1 500) ; la configuration baissière n’a pas changé.
Mais sur le graphique en 4 heures : après la grande bougie baissière du 5 novembre, le rebond s’est accompagné d’une baisse des volumes. Le RSI approche de la zone de survente, et la hausse du volume des échanges montre que les ventes s’essoufflent.
Support solide : 800-820
Résistances : 900-920 → 1 000-1 100 → 1 200+
À moyen terme, il s’agit toujours d’une forte correction dans une tendance haussière. À court terme, un rebond après la survente est à prévoir. Mais si le cours passe sous 800, il pourrait encore descendre jusqu’à 780, voire plus bas.
Chiffre d’affaires en hausse de 378 %, marge brute de 85 %, commandes jusqu’en 2030, ratio cours/bénéfice de seulement 6 — mais le cours est passé de 2 374 à 835, soit une chute de 50 % en un mois, et 62 % des investisseurs ont ouvert des positions vendeuses. Le titre oscille entre 820 et 840, et le RSI est en zone de survente. Le leader du stockage pour l’IA est-il injustement sanctionné, ou s’agit-il de la dernière baisse avant le pic d’un titre cyclique ?
Regardons d’abord les apparences : des résultats spectaculaires, mais un cours qui s’effondre.
Résultats du 29 octobre : chiffre d’affaires de 11 milliards de dollars, en hausse de 378 % sur un an ; BPA de 49,51 dollars, supérieur aux attentes ; marge brute de 85 %. L’activité des centres de données a progressé de 61 % par rapport au trimestre précédent. Prévisions pour le T2 : chiffre d’affaires de 12,2 à 12,6 milliards.
Et le résultat ? Après la publication des résultats, le titre a dégringolé de 1 600-1 700 à 804-818 ; le 5 novembre, une grande bougie baissière a fait plonger le cours de 22 % en une seule séance.
C’est ça, « acheter la rumeur, vendre la nouvelle » : un cas d’école. Mais le problème, c’est qu’après une chute de 50 %, le ratio cours/bénéfice n’est plus que de 6 à 9, tandis que l’objectif de cours médian des analystes dépasse les 2 000.
Première chose : 62 % des investisseurs parient sur la baisse, mais les commandes sont déjà réservées jusqu’en 2030.
38 % de positions acheteuses contre 62 % de positions vendeuses. L’encours des positions atteint 350 à 370 millions de dollars. La plupart pensent que la hausse est terminée et parient sur une nouvelle baisse.
Pourtant, les commandes en carnet sont épuisées jusqu’aux alentours de 2030, et les accords à long terme NBM couvrent une forte part des capacités de production. La part des SSD d’entreprise dans les livraisons est passée de 26 % à plus de 48 %. L’inférence IA et l’IA agentique font basculer la demande de stockage dans une pénurie structurelle. TrendForce prévoit une pénurie de NAND de 4 à 5 % en 2026.
Deuxième chose : le fractionnement par 8 n’est pas une bonne nouvelle, mais une bombe de liquidité.
Date d’enregistrement : 9 novembre ; prise d’effet les 19/20 novembre ; fractionnement par 8.
Beaucoup pensent qu’un fractionnement est une bonne nouvelle — à tort. Il ne change pas la capitalisation boursière, mais réduit fortement le prix par action, attire davantage d’investisseurs particuliers et de participants aux plans d’actionnariat salarié, et accentue les fluctuations liées aux anticipations avant et après l’opération.
Avant le fractionnement : certains parient sur une hausse liée à l’opération et achètent, tandis que d’autres, craignant des ventes après le fractionnement, sortent par anticipation.
Après le fractionnement : la liquidité s’améliore, mais la structure de l’actionnariat peut être chaotique à court terme.
Troisième chose : l’analyse technique indique qu’un rebond après la survente se prépare.
Graphique journalier : après être passé de son plus haut historique de 2 374 à 804-818, le titre accuse un recul d’environ 65 %. Les moyennes mobiles MA7/25/99 sont toutes au-dessus du cours (1 000+/1 200+/1 500) ; la configuration baissière n’a pas changé.
Mais sur le graphique en 4 heures : après la grande bougie baissière du 5 novembre, le rebond s’est accompagné d’une baisse des volumes. Le RSI approche de la zone de survente, et la hausse du volume des échanges montre que les ventes s’essoufflent.
Support solide : 800-820
Résistances : 900-920 → 1 000-1 100 → 1 200+
À moyen terme, il s’agit toujours d’une forte correction dans une tendance haussière. À court terme, un rebond après la survente est à prévoir. Mais si le cours passe sous 800, il pourrait encore descendre jusqu’à 780, voire plus bas.