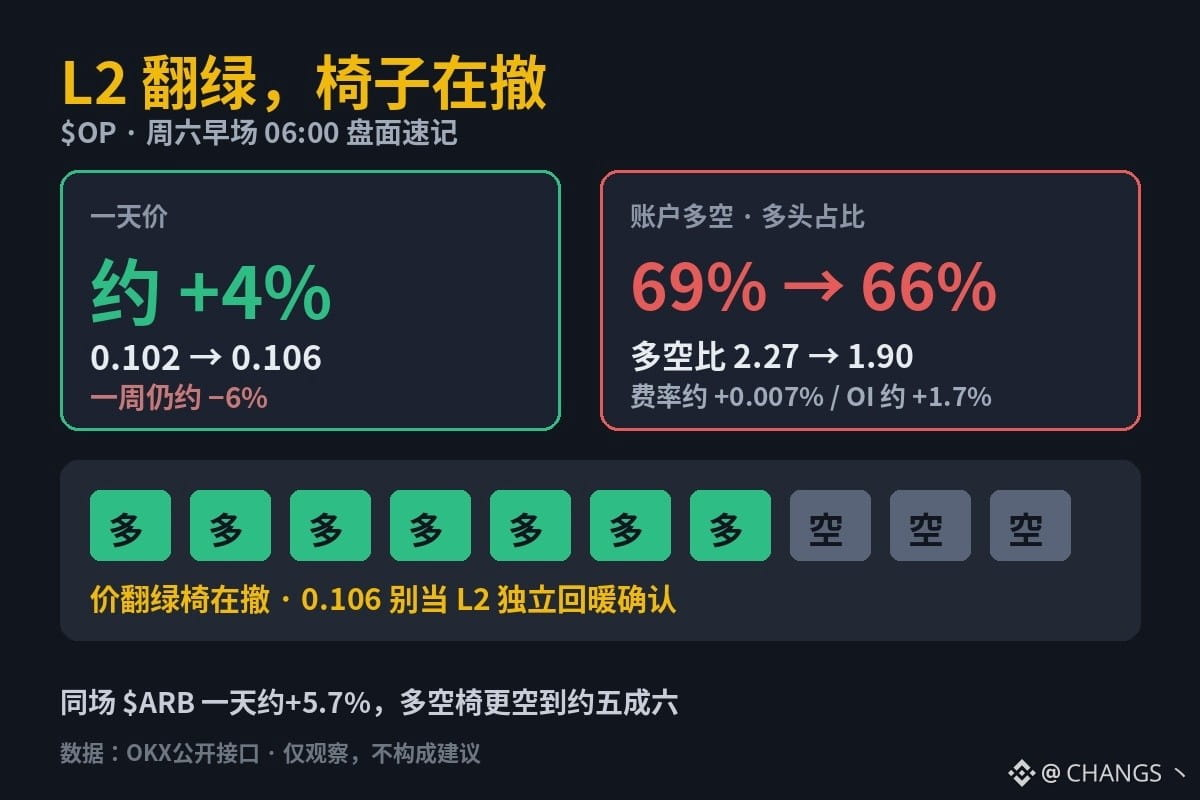
Scan de L2 pour l’ouverture de samedi — un actif a repris environ quatre points en une journée, mais reste dans le rouge d’environ six points sur la semaine, tandis que les positions longues sur les contrats se dégonflent.
$OP : environ 0,102→0,106 sur la journée (+4 % environ), −6 % environ sur la semaine ; ratio long/short des comptes : environ 2,27→1,90 (environ 69 %→66 % de positions longues) ; taux de financement : environ +0,0069 %/8 h ; OI : environ +1,7 %. Le prix repasse au vert, les positions se retirent et les capitaux n’augmentent presque pas — ne prenez pas 0,106 pour une confirmation d’un redressement autonome de L2.
Dans la même séance, $ARB affiche environ +5,7 % sur la journée et un ratio long/short d’environ 1,28 (environ 56 % de positions longues) : les positions y sont encore plus dégarnies.
Ce mouvement est-il un faux rebond vert dû au rachat des positions courtes, ou L2 bénéficie-t-il vraiment d’achats indépendants ? Partagez vos contre-exemples en commentaire.
#midnovembermarket
$OP : environ 0,102→0,106 sur la journée (+4 % environ), −6 % environ sur la semaine ; ratio long/short des comptes : environ 2,27→1,90 (environ 69 %→66 % de positions longues) ; taux de financement : environ +0,0069 %/8 h ; OI : environ +1,7 %. Le prix repasse au vert, les positions se retirent et les capitaux n’augmentent presque pas — ne prenez pas 0,106 pour une confirmation d’un redressement autonome de L2.
Dans la même séance, $ARB affiche environ +5,7 % sur la journée et un ratio long/short d’environ 1,28 (environ 56 % de positions longues) : les positions y sont encore plus dégarnies.
Ce mouvement est-il un faux rebond vert dû au rachat des positions courtes, ou L2 bénéficie-t-il vraiment d’achats indépendants ? Partagez vos contre-exemples en commentaire.
#midnovembermarket