On en attendait 65 000, et voilà qu’ils en sortent 165 000 : les traders sont restés bouche bée devant ces chiffres de l’emploi non agricole.
Ils misaient encore sur une baisse des taux en décembre, mais maintenant, les contrats à terme sur les taux se font directement laminer, et tout le monde se met à miser davantage sur une hausse de 25 points de base en décembre.
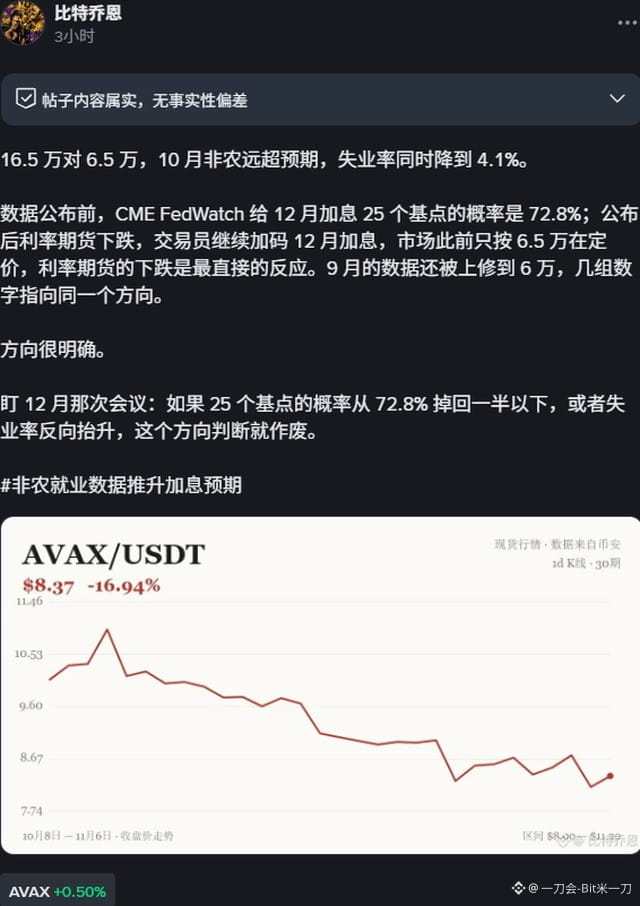
D’abord, les chiffres de septembre sont révisés à la hausse, à 60 000, puis le taux de chômage tombe à 4,1 %. La Fed, ce n’est pas qu’elle injecte des liquidités : elle trouve plutôt que l’eau est trop chaude et veut y ajouter des glaçons. Au passage, les actifs sensibles à la conjoncture comme AVAX se font aussi massacrer.
Si la probabilité d’une hausse des taux en décembre retombe sous les 50 %, après avoir atteint 72,8 %, alors seulement ce scénario de hausse sera derrière nous. Sinon, cette grosse massue macroéconomique va continuer de s’abattre.
Ils misaient encore sur une baisse des taux en décembre, mais maintenant, les contrats à terme sur les taux se font directement laminer, et tout le monde se met à miser davantage sur une hausse de 25 points de base en décembre.
D’abord, les chiffres de septembre sont révisés à la hausse, à 60 000, puis le taux de chômage tombe à 4,1 %. La Fed, ce n’est pas qu’elle injecte des liquidités : elle trouve plutôt que l’eau est trop chaude et veut y ajouter des glaçons. Au passage, les actifs sensibles à la conjoncture comme AVAX se font aussi massacrer.
Si la probabilité d’une hausse des taux en décembre retombe sous les 50 %, après avoir atteint 72,8 %, alors seulement ce scénario de hausse sera derrière nous. Sinon, cette grosse massue macroéconomique va continuer de s’abattre.