━━━━━━━━━━━━━━━━━━━━
AMD vient de publier l’un des résultats les plus convaincants de l’ère de l’IA — et pourtant, le titre a d’abord pris une sacrée claque.
◆ Résultats du T3 2026 : les chiffres parlent d’eux-mêmes
✔︎ Chiffre d’affaires de 13,38 milliards de dollars, en hausse de 45 % sur un an (supérieur aux attentes)
✔︎ BPA ajusté de 2,09 $, en hausse de 74 % (nettement supérieur aux attentes)
✔︎ Le chiffre d’affaires des centres de données a presque doublé pour atteindre 8,5 milliards de dollars (+97 % sur un an) et représente désormais 64 % du chiffre d’affaires de l’entreprise
✔︎ Prévisions pour le T4 : environ 17 milliards de dollars (±3 %), bien au-dessus du consensus et impliquant une croissance d’environ 66 % sur un an
━━━━━━━━━━━━━━━━━━━━
Lisa Su ne s’est pas contentée d’être à la hauteur du moment — elle a placé la barre plus haut. La demande de GPU Instinct et de CPU EPYC s’accélère, les systèmes Helios à l’échelle du rack sont en cours de livraison, et la direction prévoit une croissance du chiffre d’affaires total de >80% en 2027, le segment Data Center devant représenter plus de 80 % du chiffre d’affaires.
━━━━━━━━━━━━━━━━━━━━
Alors, pourquoi cette vente massive ?
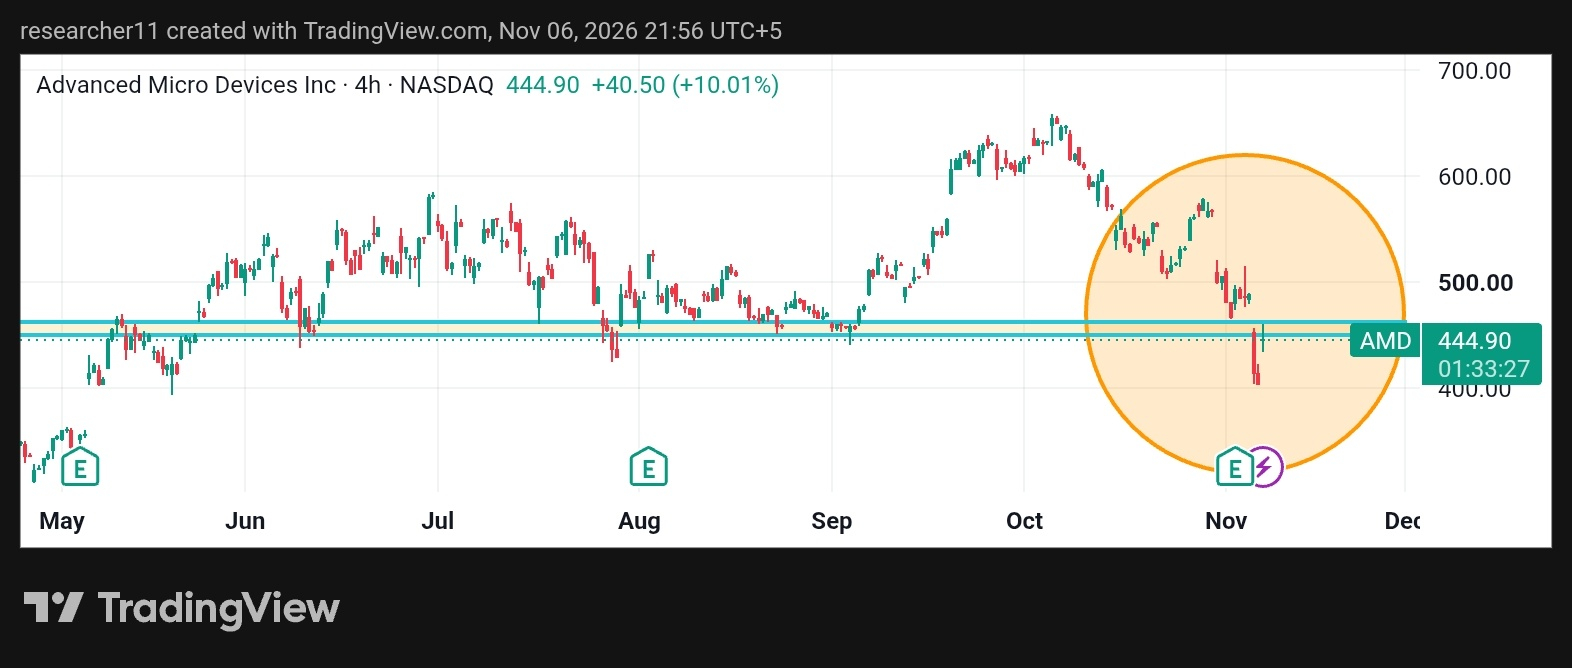
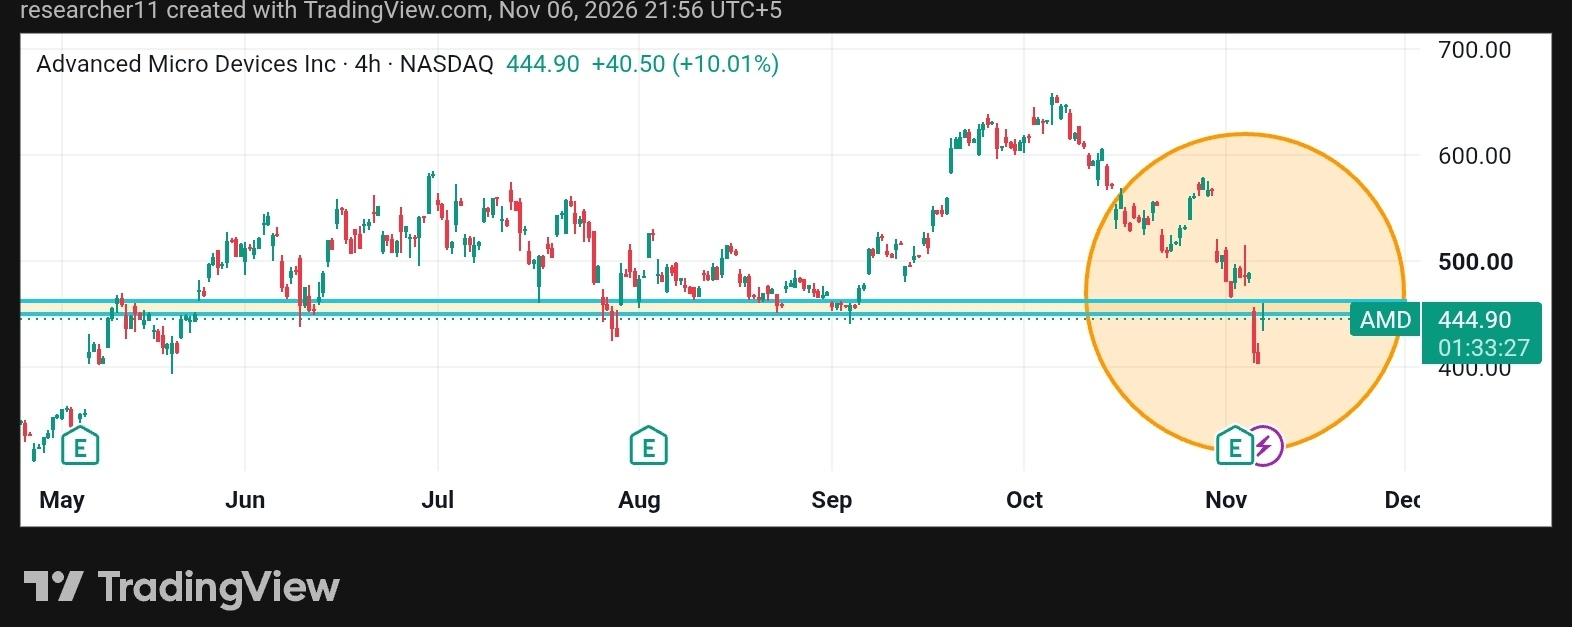
Le graphique raconte toute l’histoire. Après une forte hausse jusqu’au début octobre (près de la zone des 650–660 $), AMD a fortement reculé jusqu’au début novembre, touchant brièvement les bas 400 $, avant de rebondir d’environ 10 % le 6 nov. pour atteindre le milieu des 440 $. Un classique « acheter la rumeur, vendre la nouvelle + digestion de la valorisation » après une énorme progression de plusieurs mois. Les valeurs liées à l’IA ont été volatiles ; le faux pas antérieur d’Intel n’a pas aidé le sentiment du marché, et certains investisseurs voulaient simplement engranger leurs gains après cette forte hausse.
━━━━━━━━━━━━━━━━━━━━
Ce qui alimente vraiment le discours en ce moment
① Le Data Center n’est plus une histoire de croissance — c’est l’histoire.
Le chiffre d’affaires des serveurs a plus que doublé. Les accélérateurs d’IA passent à l’échelle. C’est le véritable moteur.
② Les prévisions sont ambitieuses et crédibles.
17 milliards de dollars au T4 et une croissance de >80% l’an prochain, ce n’est pas prudent. Les approvisionnements sont sécurisés.
③ Le repli a redonné un peu d’air.
Depuis ses sommets d’octobre, le titre a perdu une part importante de sa valeur. La valorisation absolue reste élevée, mais la trajectoire de croissance vient de s’accentuer.
━━━━━━━━━━━━━━━━━━━━
Est-il trop tard pour miser sur les valeurs des semi-conducteurs ?
Pas si vous faites preuve de discernement. Les acteurs spécialisés dans le calcul pour l’IA qui tiennent leurs promesses (et relèvent leurs prévisions) ont toujours le vent en poupe. Ceux qui déçoivent ou présentent des prévisions timides sont lourdement sanctionnés. AMD vient clairement de rejoindre le premier camp. Le récent creux est exactement le genre de volatilité qui offre de meilleurs points d’entrée à ceux qui pensent que le déploiement des infrastructures d’IA sur plusieurs années a encore de beaux jours devant lui.
━━━━━━━━━━━━━━━━━━━━
Arm et Qualcomm publieront bientôt leurs résultats — ce sera le prochain véritable test en temps réel pour savoir si la fièvre de l’IA continue de déborder sur le calcul.
━━━━━━━━━━━━━━━━━━━━
➤ En bref
Des fondamentaux solides + des valorisations élevées, mais pas déraisonnables après le repli + une accélération nette dans la partie la plus rentable de l’activité = les perspectives restent favorables pour les investisseurs patients.
━━━━━━━━━━━━━━━━━━━━
Rejoignez la discussion
Êtes-vous toujours optimistes pour le secteur des semi-conducteurs après ces résultats, ou attendez-vous un repli plus marqué ?
Donnez votre avis ci-dessous — et partagez ceci si cela vous a aidé à y voir plus clair.
À vous la parole.
#JobsReportRaisesHikeOdds #US Data Center Rules May Constrain AI Expansion #$2TWipedOutHedgeFundsFaceLiquidation #USMidtermsCouldShakeUpUS-IranTies