
J’ai passé les dernières heures à décortiquer les chiffres macroéconomiques et, franchement… les dernières données sur l’emploi aux États-Unis viennent de bouleverser toute ma stratégie dynamique.
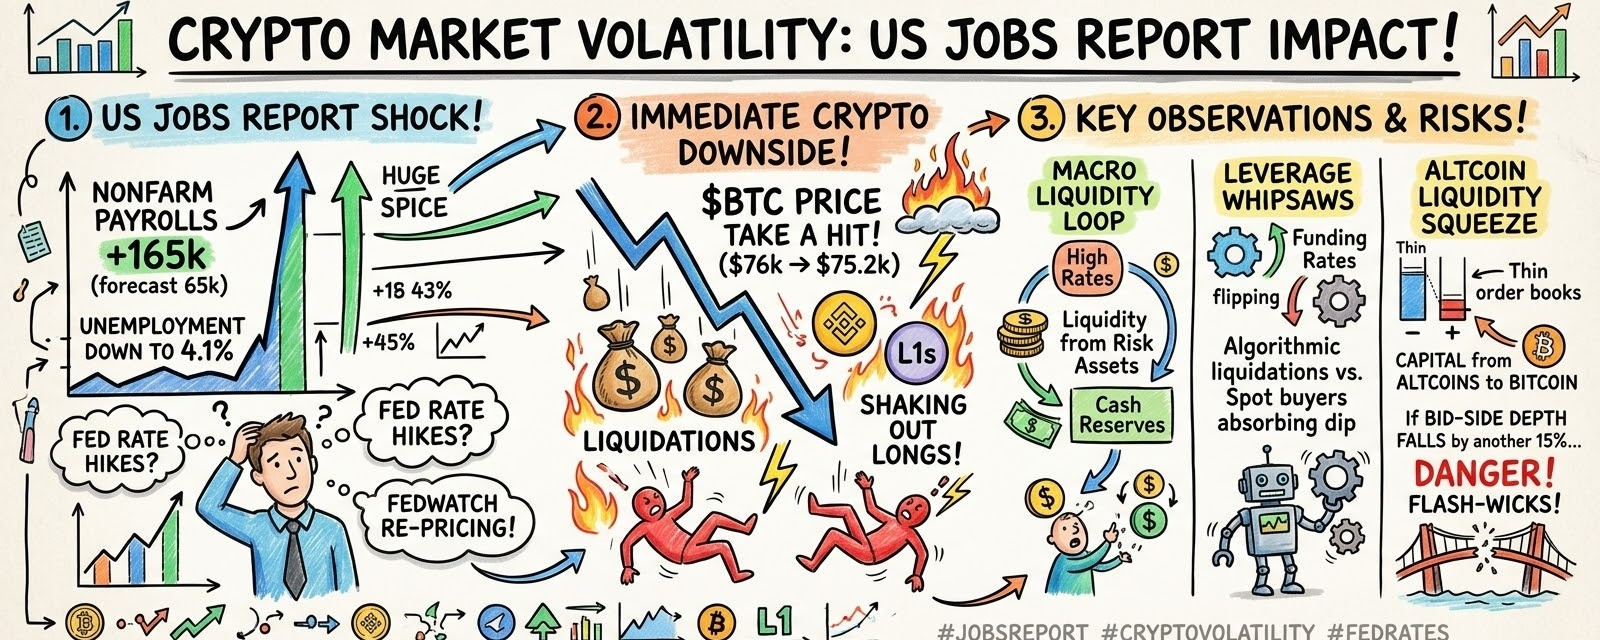
Les créations d’emplois non agricoles ont largement dépassé les attentes, avec 165 000 emplois créés contre 65 000 prévus, faisant reculer le chômage à 4,1 %.
Je ne m’attendais pas à ce que l’outil CME FedWatch réévalue aussi fortement, du jour au lendemain, les probabilités d’une hausse des taux.
La réaction immédiate des cryptomonnaies a été une brusque ruée réflexe à la baisse.
$BTC a chuté brutalement, passant de 76 000 $ à environ 75 200 $ en quelques minutes, liquidant les positions longues trop endettées sur les principales plateformes d’échange.
En examinant la profondeur de liquidité on-chain et les carnets d’ordres sur les marchés dérivés, voici trois observations de terrain que je suis de près en ce moment : 🧠
1. La boucle de liquidité macroéconomique 📉
Un marché du travail résilient ne laisse à la Réserve fédérale aucune raison de réduire les taux.
Des taux terminaux élevés maintiennent les rendements des bons du Trésor à un niveau élevé \rightarrow les capitaux se détournent des actifs risqués \rightarrow les liquidités spéculatives quittent les altcoins pour se réfugier directement dans des réserves de trésorerie à court terme.
2. Les revirements liés à l’effet de levier sur le marché spot et les contrats à terme ⚡
Lors de la baisse initiale, les taux de financement des contrats perpétuels sont temporairement passés en territoire négatif, avant que les acheteurs au comptant n’interviennent pour absorber le repli autour d’un niveau de support structurel clé.
Nous n’assistons pas encore à des ventes paniques massives de la part des institutions, mais plutôt à des liquidations algorithmiques de produits dérivés qui prennent les particuliers au dépourvu.
3. Le resserrement de la liquidité des altcoins 🔄
Les principaux jetons des écosystèmes, comme $BNB, ainsi que les grands réseaux de couche 1, tiennent des zones de support clés, mais la profondeur des carnets d’ordres s’amenuise visiblement.
Lorsque les probabilités d’une hausse des taux augmentent, les capitaux spéculatifs quittent d’abord les altcoins pour se concentrer dans les réserves de Bitcoin.
Mais voici le facteur limitant qui m’inquiète vraiment... 🚨
Tout le monde considère cela comme un repli temporaire, mais les chiffres de la fourniture de liquidité racontent une histoire plus sombre.
Voici le point de rupture : si la profondeur des carnets d’ordres à l’achat sur les principales paires spot se dégrade de 15 % supplémentaires tandis que les rendements à 10 ans restent au-dessus de 4,3 %, les teneurs de marché automatisés seront contraints, pour des raisons économiques, de retirer la liquidité à l’achat et de la replacer plus bas dans le carnet d’ordres — transformant des liquidations ordinaires en mèches éclair violentes et en cascade. ⚠️
Nous sommes actuellement pris dans un étrange paradoxe structurel.
D’un côté, les rendements macroéconomiques cherchent activement à drainer les liquidités des actifs risqués. De l’autre, les flux entrants de base des ETF spot institutionnels ne montrent aucun signe de faiblesse.
Honnêtement, je ne sais pas si nous anticipons un drainage macroéconomique qui va durer plusieurs mois... ou si le soutien des acheteurs institutionnels est sur le point de complètement contrecarrer la stratégie de la Fed.
Comment adaptez-vous vos stratégies sur le marché spot et les contrats à terme pendant que le marché digère tout cela ? 🤔
Couvrez-vous votre exposition au delta ici, ou pariez-vous que les flux entrants des ETF vont l’emporter sur les données de FedWatch ? Débattons dans les commentaires ! 👇
\u003ct-79/\u003e \u003ct-81/\u003e \u003ct-83/\u003e \u003ct-85/\u003e
Avertissement : ceci ne constitue pas un conseil financier. Faites toujours vos propres recherches.