La capacité des actions américaines à prolonger leur rebond après la publication des chiffres de l’emploi non agricole (NFP) dépendra de la manière dont les marchés arbitreront entre la vigueur des données sur l’emploi et les anticipations de politique monétaire.
Le dernier rapport sur l’emploi a réservé une forte surprise, compliquant la trajectoire des actifs risqués après la récente volatilité des marchés technologiques.
Principaux chiffres
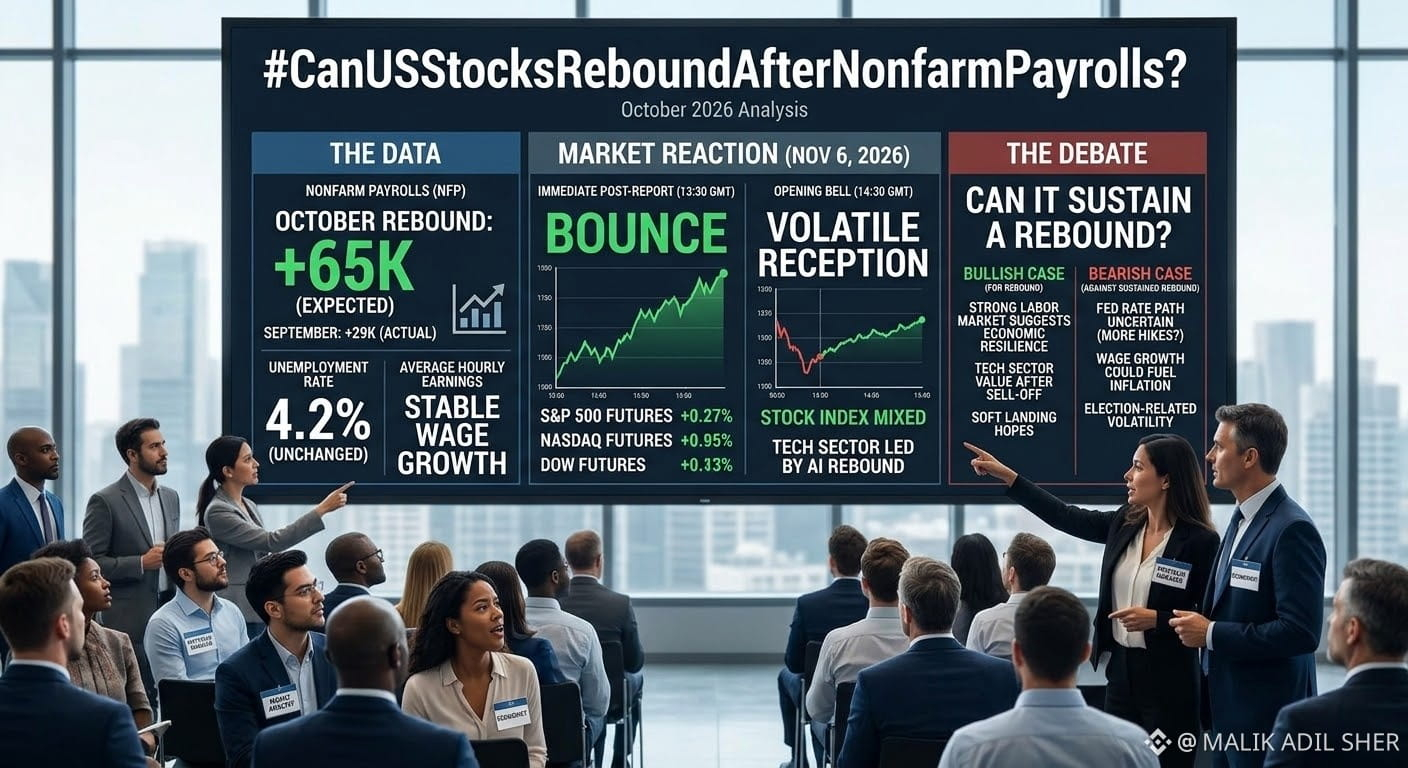
Emploi non agricole : les créations d’emplois non agricoles ont bondi de 165 000 en octobre, dépassant largement les prévisions du marché, qui tablaient sur 65 000. De plus, les chiffres des mois précédents (août et septembre) ont été révisés à la hausse, pour un total de 84 000 emplois.
Taux de chômage : il a reculé à 4,1 %, contre 4,2 % le mois précédent.
Réactions immédiates des marchés boursiers et dynamiques macroéconomiques
1. Risque de hausse des taux / de taux élevés plus longtemps
Si la vigueur du marché du travail atténue les craintes de récession, elle constitue une arme à double tranchant pour les actions. Cette surprise positive témoigne de la résilience de l’économie et donne à la Réserve fédérale une marge de manœuvre pour maintenir une position restrictive, voire envisager de nouvelles hausses de taux si l’inflation reste tenace.
Les rendements des bons du Trésor ont bondi après la publication, poussant les contrats à terme sur indices (comme le S&P 500) à réduire leurs gains d’avant l’ouverture.
2. Secteur technologique et divergences plus générales
Avant la publication des chiffres de l’emploi non agricole, les contrats à terme sur actions — en particulier ceux du Nasdaq 100 — tentaient un rebond technique, soutenus par un rebond de soulagement des valeurs de l’IA et des semi-conducteurs (par exemple Micron, AMD et NVIDIA) après les précédentes ventes.
Opposition entre croissance et valeur : la hausse des rendements tend à peser de manière disproportionnée sur les valeurs technologiques aux valorisations élevées et sur les actions sensibles aux taux d’intérêt. Si la capacité bénéficiaire des géants technologiques peut temporairement se dissocier de la pression exercée par les rendements, une incertitude prolongée sur les taux limite le potentiel de hausse.
Hésitation du Dow Jones et des petites capitalisations : les indices des grandes valeurs de premier ordre et des petites capitalisations (Russell 2000) font preuve de prudence, car la hausse des coûts d’emprunt touche directement les secteurs cycliques et les entreprises de plus petite capitalisation.
#CanUSStocksReboundAfterNonfarmPayrolls?
Le dernier rapport sur l’emploi a réservé une forte surprise, compliquant la trajectoire des actifs risqués après la récente volatilité des marchés technologiques.
Principaux chiffres
Emploi non agricole : les créations d’emplois non agricoles ont bondi de 165 000 en octobre, dépassant largement les prévisions du marché, qui tablaient sur 65 000. De plus, les chiffres des mois précédents (août et septembre) ont été révisés à la hausse, pour un total de 84 000 emplois.
Taux de chômage : il a reculé à 4,1 %, contre 4,2 % le mois précédent.
Réactions immédiates des marchés boursiers et dynamiques macroéconomiques
1. Risque de hausse des taux / de taux élevés plus longtemps
Si la vigueur du marché du travail atténue les craintes de récession, elle constitue une arme à double tranchant pour les actions. Cette surprise positive témoigne de la résilience de l’économie et donne à la Réserve fédérale une marge de manœuvre pour maintenir une position restrictive, voire envisager de nouvelles hausses de taux si l’inflation reste tenace.
Les rendements des bons du Trésor ont bondi après la publication, poussant les contrats à terme sur indices (comme le S&P 500) à réduire leurs gains d’avant l’ouverture.
2. Secteur technologique et divergences plus générales
Avant la publication des chiffres de l’emploi non agricole, les contrats à terme sur actions — en particulier ceux du Nasdaq 100 — tentaient un rebond technique, soutenus par un rebond de soulagement des valeurs de l’IA et des semi-conducteurs (par exemple Micron, AMD et NVIDIA) après les précédentes ventes.
Opposition entre croissance et valeur : la hausse des rendements tend à peser de manière disproportionnée sur les valeurs technologiques aux valorisations élevées et sur les actions sensibles aux taux d’intérêt. Si la capacité bénéficiaire des géants technologiques peut temporairement se dissocier de la pression exercée par les rendements, une incertitude prolongée sur les taux limite le potentiel de hausse.
Hésitation du Dow Jones et des petites capitalisations : les indices des grandes valeurs de premier ordre et des petites capitalisations (Russell 2000) font preuve de prudence, car la hausse des coûts d’emprunt touche directement les secteurs cycliques et les entreprises de plus petite capitalisation.
#CanUSStocksReboundAfterNonfarmPayrolls?