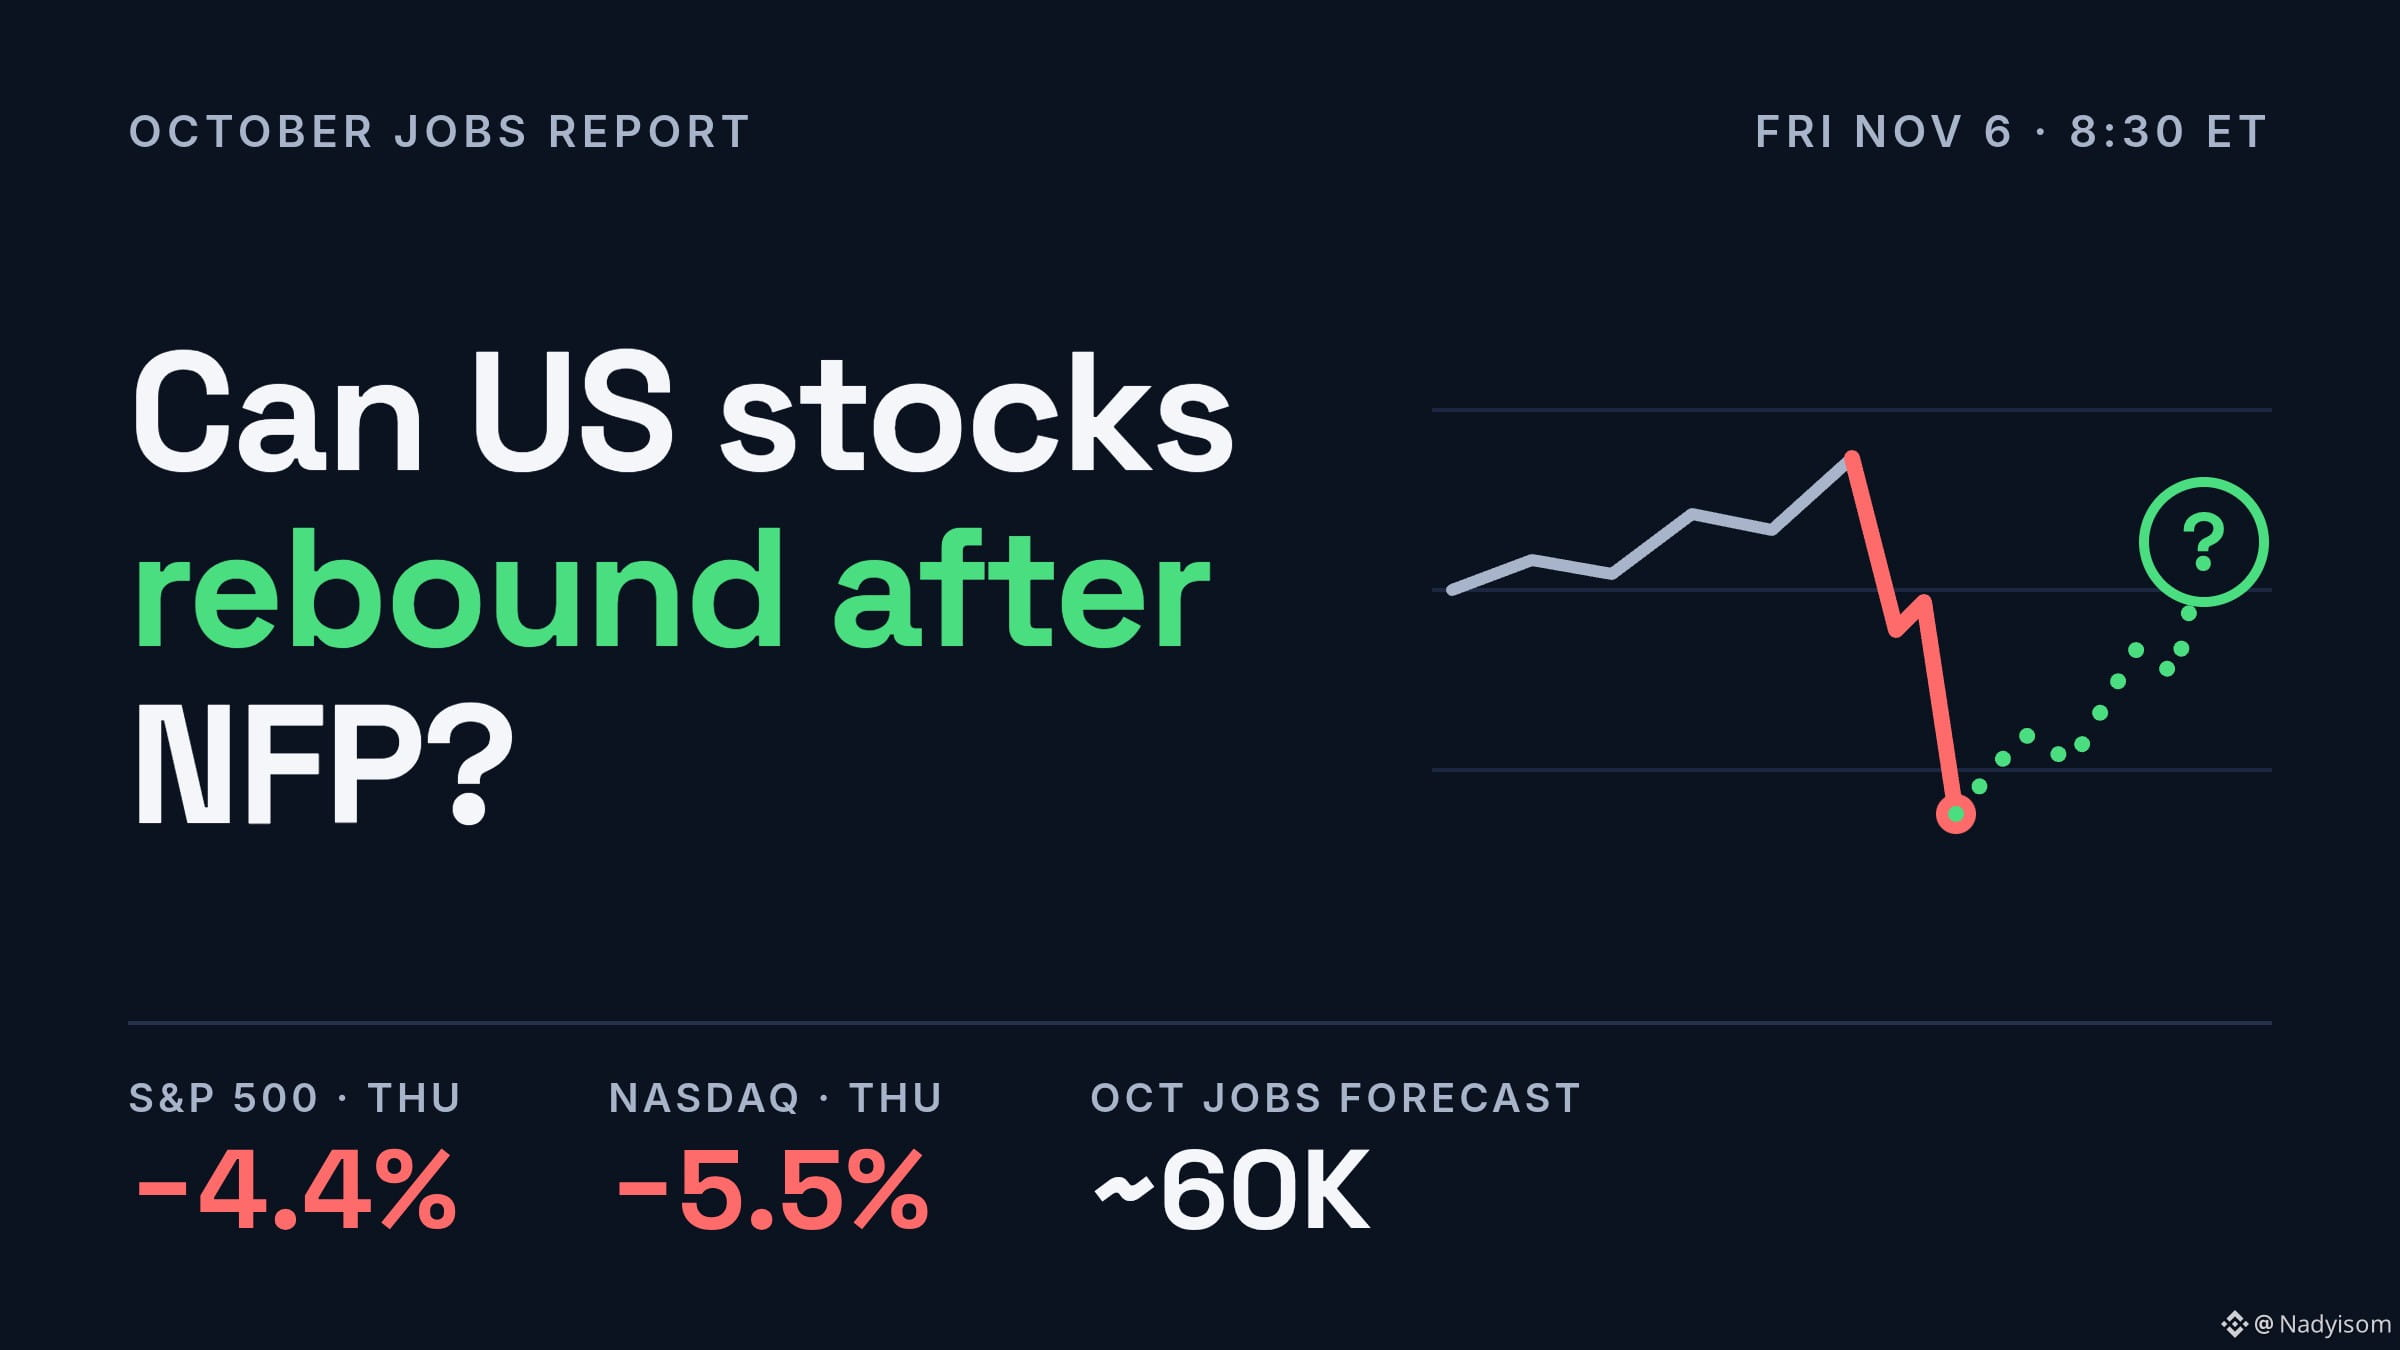

Jeudi a été une journée difficile. Le S&P 500 a chuté de 4,4 % et le Nasdaq a reculé de 5,5 %, entrant en territoire de correction. Les principaux indices n’avaient pas connu pire journée depuis avril 2025. Les inquiétudes concernant les centres de données et l’IA ont servi de déclencheur.
Le rapport sur l’emploi d’octobre sera publié aujourd’hui à 8 h 30, heure de l’Est. Les économistes prévoient environ 60 000 emplois et un taux de chômage de 4,2 %. En septembre, il n’y en avait eu que 29 000. Depuis janvier 2025, les embauches ont atteint en moyenne environ 35 000 par mois : la barre est donc basse.
L’emploi n’a pas provoqué la vague de ventes, mais les chiffres peuvent tout de même faire bouger les actions, surtout par l’intermédiaire de la Fed. Les traders estiment à environ 66 % la probabilité d’une hausse des taux en décembre.
Si le rapport est solide (100 000 emplois ou plus, avec des salaires soutenus), les chances d’une hausse des taux augmentent et les rendements progressent. Cela pèse sur les valorisations technologiques.
Si le rapport est faible (moins de 30 000 emplois ou un chômage supérieur à 4,3 %), les paris sur une hausse des taux diminuent. Cela a soutenu les actions le mois dernier. Mais un rapport très faible pose un autre problème : les investisseurs commencent à s’inquiéter de la croissance.
Si les chiffres sont proches des prévisions, la Fed reste sur sa trajectoire, et une hausse en décembre est déjà largement anticipée.
Les contrats à terme sur le Nasdaq gagnaient plus de 1 % tôt vendredi, certains acheteurs profitant de la baisse.
Un rebond est facile à imaginer. Pour une véritable reprise, il faut que les actions liées à l’IA cessent de reculer. Un seul rapport sur l’emploi ne peut pas régler le problème à lui seul.
$BTC
$ETH
$BNB
#CanUSStocksReboundAfterNonfarmPayrolls?
Le rapport sur l’emploi d’octobre sera publié aujourd’hui à 8 h 30, heure de l’Est. Les économistes prévoient environ 60 000 emplois et un taux de chômage de 4,2 %. En septembre, il n’y en avait eu que 29 000. Depuis janvier 2025, les embauches ont atteint en moyenne environ 35 000 par mois : la barre est donc basse.
L’emploi n’a pas provoqué la vague de ventes, mais les chiffres peuvent tout de même faire bouger les actions, surtout par l’intermédiaire de la Fed. Les traders estiment à environ 66 % la probabilité d’une hausse des taux en décembre.
Si le rapport est solide (100 000 emplois ou plus, avec des salaires soutenus), les chances d’une hausse des taux augmentent et les rendements progressent. Cela pèse sur les valorisations technologiques.
Si le rapport est faible (moins de 30 000 emplois ou un chômage supérieur à 4,3 %), les paris sur une hausse des taux diminuent. Cela a soutenu les actions le mois dernier. Mais un rapport très faible pose un autre problème : les investisseurs commencent à s’inquiéter de la croissance.
Si les chiffres sont proches des prévisions, la Fed reste sur sa trajectoire, et une hausse en décembre est déjà largement anticipée.
Les contrats à terme sur le Nasdaq gagnaient plus de 1 % tôt vendredi, certains acheteurs profitant de la baisse.
Un rebond est facile à imaginer. Pour une véritable reprise, il faut que les actions liées à l’IA cessent de reculer. Un seul rapport sur l’emploi ne peut pas régler le problème à lui seul.
$BTC
$ETH
$BNB
#CanUSStocksReboundAfterNonfarmPayrolls?