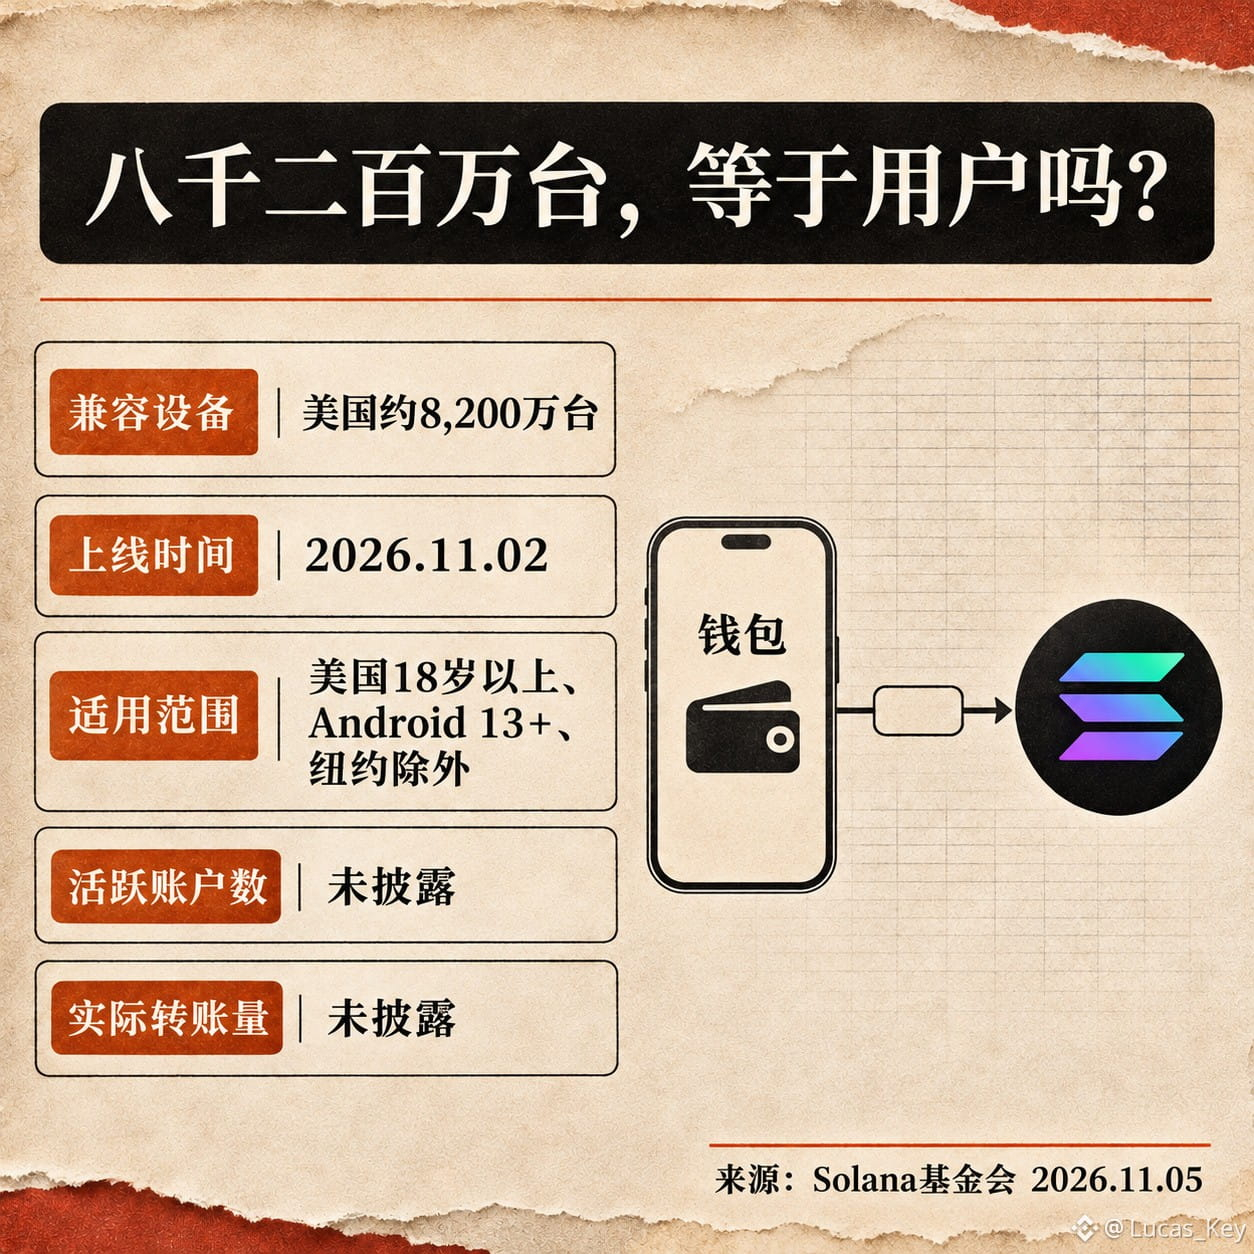
$SOL Le chiffre le plus susceptible d’être mal interprété aujourd’hui est « 82 millions ». La Fondation Solana a confirmé le 5 novembre que les comptes en stablecoins du portefeuille mobile, destinés aux utilisateurs américains admissibles, avaient été lancés le 2 novembre. Les transferts sous-jacents sont réglés sur Solana ; les quelque 82 millions correspondent au nombre d’appareils compatibles, et non au nombre de comptes ouverts, encore moins au nombre de transferts déjà effectués.
Les raisons d’être optimiste sont bien réelles : le service est directement intégré à l’interface de portefeuille que les utilisateurs possèdent déjà. Il leur évite de télécharger une application crypto distincte et de gérer des clés privées, tout en permettant de recevoir des virements transfrontaliers depuis des banques admissibles. Une telle capacité de distribution est difficile à reproduire en se reposant uniquement sur les faibles frais de transaction sur la chaîne. Si le produit suscite un usage récurrent, les paiements sur la blockchain auront plus de valeur qu’une campagne marketing ponctuelle.
Mais ne confondons pas couverture des appareils et demande de jetons. L’annonce précise que le service est réservé aux adultes résidant aux États-Unis et disposant d’un modèle d’appareil et d’un système compatibles ; les résidents de New York en sont exclus. Le nombre de comptes actifs et le volume réel des transferts sur la chaîne n’ont pas été communiqués. Les transferts vers d’autres portefeuilles sont présentés comme exempts de frais de service du portefeuille mobile, mais des frais de tiers peuvent s’appliquer. Les frais de transaction sur Solana sont payés en SOL, ce qui ne signifie pas que chaque utilisateur doive acheter lui-même des SOL : le service de portefeuille peut prendre les frais à sa charge ou les abstraire.
Il s’agit aussi d’une compétition pour la distribution des paiements entre $ETH et $BNB : le premier dispose d’USDC natif et d’un écosystème de règlement bien établi, tandis que le second élargit lui aussi ses points d’accès aux paiements en stablecoins. Celui qui s’imposera sur mobile aura la possibilité d’intégrer la liquidité déjà présente sur la chaîne aux paiements du quotidien ; mais la liste des points d’accès ne se transforme pas automatiquement en part de marché. Je suivrai surtout les chiffres qui seront publiés à l’avenir : comptes réels, taux de transferts récurrents, coûts de transaction et parts des transferts inter-chaînes. Sources : annonce de la Fondation Solana du 5 novembre, documents officiels de Circle et de BNB Chain. Avertissement sur les risques : les partenariats dans l’écosystème ne garantissent pas l’adoption par les utilisateurs et ne signifient pas non plus que le cours d’un jeton va augmenter.
Les raisons d’être optimiste sont bien réelles : le service est directement intégré à l’interface de portefeuille que les utilisateurs possèdent déjà. Il leur évite de télécharger une application crypto distincte et de gérer des clés privées, tout en permettant de recevoir des virements transfrontaliers depuis des banques admissibles. Une telle capacité de distribution est difficile à reproduire en se reposant uniquement sur les faibles frais de transaction sur la chaîne. Si le produit suscite un usage récurrent, les paiements sur la blockchain auront plus de valeur qu’une campagne marketing ponctuelle.
Mais ne confondons pas couverture des appareils et demande de jetons. L’annonce précise que le service est réservé aux adultes résidant aux États-Unis et disposant d’un modèle d’appareil et d’un système compatibles ; les résidents de New York en sont exclus. Le nombre de comptes actifs et le volume réel des transferts sur la chaîne n’ont pas été communiqués. Les transferts vers d’autres portefeuilles sont présentés comme exempts de frais de service du portefeuille mobile, mais des frais de tiers peuvent s’appliquer. Les frais de transaction sur Solana sont payés en SOL, ce qui ne signifie pas que chaque utilisateur doive acheter lui-même des SOL : le service de portefeuille peut prendre les frais à sa charge ou les abstraire.
Il s’agit aussi d’une compétition pour la distribution des paiements entre $ETH et $BNB : le premier dispose d’USDC natif et d’un écosystème de règlement bien établi, tandis que le second élargit lui aussi ses points d’accès aux paiements en stablecoins. Celui qui s’imposera sur mobile aura la possibilité d’intégrer la liquidité déjà présente sur la chaîne aux paiements du quotidien ; mais la liste des points d’accès ne se transforme pas automatiquement en part de marché. Je suivrai surtout les chiffres qui seront publiés à l’avenir : comptes réels, taux de transferts récurrents, coûts de transaction et parts des transferts inter-chaînes. Sources : annonce de la Fondation Solana du 5 novembre, documents officiels de Circle et de BNB Chain. Avertissement sur les risques : les partenariats dans l’écosystème ne garantissent pas l’adoption par les utilisateurs et ne signifient pas non plus que le cours d’un jeton va augmenter.