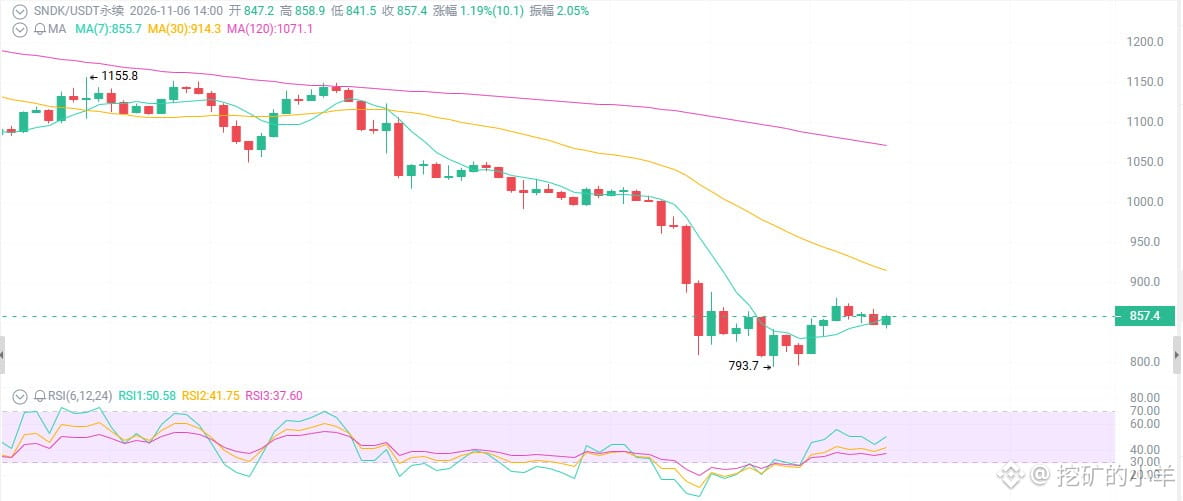
SNDK à 855 $, vous achetez au plus bas ou vous essayez d’attraper un couteau qui tombe ?
Des résultats explosifs, un chiffre d’affaires en hausse de 378 % sur un an, une marge brute de 85 %, un PER d’à peine 8… mais une chute de 36 % en 6 jours, après avoir été divisée par deux encore et encore depuis 2 374 $. L’amplitude sur 24 heures dépasse les 20 %. Est-ce le premier domino de l’éclatement de la bulle de l’IA, ou l’action la plus injustement massacrée de 2026 ?
D’abord, les apparences : toutes les bonnes nouvelles sont accueillies comme de mauvaises.
Les résultats publiés le 29 octobre affichent un chiffre d’affaires de 11,03 milliards de dollars, en hausse de 23 % par rapport au trimestre précédent et de 378 % sur un an. Le BPA atteint 49,51 $, au-dessus des prévisions, et la marge brute s’élève à 85,1 %. Les revenus des centres de données atteignent 4,8 milliards, en hausse de 61 % sur le trimestre. L’entreprise a aussi annoncé un fractionnement d’actions à raison de 8 pour 1 et un rachat d’actions de 5 milliards de dollars.
Et le résultat ? Le cours a plongé directement de 1 020 à 794 $, soit une baisse de plus de 36 % en 6 séances.
Le RSI est profondément en zone de survente, mais la pression vendeuse ne s’est pas encore épuisée. Le niveau des 800 $ est la dernière ligne de défense.
Première chose : meilleurs sont les résultats, plus la chute est brutale. Vous voyez le tableau ?
Le chiffre d’affaires a bondi de 378 % sur un an, la marge brute atteint 85 %, le flux de trésorerie disponible s’élève à 5,7 milliards sur le trimestre, l’entreprise n’a pas de dette et continue de racheter ses actions. Avec de tels fondamentaux, sur n’importe quel marché normal, le cours devrait s’envoler.
Pourtant, il a chuté de 36 %.
Pourquoi ? Parce que le marché mise sur un scénario : la bulle de l’IA va éclater.
NVDA baisse, MU baisse, AMD baisse ; tout le secteur des semi-conducteurs et du stockage subit une compression collective des multiples de valorisation. SNDK n’est que l’une des victimes de la panique. Fox Advisors a abaissé sa recommandation, tandis que la forte hausse des avances de paiement de la chinoise CXMT suscite des craintes de concurrence. Toutes les mauvaises nouvelles sont amplifiées, toutes les bonnes sont ignorées.
Deuxième chose : un PER de 8 fois, vous avez déjà vu un actif aussi bon marché au cœur de l’IA ?
Le PER des douze derniers mois est de 8 à 9 fois, et celui basé sur les bénéfices futurs est encore plus bas. Comparons avec ses pairs : MU, NVDA, AMD… lequel n’est pas valorisé à plus de 20 fois ?
SNDK est un acteur majeur mondial de la mémoire flash NAND et des SSD d’entreprise ; les centres de données dédiés à l’IA ne peuvent pas s’en passer. Son carnet de commandes restant (RPO) atteint 88,9 milliards de dollars, verrouillés par des contrats à long terme, ce qui offre une très grande visibilité sur les revenus des prochaines années.
La valorisation que le marché lui attribue aujourd’hui repose sur l’hypothèse que « la demande en IA va s’effondrer dès l’année prochaine ».
Troisième chose : les 800 $ sont le seuil critique ; la volatilité pourrait encore s’accentuer avant le fractionnement
Analyse technique : les moyennes mobiles journalières sont disposées en configuration baissière, le cours est nettement sous toutes les moyennes clés et les séances de baisse se succèdent avec des volumes en hausse. Le RSI est profondément en zone de survente, mais aucun signe clair de divergence n’est apparu.
Niveaux clés : la zone des 800–790 $ correspond au plus bas sur 24 heures et aux creux des débuts de cotation. En dessous, les prochains niveaux à surveiller sont 700–750 $.
La date d’enregistrement pour le fractionnement est le 9 novembre ; il prendra effet après la clôture le 19 novembre, et les échanges reprendront sur la base ajustée le 20 novembre.
La tendance reste baissière, mais un rebond technique lié à la survente peut survenir à tout moment. Vendre à découvert comme acheter au plus bas, c’est jouer avec le feu.
Des résultats explosifs, un chiffre d’affaires en hausse de 378 % sur un an, une marge brute de 85 %, un PER d’à peine 8… mais une chute de 36 % en 6 jours, après avoir été divisée par deux encore et encore depuis 2 374 $. L’amplitude sur 24 heures dépasse les 20 %. Est-ce le premier domino de l’éclatement de la bulle de l’IA, ou l’action la plus injustement massacrée de 2026 ?
D’abord, les apparences : toutes les bonnes nouvelles sont accueillies comme de mauvaises.
Les résultats publiés le 29 octobre affichent un chiffre d’affaires de 11,03 milliards de dollars, en hausse de 23 % par rapport au trimestre précédent et de 378 % sur un an. Le BPA atteint 49,51 $, au-dessus des prévisions, et la marge brute s’élève à 85,1 %. Les revenus des centres de données atteignent 4,8 milliards, en hausse de 61 % sur le trimestre. L’entreprise a aussi annoncé un fractionnement d’actions à raison de 8 pour 1 et un rachat d’actions de 5 milliards de dollars.
Et le résultat ? Le cours a plongé directement de 1 020 à 794 $, soit une baisse de plus de 36 % en 6 séances.
Le RSI est profondément en zone de survente, mais la pression vendeuse ne s’est pas encore épuisée. Le niveau des 800 $ est la dernière ligne de défense.
Première chose : meilleurs sont les résultats, plus la chute est brutale. Vous voyez le tableau ?
Le chiffre d’affaires a bondi de 378 % sur un an, la marge brute atteint 85 %, le flux de trésorerie disponible s’élève à 5,7 milliards sur le trimestre, l’entreprise n’a pas de dette et continue de racheter ses actions. Avec de tels fondamentaux, sur n’importe quel marché normal, le cours devrait s’envoler.
Pourtant, il a chuté de 36 %.
Pourquoi ? Parce que le marché mise sur un scénario : la bulle de l’IA va éclater.
NVDA baisse, MU baisse, AMD baisse ; tout le secteur des semi-conducteurs et du stockage subit une compression collective des multiples de valorisation. SNDK n’est que l’une des victimes de la panique. Fox Advisors a abaissé sa recommandation, tandis que la forte hausse des avances de paiement de la chinoise CXMT suscite des craintes de concurrence. Toutes les mauvaises nouvelles sont amplifiées, toutes les bonnes sont ignorées.
Deuxième chose : un PER de 8 fois, vous avez déjà vu un actif aussi bon marché au cœur de l’IA ?
Le PER des douze derniers mois est de 8 à 9 fois, et celui basé sur les bénéfices futurs est encore plus bas. Comparons avec ses pairs : MU, NVDA, AMD… lequel n’est pas valorisé à plus de 20 fois ?
SNDK est un acteur majeur mondial de la mémoire flash NAND et des SSD d’entreprise ; les centres de données dédiés à l’IA ne peuvent pas s’en passer. Son carnet de commandes restant (RPO) atteint 88,9 milliards de dollars, verrouillés par des contrats à long terme, ce qui offre une très grande visibilité sur les revenus des prochaines années.
La valorisation que le marché lui attribue aujourd’hui repose sur l’hypothèse que « la demande en IA va s’effondrer dès l’année prochaine ».
Troisième chose : les 800 $ sont le seuil critique ; la volatilité pourrait encore s’accentuer avant le fractionnement
Analyse technique : les moyennes mobiles journalières sont disposées en configuration baissière, le cours est nettement sous toutes les moyennes clés et les séances de baisse se succèdent avec des volumes en hausse. Le RSI est profondément en zone de survente, mais aucun signe clair de divergence n’est apparu.
Niveaux clés : la zone des 800–790 $ correspond au plus bas sur 24 heures et aux creux des débuts de cotation. En dessous, les prochains niveaux à surveiller sont 700–750 $.
La date d’enregistrement pour le fractionnement est le 9 novembre ; il prendra effet après la clôture le 19 novembre, et les échanges reprendront sur la base ajustée le 20 novembre.
La tendance reste baissière, mais un rebond technique lié à la survente peut survenir à tout moment. Vendre à découvert comme acheter au plus bas, c’est jouer avec le feu.