Cette année, Qualcomm a encaissé 37.21 milliards de dollars de moins dans les téléphones, mais 20.47 milliards de plus dans l’automobile. Le moteur de croissance tout neuf n’a fourni qu’un peu plus de la moitié de la poussée perdue par l’ancien.
Ce n’est pas une transformation ratée, c’est une transformation qui n’est pas encore arrivée à son terme.
Dans le rapport financier du 11-04, deux chiffres se côtoient. Au quatrième trimestre fiscal, les téléphones ont généré 5.137 milliards, en baisse de 26 %.
L’automobile a généré 1.990 milliard, en hausse de 89 %. L’entreprise elle-même parle du premier trimestre à 2 milliards de dollars.
À l’échelle de l’exercice, c’est encore plus clair. Les téléphones sont passés de 27.793 à 24.072 milliards, tandis que l’automobile est passée de 3.957 à 6.004 milliards.
Il reste un écart de 1.674 milliard. L’IoT en a comblé 515 millions, et au final l’activité des puces a perdu 1.159 milliard sur l’année.
Après avoir remplacé le moteur pendant toute une année, le nouveau n’a fourni qu’un peu plus de la moitié de la poussée de l’ancien.
Le problème se trouve du côté des coûts. Le chiffre d’affaires de la division des puces a chuté de 26 %, mais ses coûts ne sont passés que de 6.925 à 6.873 milliards, soit une baisse de 52 millions.
Les revenus ont baissé d’un quart, les coûts de seulement 0,75 % : tout le reste a été répercuté sur les bénéfices.
Le bénéfice avant impôts est donc passé de 2.896 à 2.142 milliards, et la marge bénéficiaire s’est contractée de 29 % à 24 %.
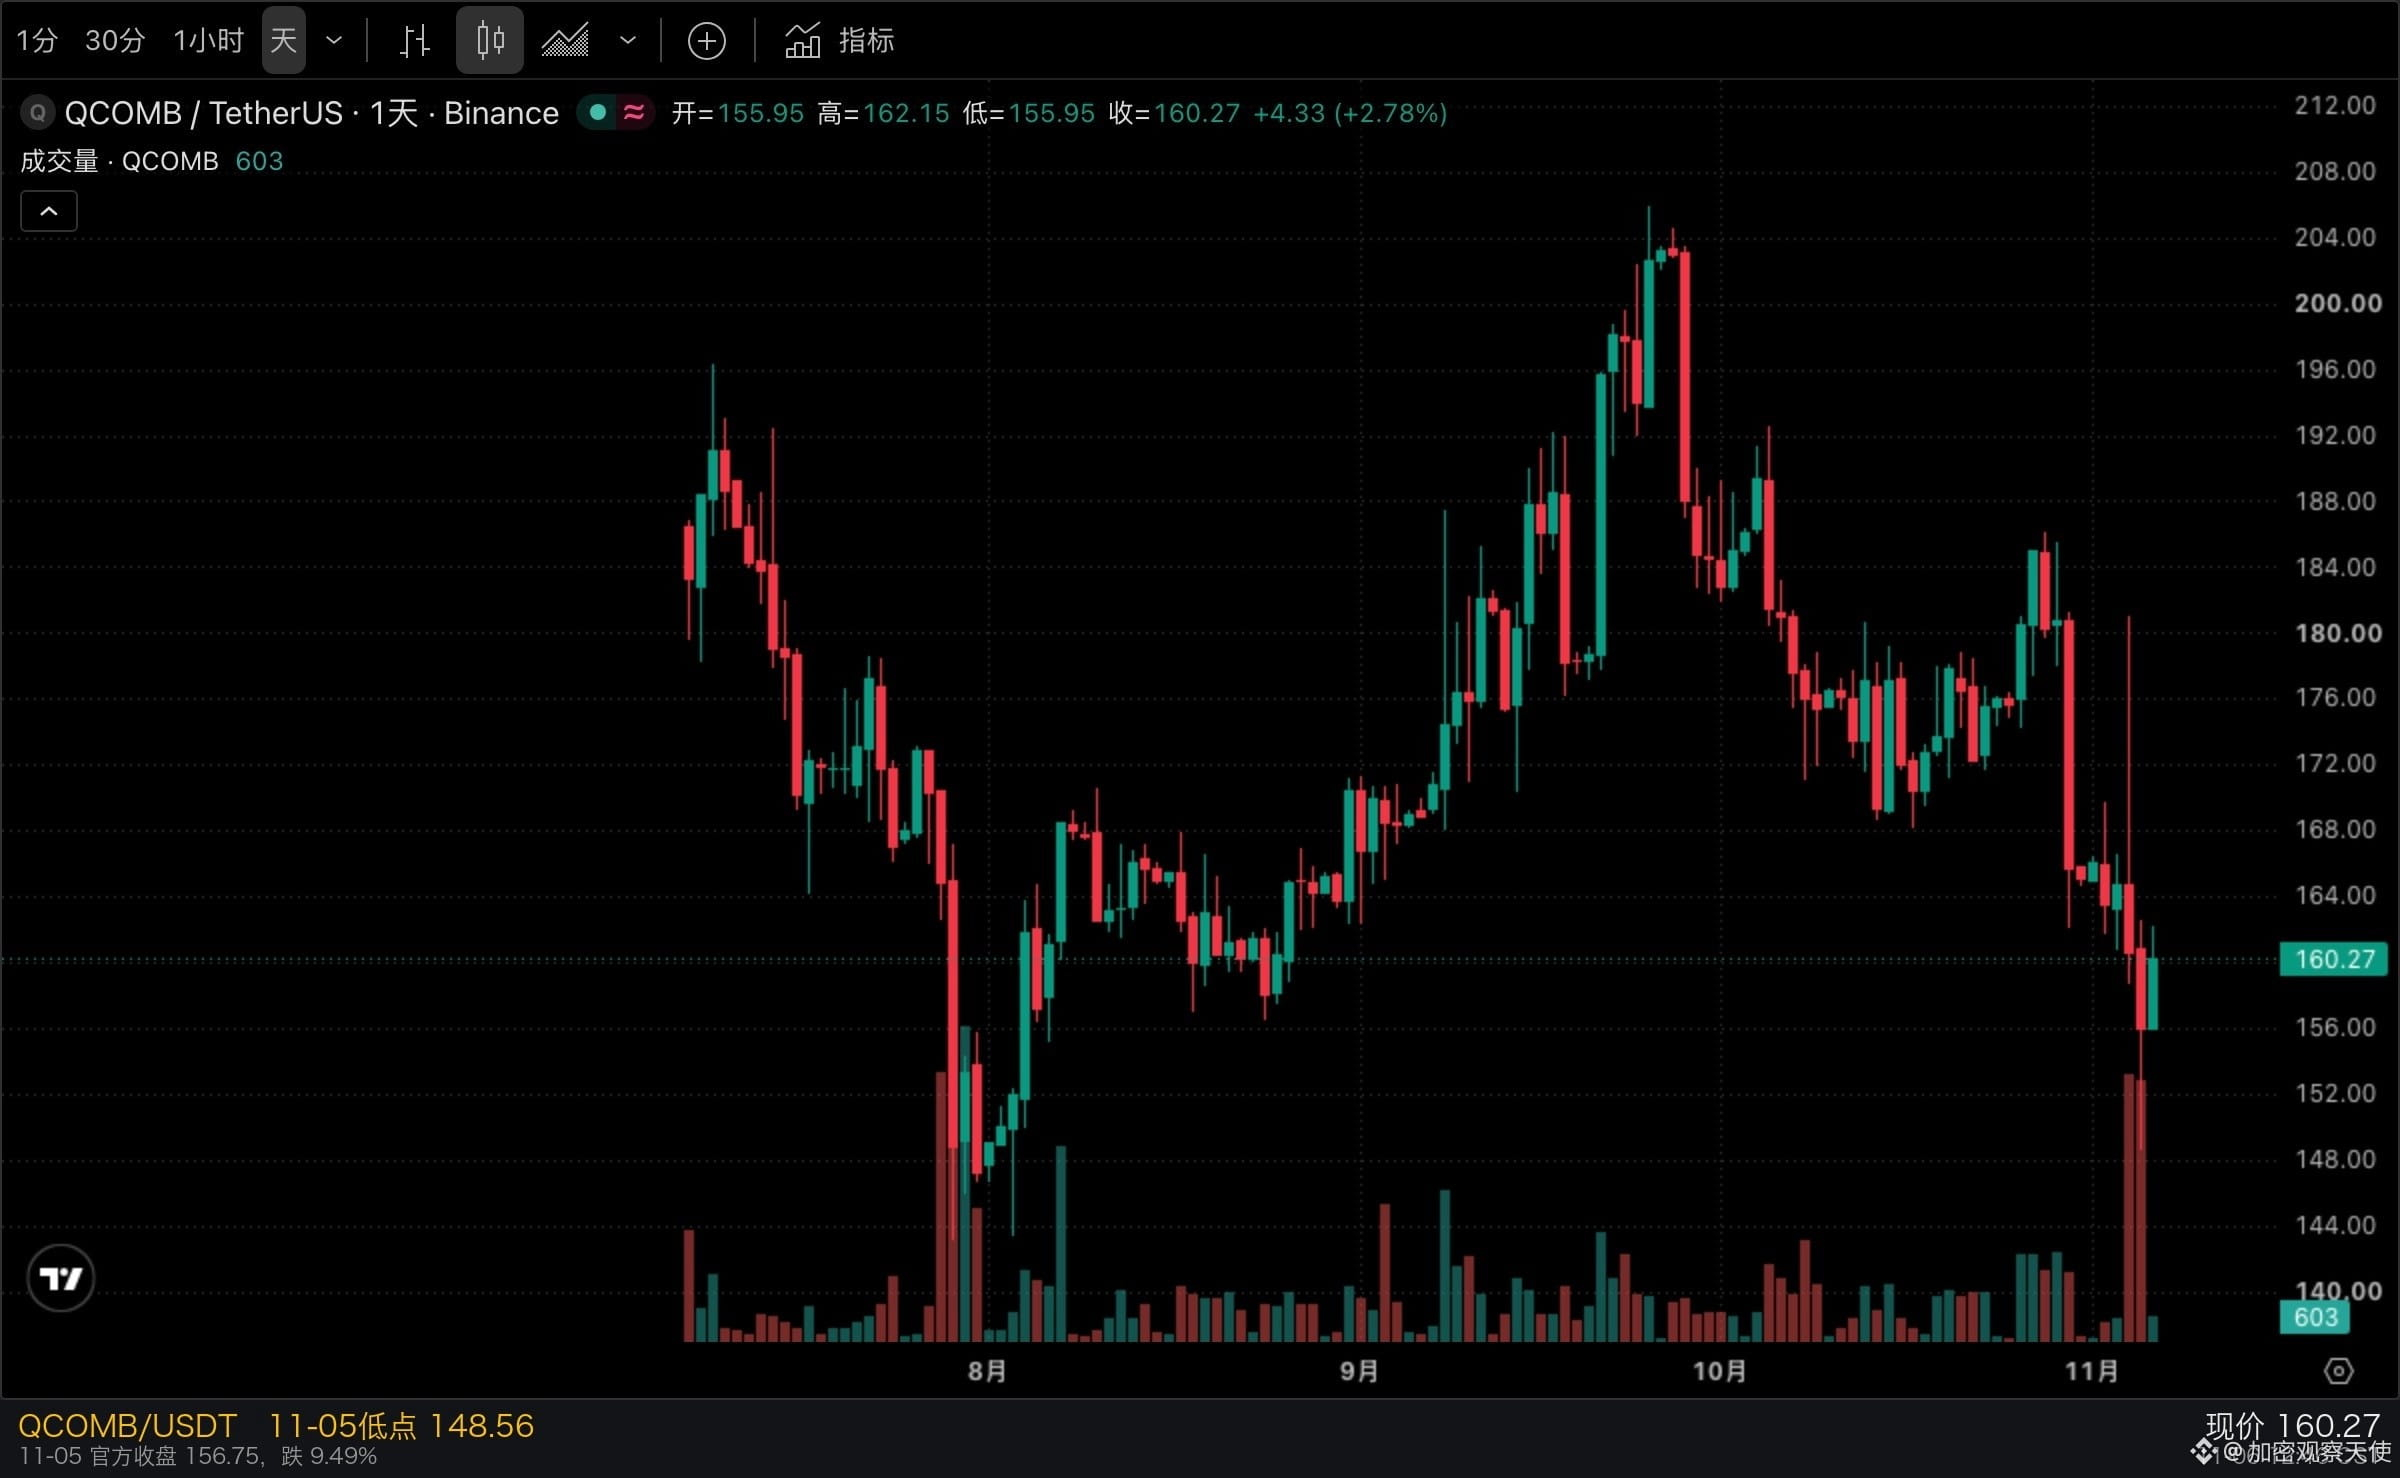
Le marché n’était pas prêt à lui accorder le bénéfice du doute. À la clôture du 11-05, le titre $QCOM s’établissait à 156.75 dollars, en baisse de 9.49 %, soit deux points de moins que la baisse de 11.61 % enregistrée en séance.
La raison n’est pas compliquée. La baisse de 26 % des téléphones est déjà une réalité ; la croissance de 60 % hors téléphones relève des prévisions.
Ce qui s’est déjà produit entre dans le dénominateur ; ce qui ne s’est pas encore produit reste une histoire.
La partie vraiment stable est paradoxalement la moins visible. Les licences à long terme de QTL avec $AAPL ont été renouvelées, tout comme celles avec Huawei et Transsion. Les redevances de licence ont atteint 5.556 milliards sur l’année, soit 26 millions de moins que l’an dernier : pratiquement inchangées.
On ne s’attendait pas vraiment à ce que cette activité croisse ; il lui suffit de tenir bon.
À l’inverse, l’automobile ne représente pas non plus une pure croissance additionnelle. Ses 1.990 milliard ne correspondent qu’à 40 % des 5.137 milliards des téléphones, et sa hausse de 89 % est calculée par rapport à la faible base de 2025.
Le véritable enseignement de ce rapport financier n’est donc pas que l’automobile a décollé, mais que l’ampleur du manque à gagner est désormais connue.
Cet écart de 1.674 milliard devra être comblé par les centres de données au cours de l’exercice 2027, sinon il restera un manque à gagner.
Ce dont je ne suis pas sûr, c’est de savoir quand les 5 milliards des centres de données se concrétiseront. Le partenariat de développement de plusieurs générations de produits avec Amazon a été annoncé dans le même communiqué, sans indication de volume ni de calendrier.
Regardez si les prévisions se réalisent, pas les belles histoires.
Le jeton $QCOM s’échange actuellement à 160.27. Il s’agit d’une cotation continue sur 24 heures, et non du cours officiel de clôture.
Après être passé de 173.19 avant les résultats à 156.75, puis avoir été racheté par le biais du jeton au-dessus de 160, le titre a récupéré un cinquième de sa baisse.
Préférez-vous attendre que les prévisions se concrétisent, ou que la partie déjà réalisée cesse d’abord de baisser ?
Les chiffres financiers proviennent de l’annexe 99.1 du formulaire 8-K déposé le 11-04. Ils sont exprimés en millions de dollars et ont été convertis en centaines de millions de dollars.
Le cours du jeton correspond à une cotation relevée le 11-06 à 12:46 CST, selon une convention de négociation continue sur 24 heures. Ceci ne constitue pas un conseil en investissement.
Ce n’est pas une transformation ratée, c’est une transformation qui n’est pas encore arrivée à son terme.
Dans le rapport financier du 11-04, deux chiffres se côtoient. Au quatrième trimestre fiscal, les téléphones ont généré 5.137 milliards, en baisse de 26 %.
L’automobile a généré 1.990 milliard, en hausse de 89 %. L’entreprise elle-même parle du premier trimestre à 2 milliards de dollars.
À l’échelle de l’exercice, c’est encore plus clair. Les téléphones sont passés de 27.793 à 24.072 milliards, tandis que l’automobile est passée de 3.957 à 6.004 milliards.
Il reste un écart de 1.674 milliard. L’IoT en a comblé 515 millions, et au final l’activité des puces a perdu 1.159 milliard sur l’année.
Après avoir remplacé le moteur pendant toute une année, le nouveau n’a fourni qu’un peu plus de la moitié de la poussée de l’ancien.
Le problème se trouve du côté des coûts. Le chiffre d’affaires de la division des puces a chuté de 26 %, mais ses coûts ne sont passés que de 6.925 à 6.873 milliards, soit une baisse de 52 millions.
Les revenus ont baissé d’un quart, les coûts de seulement 0,75 % : tout le reste a été répercuté sur les bénéfices.
Le bénéfice avant impôts est donc passé de 2.896 à 2.142 milliards, et la marge bénéficiaire s’est contractée de 29 % à 24 %.
Le marché n’était pas prêt à lui accorder le bénéfice du doute. À la clôture du 11-05, le titre $QCOM s’établissait à 156.75 dollars, en baisse de 9.49 %, soit deux points de moins que la baisse de 11.61 % enregistrée en séance.
La raison n’est pas compliquée. La baisse de 26 % des téléphones est déjà une réalité ; la croissance de 60 % hors téléphones relève des prévisions.
Ce qui s’est déjà produit entre dans le dénominateur ; ce qui ne s’est pas encore produit reste une histoire.
La partie vraiment stable est paradoxalement la moins visible. Les licences à long terme de QTL avec $AAPL ont été renouvelées, tout comme celles avec Huawei et Transsion. Les redevances de licence ont atteint 5.556 milliards sur l’année, soit 26 millions de moins que l’an dernier : pratiquement inchangées.
On ne s’attendait pas vraiment à ce que cette activité croisse ; il lui suffit de tenir bon.
À l’inverse, l’automobile ne représente pas non plus une pure croissance additionnelle. Ses 1.990 milliard ne correspondent qu’à 40 % des 5.137 milliards des téléphones, et sa hausse de 89 % est calculée par rapport à la faible base de 2025.
Le véritable enseignement de ce rapport financier n’est donc pas que l’automobile a décollé, mais que l’ampleur du manque à gagner est désormais connue.
Cet écart de 1.674 milliard devra être comblé par les centres de données au cours de l’exercice 2027, sinon il restera un manque à gagner.
Ce dont je ne suis pas sûr, c’est de savoir quand les 5 milliards des centres de données se concrétiseront. Le partenariat de développement de plusieurs générations de produits avec Amazon a été annoncé dans le même communiqué, sans indication de volume ni de calendrier.
Regardez si les prévisions se réalisent, pas les belles histoires.
Le jeton $QCOM s’échange actuellement à 160.27. Il s’agit d’une cotation continue sur 24 heures, et non du cours officiel de clôture.
Après être passé de 173.19 avant les résultats à 156.75, puis avoir été racheté par le biais du jeton au-dessus de 160, le titre a récupéré un cinquième de sa baisse.
Préférez-vous attendre que les prévisions se concrétisent, ou que la partie déjà réalisée cesse d’abord de baisser ?
Les chiffres financiers proviennent de l’annexe 99.1 du formulaire 8-K déposé le 11-04. Ils sont exprimés en millions de dollars et ont été convertis en centaines de millions de dollars.
Le cours du jeton correspond à une cotation relevée le 11-06 à 12:46 CST, selon une convention de négociation continue sur 24 heures. Ceci ne constitue pas un conseil en investissement.