
Point quotidien sur le marché des contrats|11/6 : positions longues surchargées, reflux de l’effet de levier
L’anomalie la plus nette à la mi-journée est la baisse simultanée du prix et de l’intérêt ouvert.
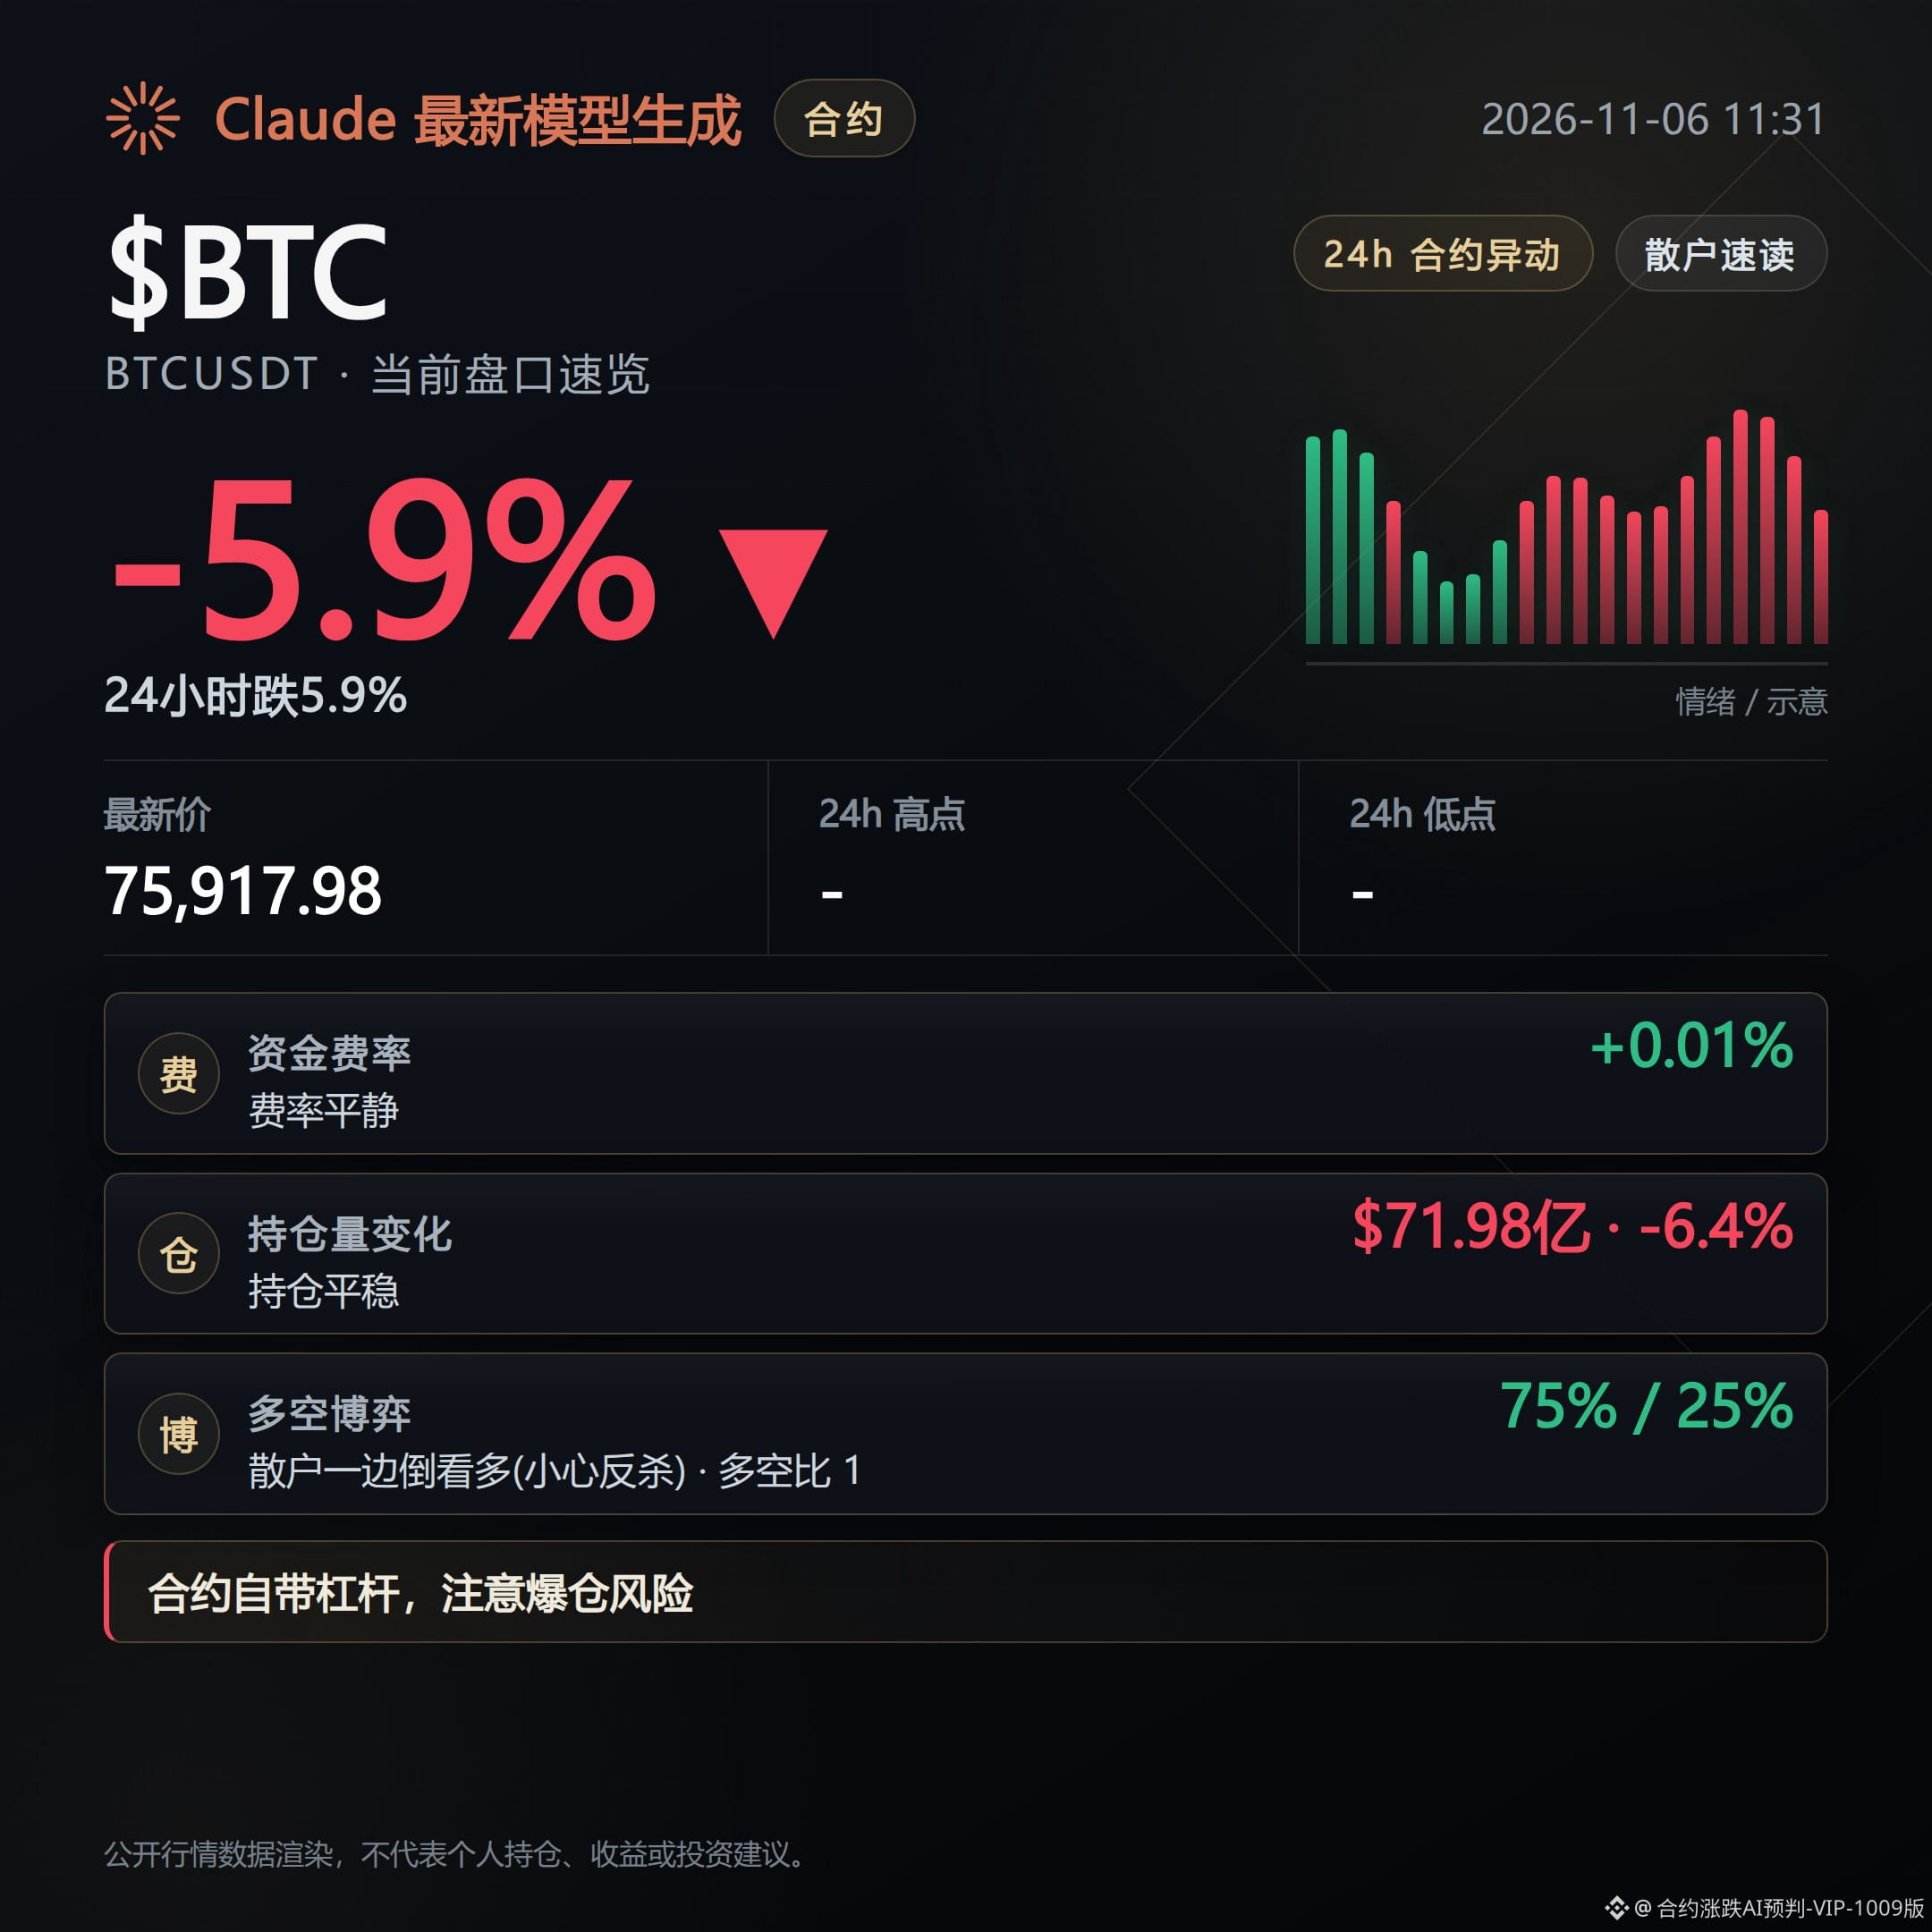
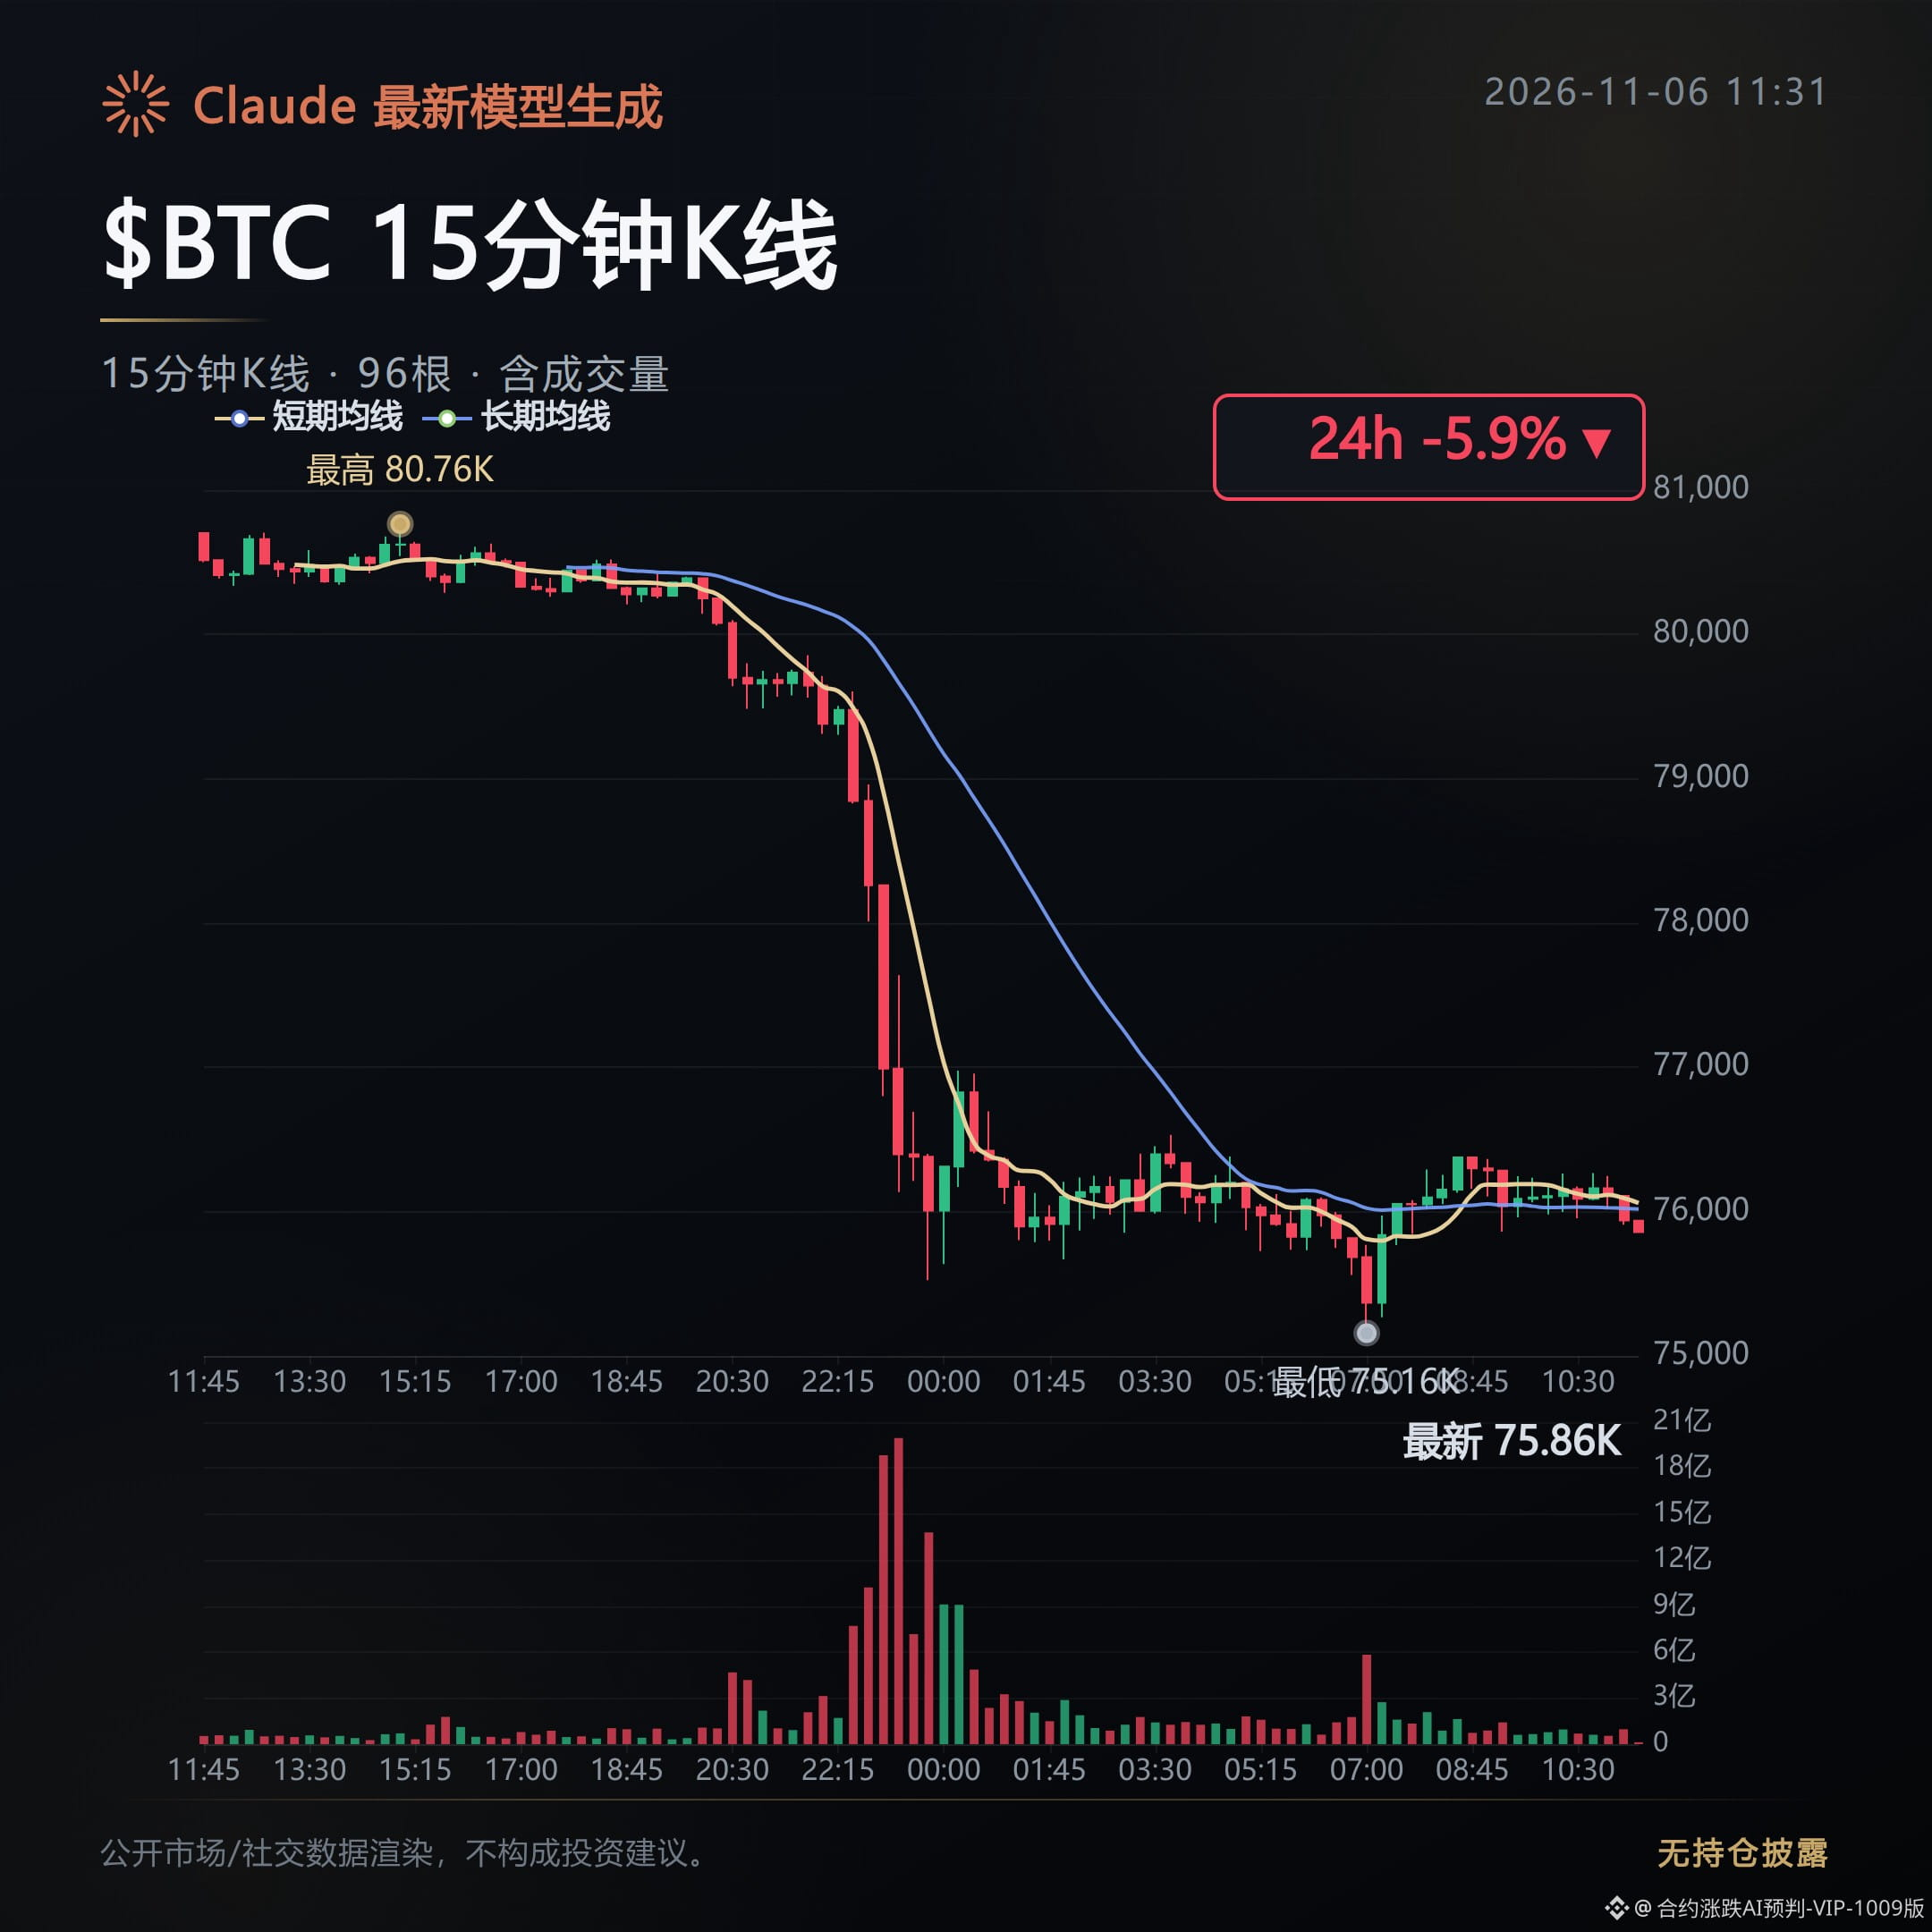
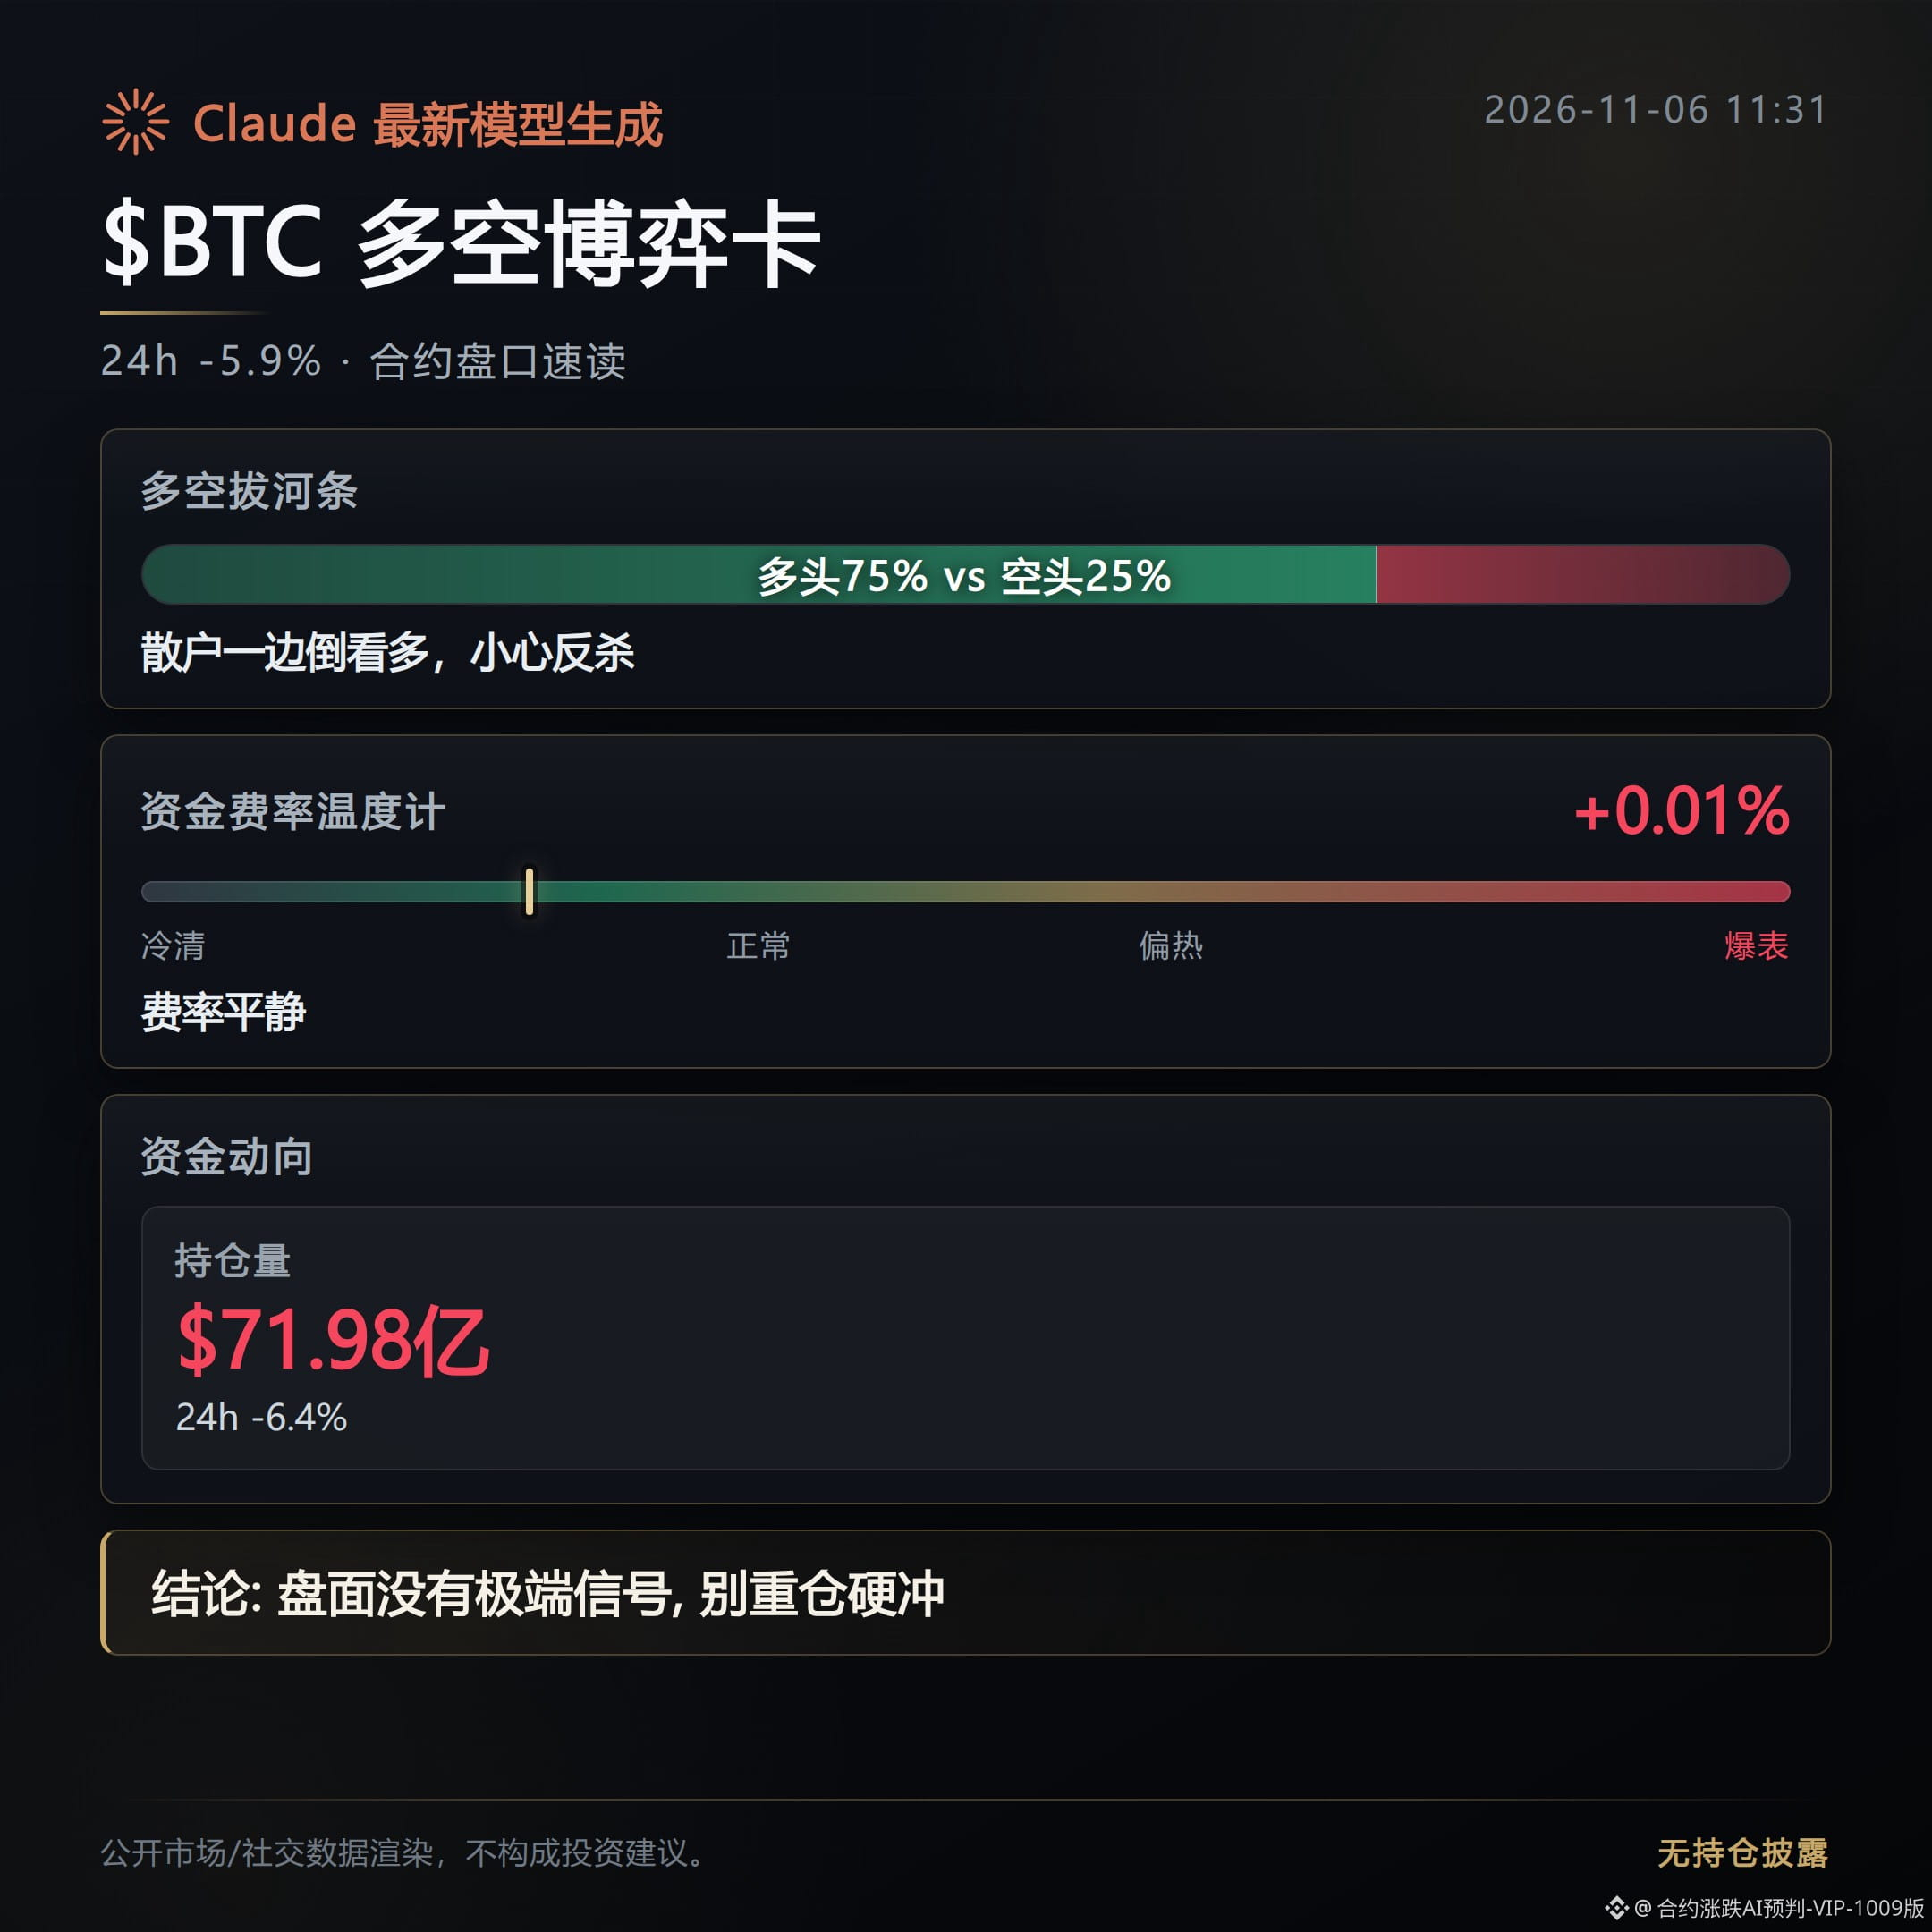
Le prix de référence du $BTC s’établit à 75 917,98 dollars, en baisse de 5,88 %. L’intérêt ouvert total est tombé à 7,198 milliards de dollars, en recul de 6,4 %, ce qui indique que cette baisse s’est accompagnée de clôtures marquées de positions longues.
Pourtant, les positions longues représentent toujours 75 % du total, et le ratio entre achats et ventes agressifs n’est que de 0,97 : les positions restantes restent majoritairement longues, et les ventes agressives ne faiblissent pas encore.
Le taux de financement se maintient à +0,0059 %. L’effet de levier a beau diminuer, les positions longues restent très encombrées.
La baisse de l’$ETH s’est accentuée à 8,12 %, tandis que son taux de financement reste à +0,005 % : davantage que pour le $BTC , les positions longues semblent ici payer pour tenir malgré la chute.
Les liquidations sur l’ensemble du marché, provoquées par les ventes à Wall Street, ont dépassé le milliard de dollars. Elles confirment, avec la contraction de l’intérêt ouvert des grandes cryptomonnaies, qu’à la mi-journée, le marché se concentre encore sur la réduction de l’effet de levier, et non sur la confirmation d’un retournement.
Les démocrates devraient prendre le contrôle de la Chambre des représentants. Le député pro-crypto French Hill pourrait perdre la présidence de sa commission, ce qui réduirait la visibilité des opérations liées aux politiques publiques. Les contrats à forte volatilité, comme TRUMP, risquent davantage d’en subir les conséquences.
La crise bancaire au Paraguay remet l’autogarde du bitcoin sous les projecteurs, mais cela ne fait que raviver un récit défensif et ne signifie pas que des achats au comptant sont déjà apparus.
L’indice de peur et de cupidité n’est que de 28, ce qui indique également que l’appétit pour le risque reste faible.
Des risques de squeeze s’accumulent des deux côtés sur certains contrats.
Le taux de financement du BNC est tombé à -1,084 % : le coût pour les positions courtes est excessif, ce qui pourrait entraîner des rachats rapides. Celui de l’AGPU est monté à +0,46 % : les positions longues paient trop cher, et le risque de liquidations en sens inverse est plus immédiat.
Il faudra ensuite surveiller si le ratio entre achats et ventes agressifs repasse au-dessus de 1, accompagné d’une stabilisation de l’intérêt ouvert. Si celui-ci repart à la hausse alors que les ventes agressives restent dominantes, cela signifiera que l’effet de levier s’accumule à nouveau et que la pression liée aux liquidations n’est pas terminée.
Généré avec l’aide de Claude Fable 5 ; contenu fourni à titre informatif sur le marché uniquement, et ne constituant pas un conseil en investissement.
L’anomalie la plus nette à la mi-journée est la baisse simultanée du prix et de l’intérêt ouvert.
Le prix de référence du $BTC s’établit à 75 917,98 dollars, en baisse de 5,88 %. L’intérêt ouvert total est tombé à 7,198 milliards de dollars, en recul de 6,4 %, ce qui indique que cette baisse s’est accompagnée de clôtures marquées de positions longues.
Pourtant, les positions longues représentent toujours 75 % du total, et le ratio entre achats et ventes agressifs n’est que de 0,97 : les positions restantes restent majoritairement longues, et les ventes agressives ne faiblissent pas encore.
Le taux de financement se maintient à +0,0059 %. L’effet de levier a beau diminuer, les positions longues restent très encombrées.
La baisse de l’$ETH s’est accentuée à 8,12 %, tandis que son taux de financement reste à +0,005 % : davantage que pour le $BTC , les positions longues semblent ici payer pour tenir malgré la chute.
Les liquidations sur l’ensemble du marché, provoquées par les ventes à Wall Street, ont dépassé le milliard de dollars. Elles confirment, avec la contraction de l’intérêt ouvert des grandes cryptomonnaies, qu’à la mi-journée, le marché se concentre encore sur la réduction de l’effet de levier, et non sur la confirmation d’un retournement.
Les démocrates devraient prendre le contrôle de la Chambre des représentants. Le député pro-crypto French Hill pourrait perdre la présidence de sa commission, ce qui réduirait la visibilité des opérations liées aux politiques publiques. Les contrats à forte volatilité, comme TRUMP, risquent davantage d’en subir les conséquences.
La crise bancaire au Paraguay remet l’autogarde du bitcoin sous les projecteurs, mais cela ne fait que raviver un récit défensif et ne signifie pas que des achats au comptant sont déjà apparus.
L’indice de peur et de cupidité n’est que de 28, ce qui indique également que l’appétit pour le risque reste faible.
Des risques de squeeze s’accumulent des deux côtés sur certains contrats.
Le taux de financement du BNC est tombé à -1,084 % : le coût pour les positions courtes est excessif, ce qui pourrait entraîner des rachats rapides. Celui de l’AGPU est monté à +0,46 % : les positions longues paient trop cher, et le risque de liquidations en sens inverse est plus immédiat.
Il faudra ensuite surveiller si le ratio entre achats et ventes agressifs repasse au-dessus de 1, accompagné d’une stabilisation de l’intérêt ouvert. Si celui-ci repart à la hausse alors que les ventes agressives restent dominantes, cela signifiera que l’effet de levier s’accumule à nouveau et que la pression liée aux liquidations n’est pas terminée.
Généré avec l’aide de Claude Fable 5 ; contenu fourni à titre informatif sur le marché uniquement, et ne constituant pas un conseil en investissement.