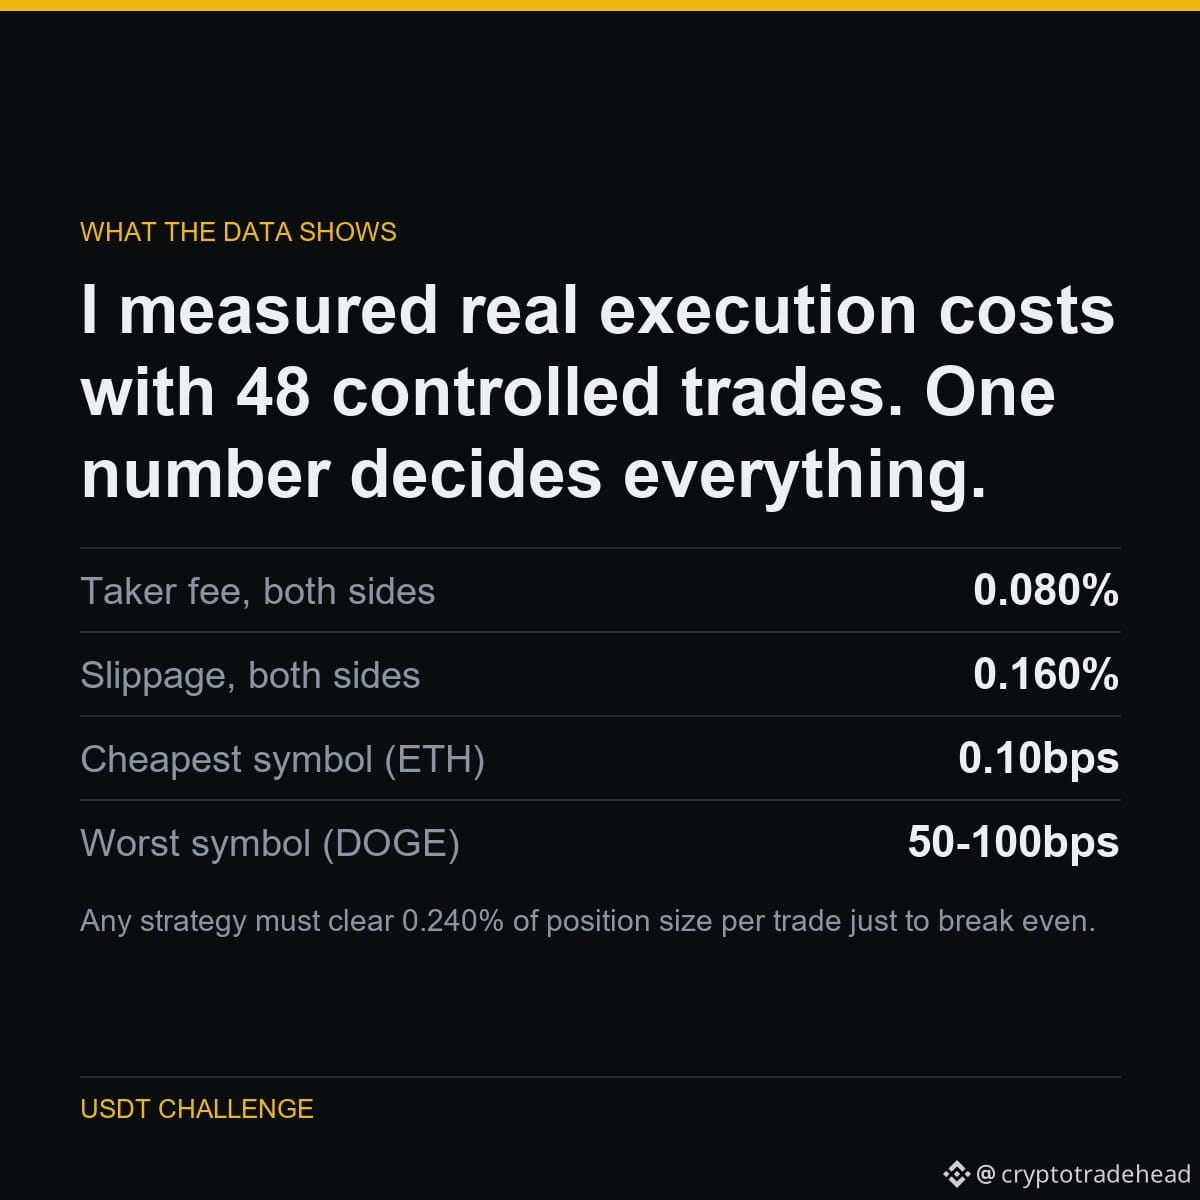
Toute stratégie doit générer au moins 0,240 % de la taille de la position par trade, rien que pour atteindre le seuil de rentabilité. La plupart des stratégies publiées ne mentionnent jamais ce chiffre, et c’est pourquoi la plupart d’entre elles perdent de l’argent.
Voici d’où vient ce chiffre.
J’ai mesuré les coûts réels d’exécution sur 48 trades contrôlés. Un seul chiffre change tout.
J’ai cessé de supposer ce que coûte le trading et je l’ai mesuré : 48 allers-retours contrôlés, en entrant et en sortant immédiatement, et en comparant le prix réel d’exécution au prix de référence.
Les frais étaient constants, à 0,04 % par côté. Le slippage, lui, ne l’était pas : l’exécution sur ETH se faisait à un coût pratiquement nul, tandis que DOGE coûtait entre 50 et 100 points de base par aller-retour.
Pour une position de 150 USDT, un aller-retour coûte 0,36 USDT avant même que le marché ne bouge.
Dans le cadre d’une expérience publique : faire passer 5 063 USDT à 1 000 000 USDT, en publiant chaque résultat, y compris ceux qui me donnent une mauvaise image.
Exécuté sur $ETH $DOGE
#Binance #Futures #Backtesting #TradingBot #CryptoData
Voici d’où vient ce chiffre.
J’ai mesuré les coûts réels d’exécution sur 48 trades contrôlés. Un seul chiffre change tout.
J’ai cessé de supposer ce que coûte le trading et je l’ai mesuré : 48 allers-retours contrôlés, en entrant et en sortant immédiatement, et en comparant le prix réel d’exécution au prix de référence.
Les frais étaient constants, à 0,04 % par côté. Le slippage, lui, ne l’était pas : l’exécution sur ETH se faisait à un coût pratiquement nul, tandis que DOGE coûtait entre 50 et 100 points de base par aller-retour.
Pour une position de 150 USDT, un aller-retour coûte 0,36 USDT avant même que le marché ne bouge.
Dans le cadre d’une expérience publique : faire passer 5 063 USDT à 1 000 000 USDT, en publiant chaque résultat, y compris ceux qui me donnent une mauvaise image.
Exécuté sur $ETH $DOGE
#Binance #Futures #Backtesting #TradingBot #CryptoData