
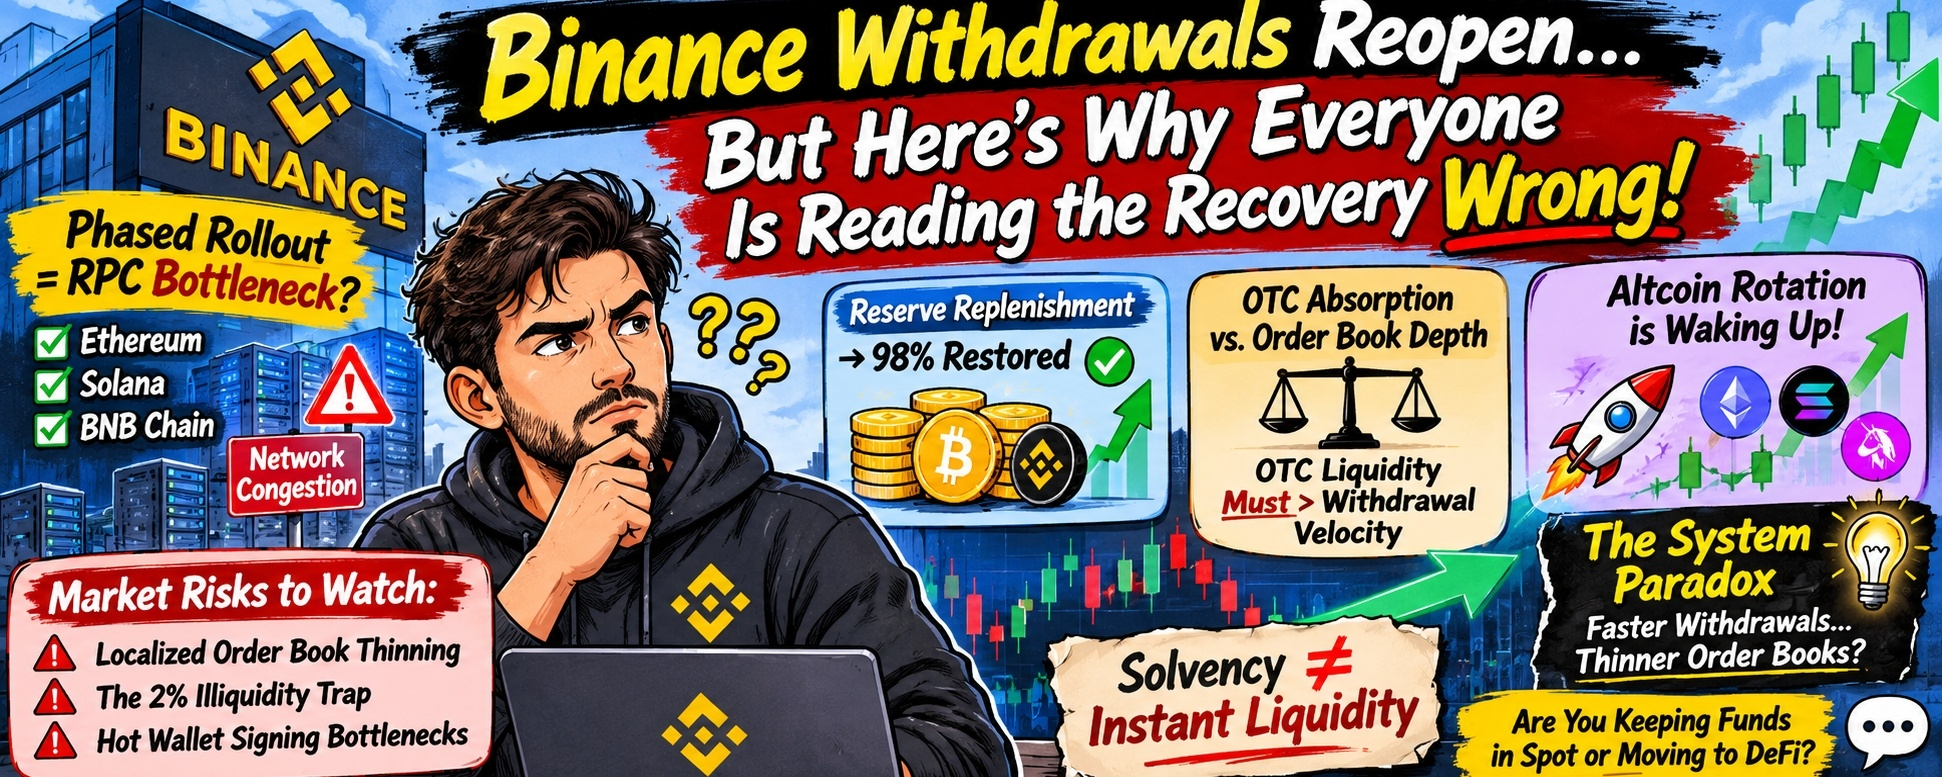
J’ai passé les dernières 48 heures à surveiller les files d’attente pour les retraits. Voici pourquoi tout le monde interprète mal la reprise. 🧵
Depuis 48 heures, je suis rivé à mon écran, à suivre chaque journal de transaction sur la chaîne, chaque délai de signature du portefeuille chaud et chaque file de traitement sur Binance, tandis que le processus de retrait s’étend à Ethereum, Solana et BNB Chain.
Et franchement ? Plus j’analyse ce déploiement, plus je me rends compte que nous interprétons peut-être toute la séquence de reprise du marché complètement à l’envers.
Tout le monde, dans les commentaires, s’affole à propos d’éventuelles pénuries de liquidités, de risques de solvabilité cachés ou d’une pression soudaine sur les carnets d’ordres au comptant.
Mais si vous examinez réellement les journaux d’exécution des transactions, les traces d’appels de contrats intelligents et les flux de rotation des clés des hot wallets, la réalité sur le terrain raconte une tout autre histoire.
Voici mon analyse spontanée, à voix haute, de ce qui se passe en coulisses, de la réaction des microstructures de marché et des tensions structurelles cruciales dont personne ne semble parler pour l’instant.
Observation 1 : le déploiement progressif n’est pas qu’un contrôle de sécurité — c’est un goulot d’étranglement de l’infrastructure RPC 🧠
Lorsque Binance a annoncé pour la première fois la réouverture progressive des retraits pour des paires majeures comme $ADA, LINK et DOT, l’avis général sur CT était qu’il ne s’agissait que d’un audit de sécurité lent et excessivement prudent.
Je ne sais pas si quelqu’un d’autre l’a remarqué, mais j’ai passé la journée d’hier à tester les files de traitement sur différents points de terminaison réseau pendant la première vague de retraits, et ce que j’ai découvert n’était pas seulement un goulot d’étranglement lié à la sécurité — c’était un conflit technique.
La plateforme ne se contente pas de vérifier deux fois les listes blanches d’adresses ou de contrôler à nouveau les limites de retrait.
Elle gère activement d’immenses files de transactions non regroupées, qui atteignent simultanément les limites de gas du réseau sur plusieurs blockchains à contrats intelligents.
Lorsqu’on remet soudainement en circulation des milliards de liquidités dans des environnements complexes de couche 1 et de couche 2, les transactions non regroupées de la plateforme saturent rapidement les nœuds RPC locaux.
La rapidité de ce déploiement n’est pas seulement un signe de prudence ; c’est un test de résistance opérationnelle des refontes de la signature des hot wallets de la plateforme, soumises à une charge transactionnelle réelle.
Observation 2 : vitesse de reconstitution des réserves et absorption du marché 📈
Si vous suivez les portefeuilles de réserve internes, les flux de rotation des clés des hot wallets et les bilans des bureaux OTC, vous avez probablement remarqué la vitesse impressionnante de la récupération des actifs.
Plus de 98 % des fonds volés ont déjà été reconstitués directement à partir des réserves internes de la plateforme, sans faire peser la moindre charge financière sur les utilisateurs.
En tant que chercheur indépendant, ce qui me fascine, c’est la manière dont cette acquisition massive de capitaux a été réalisée sur les marchés ouverts de liquidité.
Au lieu de provoquer un slippage massif ou une pression vendeuse sur les carnets d’ordres centralisés, une grande partie des achats d’actifs au comptant a été acheminée discrètement par des canaux OTC hors chaîne et des pools de liquidité privés.
Vous avez remarqué que le BTC et le BNB ont conservé des niveaux de support structurels clés malgré le retour de milliards de dollars dans les adresses de portefeuilles actifs des utilisateurs ?
Cela nous indique que les teneurs de marché institutionnels ont activement absorbé le delta hors marché, au lieu de laisser les carnets d’ordres au comptant s’effondrer dans une vague de ventes paniquées.
Observation 3 : la contrainte économique — absorption OTC contre profondeur des carnets d’ordres ⚖️
Voici maintenant la limite économique cruciale que la plupart des gens ignorent complètement — et c’est ce qui m’empêche de dormir pendant que j’analyse les carnets d’ordres.
Pour que le système reste stable pendant une phase de reprise, la capacité d’absorption OTC doit dépasser la vitesse des retraits des particuliers.
Si la liquidité des bureaux OTC s’épuise avant la fin du réapprovisionnement des derniers 2 % d’actifs à faible capitalisation, le slippage sur le marché au comptant va fortement augmenter sur les paires d’altcoins secondaires.
La plateforme peut absorber 100 % des pertes de son bilan financier, mais elle ne peut pas fabriquer artificiellement de la profondeur sur le marché au comptant des paires peu liquides si les teneurs de marché retirent leurs carnets d’achat.
Cet équilibre entre la solvabilité de la plateforme et la liquidité locale au comptant constitue précisément la limite où la stabilité des prix se maintient ou s’effondre.
Observation 4 : le moteur de rotation des altcoins se réveille 🔄
Maintenant que les principales blockchains de couche 1 et les valeurs sûres de la DeFi, comme $UNI, AAVE et SOL, retrouvent un accès complet et sans restriction aux retraits, la vitesse de circulation des capitaux évolue rapidement.
Pendant des jours, les capitaux sont restés bloqués dans des stablecoins classiques comme FDUSD et USDT, ou inactifs sur les soldes au comptant des plateformes d’échange.
Dès la réouverture des canaux de retrait, nous avons commencé à observer une activité immédiate de transfert on-chain, les capitaux quittant les plateformes pour rejoindre des environnements d’exécution de couche 2 et des coffres à haut rendement.
Les traders ne se contentent pas de convertir leurs avoirs en monnaie fiduciaire : ils transfèrent directement leurs fonds vers des protocoles générateurs de rendement et des infrastructures de confidentialité décentralisées.
Cette libération structurelle des soldes inactifs sur les plateformes pourrait facilement devenir le principal catalyseur de la prochaine vague de rotation des altcoins sur l’ensemble du marché.
Mais voici ce qui m’inquiète… 🤔
Aussi réjouissant soit-il de voir les opérations normales de la plateforme reprendre, nous devons signaler les risques structurels cachés.
1. Amincissement localisé des carnets d’ordres
Même si les retraits reprennent sans encombre, la profondeur des carnets d’ordres sur les paires de trading d’altcoins secondaires reste nettement inférieure à son niveau d’avant l’incident.
En cas de choc macroéconomique soudain — comme un changement inattendu des anticipations de taux d’intérêt ou une annonce réglementaire —, des carnets d’ordres peu profonds rendent les cours au comptant bien plus vulnérables aux mèches brutales et aux liquidations en cascade.
2. Le piège de l’illiquidité des 2 %
Binance a explicitement indiqué que le réapprovisionnement des derniers 2 % des actifs prend plus de temps, car ces tokens spécifiques à très faible capitalisation souffrent d’une faible liquidité de marché.
Si vous détenez des altcoins à faible capitalisation, attendez-vous à des retards localisés dans les files d’attente et à de possibles écarts de prix entre les cours au comptant affichés sur les plateformes d’échange et les pools DEX on-chain, jusqu’au rétablissement de la parité complète des actifs.
3. Les goulots d’étranglement de la signature des hot wallets
Les refontes de sécurité impliquent des seuils plus stricts de calcul multipartite (MPC) pour les transactions sortantes.
Même si cela protège les fonds des utilisateurs à long terme, toute hausse soudaine de la demande d’espace dans les blocs pourrait entraîner des délais d’expiration temporaires des transactions, provoquant une panique inutile sur les réseaux sociaux alors même que la solvabilité fondamentale du système est parfaitement intacte.
Le paradoxe systémique non résolu 💡
La décision de la plateforme d’absorber 100 % de l’impact financier et de publier des instantanés actualisés de preuves de réserves à divulgation nulle de connaissance établit un précédent majeur en matière de transparence dans le secteur.
Cependant, les acteurs du marché doivent faire la distinction entre la solvabilité d’une plateforme d’échange et la liquidité du marché.
La plateforme est solvable et les fonds sont comptabilisés, mais il faudra du temps pour que les microstructures de marché locales se stabilisent complètement.
Voici le paradoxe que je n’arrive pas encore à résoudre :
Plus les retraits reprennent rapidement, plus les capitaux quittent la plateforme d’échange pour rechercher du rendement on-chain — ce qui réduit mécaniquement encore davantage la profondeur des carnets d’ordres au moment même où la volatilité du marché commence à augmenter.
Cela semble représenter un bond en avant considérable pour l’autonomie des utilisateurs dans la conservation de leurs actifs et pour la confiance, mais est-ce que cela expose en même temps les traders au comptant à un slippage plus important à court terme ? Honnêtement, je n’en suis pas encore sûr.
Gardez-vous actuellement vos capitaux sur les soldes au comptant des plateformes d’échange pour profiter de la volatilité, ou transférez-vous immédiatement vos fonds vers les protocoles DeFi on-chain dès la réouverture des retraits ?
Discutons-en dans les commentaires ci-dessous ! 👇
#BinanceReopensWithdrawalsForMoreAssets #Write2Earn #CryptoAnalysis #DeFi
Ceci ne constitue pas un conseil financier. Faites toujours vos propres recherches.