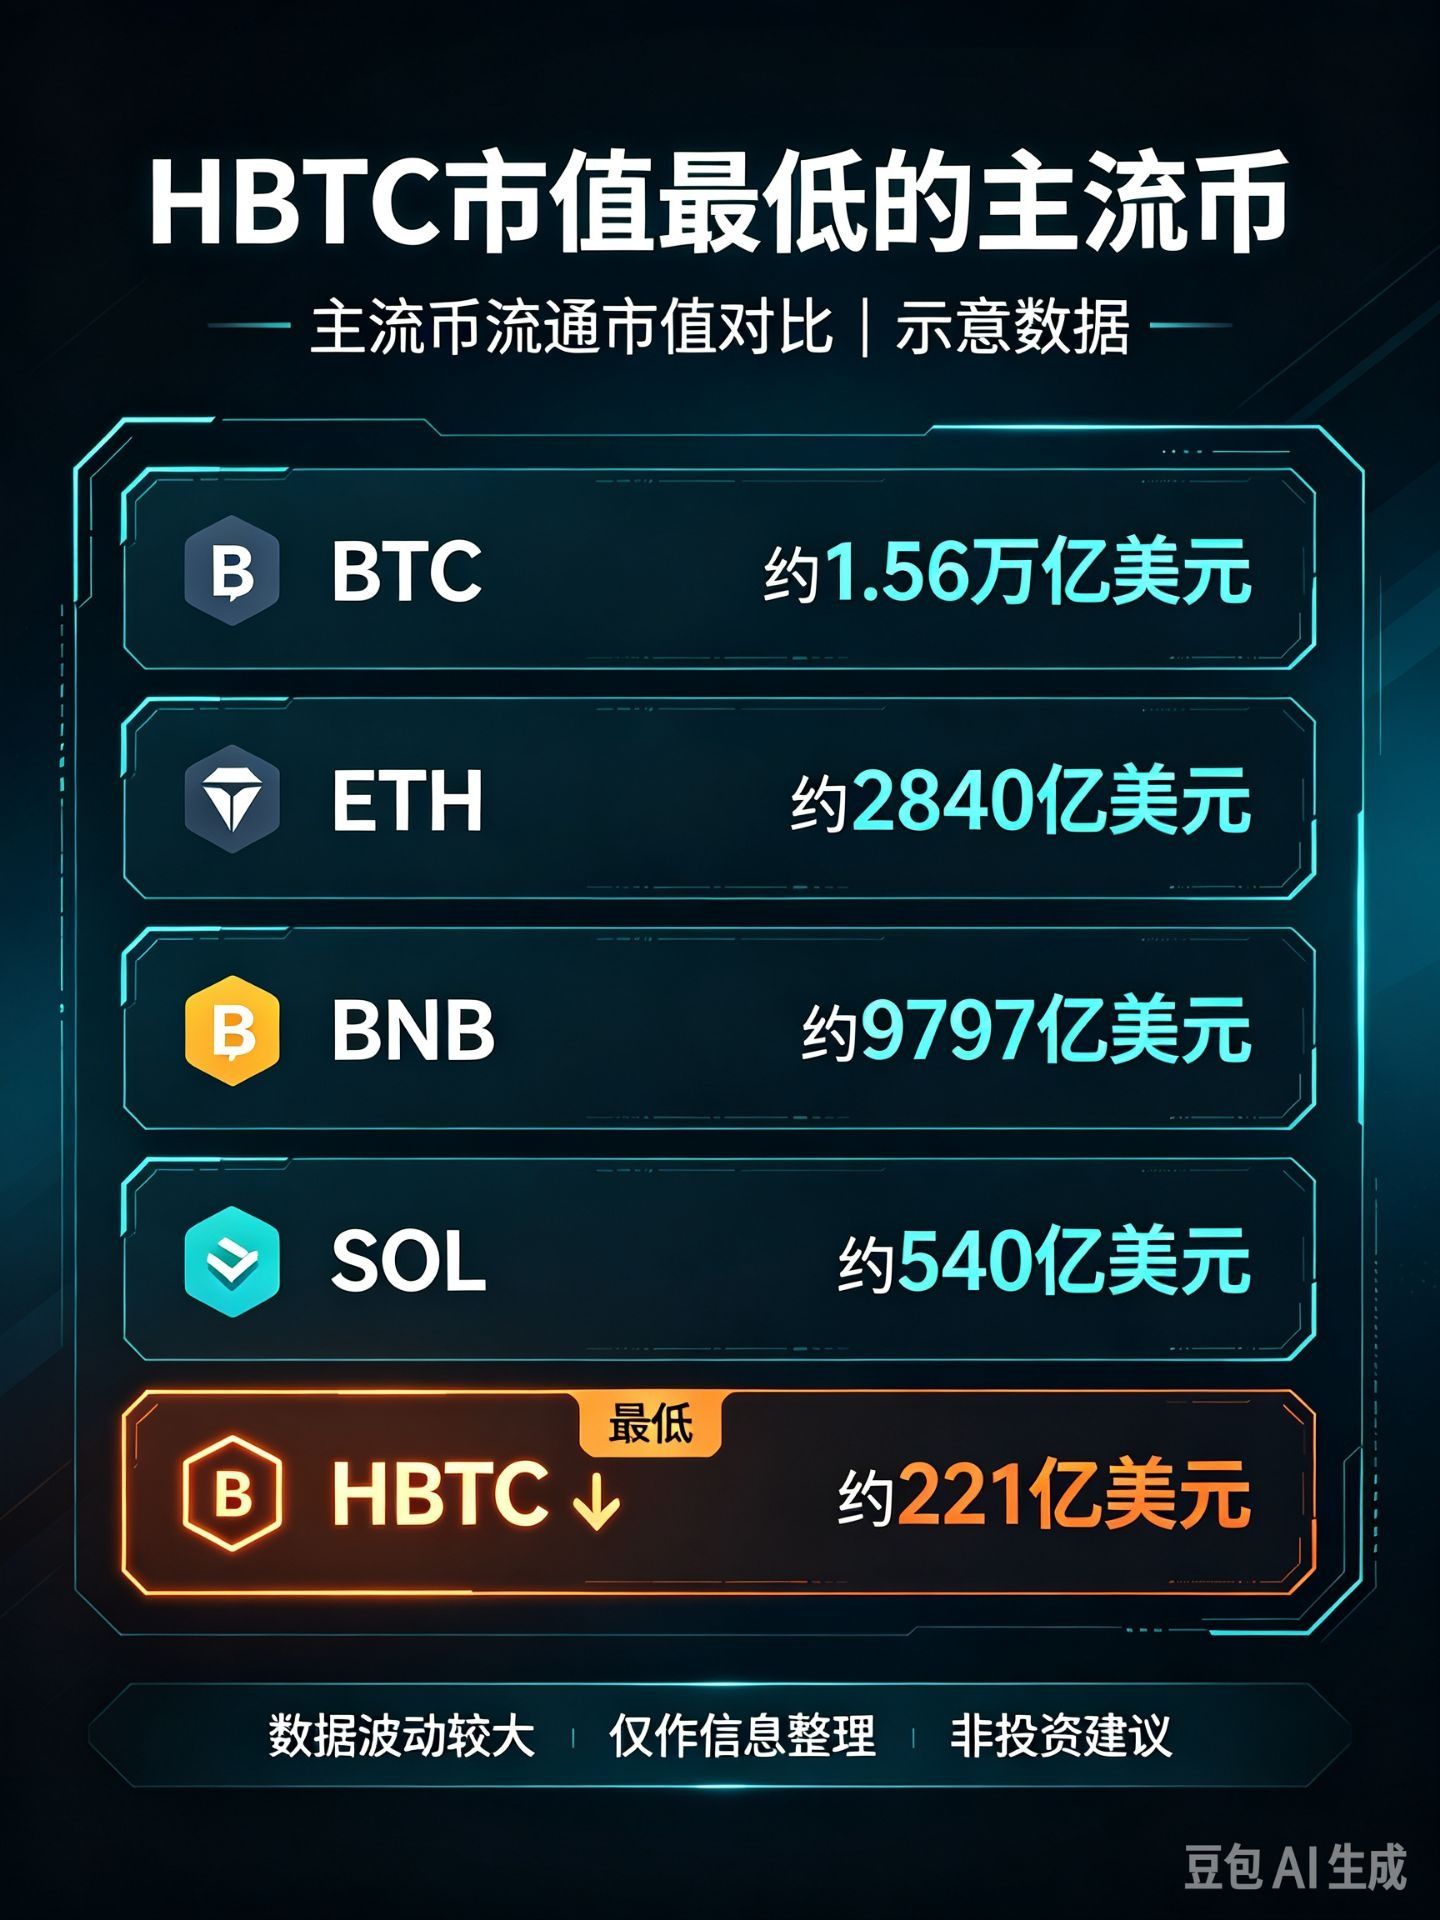
La cryptomonnaie majeure à la plus faible capitalisation : le potentiel du $HBTC
Qu’entend-on par « cryptomonnaie majeure à la plus faible capitalisation » ?
Ce n’est pas une cryptomonnaie majeure parce que sa capitalisation est faible ; elle possède déjà les fondations d’une cryptomonnaie majeure, mais sa capitalisation en est encore au point de départ d’un meme coin.
Elle en possède déjà toutes les fondations :
Un plafond strict de 21 millions d’unités, une réduction de moitié tous les 30 jours (4 320 blocs), et une émission complète en 72 périodes sur environ 6 ans. Les règles d’approvisionnement sont inscrites de façon immuable dans le contrat.
Aucun propriétaire, aucune clé d’administrateur, aucune possibilité de mise à niveau, aucun trésor ; environ 350 000 unités de la genèse sont verrouillées dans un pool pour fournir de la liquidité au protocole, et le code ne contient aucune fonction de retrait.
L’émission, les réductions de moitié, les pondérations du minage, les rachats et les destructions sont tous vérifiables sur la chaîne : ici, pas d’histoires, uniquement des chiffres.
Mais la capitalisation de départ est très faible : environ 2 millions de dollars.
Passer de 2 millions à 20 millions représente environ 10 fois plus ; atteindre 100 millions, plusieurs dizaines de fois plus. Si, à long terme, la capitalisation pouvait atteindre 1 milliard, 5 milliards, voire 10 milliards de dollars, le potentiel serait encore plus remarquable.
Voyons maintenant le plancher : en cas de baisse, un mécanisme structurel absorbe la pression.
Les frais servent à placer sept niveaux d’ordres d’achat, de 5 % à 50 % sous le prix d’ancrage ; ils ne servent qu’à défendre le cours, sans jamais le poursuivre à la hausse. Les fonds présents dans les murs d’achat, le prix d’ancrage et le taux de couverture sont tous des données publiques.
Et le prix d’ancrage progresse de lui-même.
Il suit uniquement les baisses et ne poursuit pas les hausses ; il est actualisé à la hausse après les transactions et le réapprovisionnement des fonds — la ligne de soutien à long terme monte ainsi progressivement.
La boucle vertueuse est donc en place :
Prix de départ bas → attire les participants → les échanges génèrent des frais → les frais alimentent les murs d’achat → rachats et destructions → diminution de l’offre en circulation → rareté accrue → soutien en hausse → le volant d’inertie se met à tourner5
Faible capitalisation + règles strictes + soutien en hausse = un potentiel qui s’ouvre au-delà du plancher.
$BTC $ETH
Qu’entend-on par « cryptomonnaie majeure à la plus faible capitalisation » ?
Ce n’est pas une cryptomonnaie majeure parce que sa capitalisation est faible ; elle possède déjà les fondations d’une cryptomonnaie majeure, mais sa capitalisation en est encore au point de départ d’un meme coin.
Elle en possède déjà toutes les fondations :
Un plafond strict de 21 millions d’unités, une réduction de moitié tous les 30 jours (4 320 blocs), et une émission complète en 72 périodes sur environ 6 ans. Les règles d’approvisionnement sont inscrites de façon immuable dans le contrat.
Aucun propriétaire, aucune clé d’administrateur, aucune possibilité de mise à niveau, aucun trésor ; environ 350 000 unités de la genèse sont verrouillées dans un pool pour fournir de la liquidité au protocole, et le code ne contient aucune fonction de retrait.
L’émission, les réductions de moitié, les pondérations du minage, les rachats et les destructions sont tous vérifiables sur la chaîne : ici, pas d’histoires, uniquement des chiffres.
Mais la capitalisation de départ est très faible : environ 2 millions de dollars.
Passer de 2 millions à 20 millions représente environ 10 fois plus ; atteindre 100 millions, plusieurs dizaines de fois plus. Si, à long terme, la capitalisation pouvait atteindre 1 milliard, 5 milliards, voire 10 milliards de dollars, le potentiel serait encore plus remarquable.
Voyons maintenant le plancher : en cas de baisse, un mécanisme structurel absorbe la pression.
Les frais servent à placer sept niveaux d’ordres d’achat, de 5 % à 50 % sous le prix d’ancrage ; ils ne servent qu’à défendre le cours, sans jamais le poursuivre à la hausse. Les fonds présents dans les murs d’achat, le prix d’ancrage et le taux de couverture sont tous des données publiques.
Et le prix d’ancrage progresse de lui-même.
Il suit uniquement les baisses et ne poursuit pas les hausses ; il est actualisé à la hausse après les transactions et le réapprovisionnement des fonds — la ligne de soutien à long terme monte ainsi progressivement.
La boucle vertueuse est donc en place :
Prix de départ bas → attire les participants → les échanges génèrent des frais → les frais alimentent les murs d’achat → rachats et destructions → diminution de l’offre en circulation → rareté accrue → soutien en hausse → le volant d’inertie se met à tourner5
Faible capitalisation + règles strictes + soutien en hausse = un potentiel qui s’ouvre au-delà du plancher.
$BTC $ETH