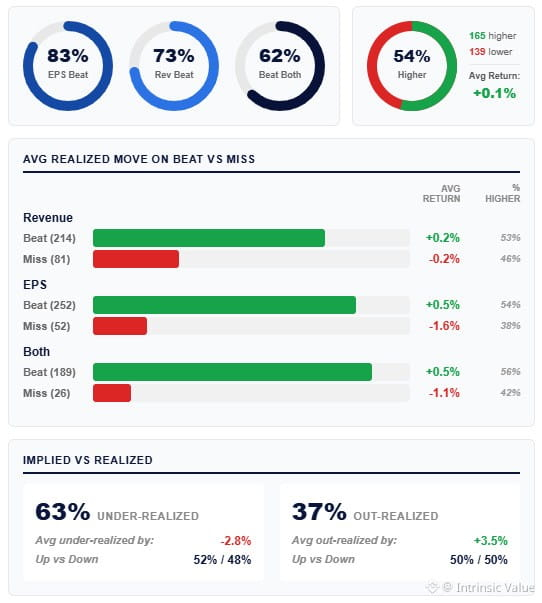
Saison des résultats du T3 : 83 % des entreprises du S&P 500 (représentant 65 % de la pondération de l’indice) ont dépassé les estimations de BPA, contre une moyenne historique de 75 %. Le consensus tablait sur une croissance annuelle de 27 % — l’un des objectifs les plus ambitieux de la décennie — et les entreprises sont en passe de l’atteindre.
Il s’agit du taux de dépassement le plus élevé depuis 2005, dans le décile supérieur. Les résultats sont solides sur le plan opérationnel, sans aucun doute.
Mais voici ce qui compte pour la valorisation : le ratio cours/bénéfice prévisionnel du S&P 500 est d’environ 21, bien au-dessus de sa médiane sur 10 ans, autour de 18. Si les bénéfices progressent de 27 % sur un an, on s’attendrait à une contraction des multiples à mesure que la croissance se normalise. Pourtant, les multiples se sont maintenus, voire ont augmenté.
Le marché anticipe la perfection. Les taux de dépassement des estimations reflètent le passé. Les prévisions des entreprises, la pérennité des marges et la possibilité de maintenir cette croissance sans mesures de relance budgétaire ni affaiblissement du dollar : voilà ce qui est tourné vers l’avenir.
Le dépassement des estimations de bénéfices ne justifie pas le cours si le multiple intègre déjà des années d’exécution sans faille. Regardez ce que les entreprises disent de 2025, pas seulement les surprises du T3.
Il s’agit du taux de dépassement le plus élevé depuis 2005, dans le décile supérieur. Les résultats sont solides sur le plan opérationnel, sans aucun doute.
Mais voici ce qui compte pour la valorisation : le ratio cours/bénéfice prévisionnel du S&P 500 est d’environ 21, bien au-dessus de sa médiane sur 10 ans, autour de 18. Si les bénéfices progressent de 27 % sur un an, on s’attendrait à une contraction des multiples à mesure que la croissance se normalise. Pourtant, les multiples se sont maintenus, voire ont augmenté.
Le marché anticipe la perfection. Les taux de dépassement des estimations reflètent le passé. Les prévisions des entreprises, la pérennité des marges et la possibilité de maintenir cette croissance sans mesures de relance budgétaire ni affaiblissement du dollar : voilà ce qui est tourné vers l’avenir.
Le dépassement des estimations de bénéfices ne justifie pas le cours si le multiple intègre déjà des années d’exécution sans faille. Regardez ce que les entreprises disent de 2025, pas seulement les surprises du T3.