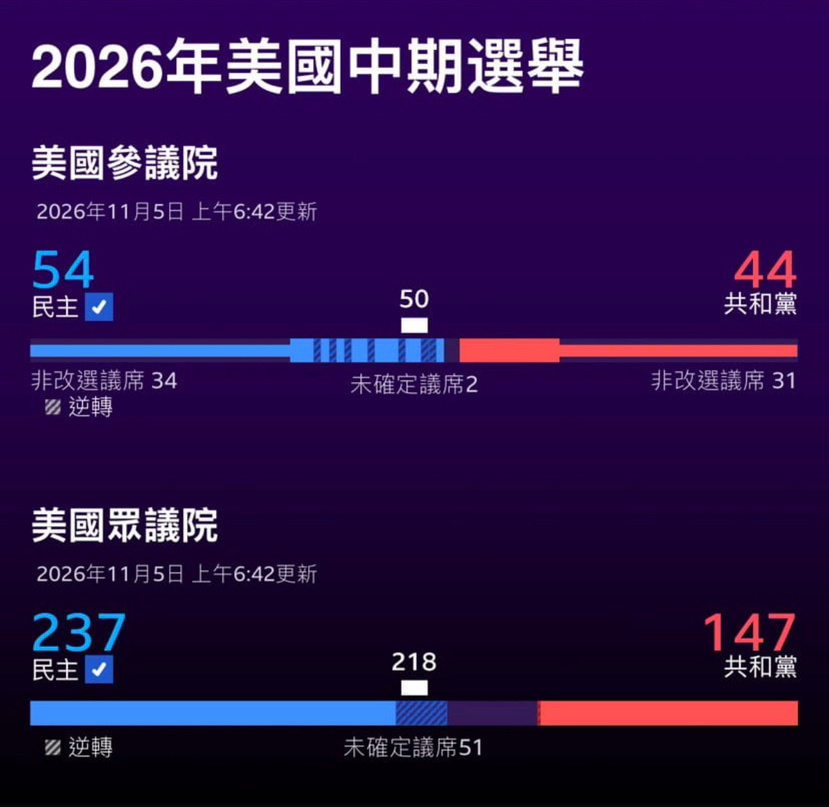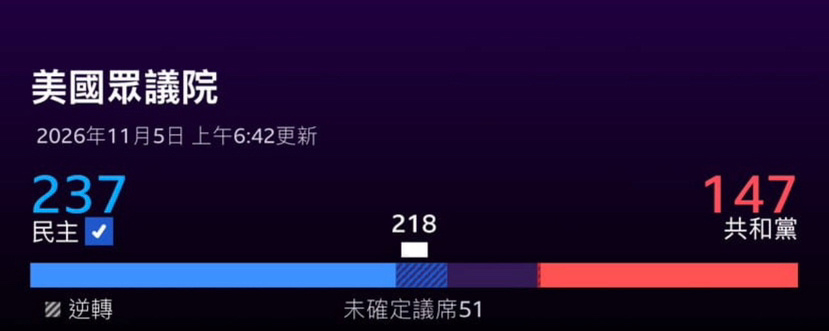
Le 3 novembre 2026, jour du scrutin des élections américaines de mi-mandat. Deux jours plus tard, le résultat se dessine clairement : les démocrates font un raz-de-marée au Congrès — ils prennent le contrôle à la fois du Sénat et de la Chambre des représentants, instaurant un puissant contrepoids au gouvernement Trump. Ce résultat était à la fois « attendu » par les sondages et les marchés prédictifs, et suffisamment écrasant pour que les marchés réévaluent tout, de la réglementation de l’IA aux dépenses militaires.
Le mercredi 4 novembre, heure de la côte Est des États-Unis, les marchés ont donné la réponse la plus directe dès la première séance après les élections : le S&P 500 a clôturé en hausse de 1,6 %, le Nasdaq a gagné 1,4 % et l’indice Morningstar du marché américain a progressé de 1,5 % — l’incertitude étant levée, les indices boursiers ont tous progressé
Ce sur quoi les marchés avaient déjà misé avant le scrutin
En réalité, les marchés avaient déjà voté avec de l’argent bien réel. Au 27 octobre, la plateforme de prédiction Kalshi, réglementée par la CFTC, évaluait à 91 % la probabilité que les démocrates remportent la Chambre des représentants. Celle d’une victoire au Sénat était également montée à 65–67 %, tandis que la probabilité implicite d’une « vague bleue » (un raz-de-marée démocrate) s’établissait autour de 64–65 %. Sur Kalshi, le volume des contrats liés aux élections de mi-mandat approchait 1,1 milliard de dollars. Un rapport de JPMorgan publié fin septembre indiquait qu’à l’époque, les marchés de prédiction estimaient à environ 62 % la probabilité d’un raz-de-marée démocrate. Il avançait clairement que, même en cas de victoire démocrate, l’absence de majorité des deux tiers rendrait une impasse législative historiquement favorable aux marchés boursiers, et recommandait d’« acheter lors des replis liés aux élections ».
Ce constat repose sur deux règles d’airain. Premièrement, le parti du président perd presque inévitablement des sièges lors des élections de mi-mandat : depuis la guerre de Sécession, seules trois exceptions ont été observées, en 1934, 1998 et 2002. Or, la cote de popularité de Trump était déjà tombée à 37 %, le niveau le plus bas depuis 1990 pour un président abordant des élections de mi-mandat. Deuxièmement, les données historiques montrent que le rendement moyen du S&P 500 lors des années d’élections de mi-mandat est inférieur d’environ 5 points de pourcentage à celui des autres années, mais que sa hausse moyenne atteint 15,4 % l’année suivant le scrutin — quel que soit le parti au pouvoir. La raison : le bruit politique retombe et les marchés se recentrent sur les bénéfices des entreprises et les fondamentaux économiques. En d’autres termes, ce que les marchés « attendent » vraiment, ce n’est pas seulement la victoire d’un parti, mais la fin de l’incertitude.
Premier jour de cotation : forte divergence malgré une hausse généralisée
La séance de mercredi n’a pas été uniforme : les marchés se sont fortement différenciés selon la logique de ce que « fera le nouveau Congrès », dessinant les cinq enjeux qui les préoccupent le plus pour les deux prochaines années.
Premièrement, baisse des rendements obligataires et affaiblissement du dollar : les marchés espèrent un assainissement budgétaire. Le prix des bons du Trésor américain a progressé, leurs rendements ont reculé et le dollar s’est affaibli face aux principales devises, tandis que l’or et d’autres matières premières ont été soutenus. Un gouvernement divisé assombrit les perspectives de relance budgétaire massive et de prolongation des réductions d’impôts. Les anticipations d’accroissement du déficit se sont calmées et la pression sur les taux à long terme s’est allégée : c’est l’illustration classique de l’adage selon lequel « l’impasse politique profite aux marchés boursiers ».
Deuxièmement, lourde chute des valeurs liées à l’IA et aux centres de données : les marchés anticipent un durcissement de la réglementation. C’est le mouvement le plus frappant de la journée : Tesla a clôturé en baisse de 3,3 %, SpaceX a reculé de 3,0 %, les valeurs du secteur du néocloud CoreWeave et Iren ont chuté de plus de 9 %, Nebius a perdu 6,7 %, et Nvidia comme Intel ont cédé plus de 3 %. Des analystes de Goldman Sachs soulignent que plusieurs démocrates élus ont clairement fait du strict encadrement des centres de données un axe de campagne. Ils s’attendent à ce que les gouverneurs démocrates du Texas, de la Géorgie et du Michigan imposent un moratoire conditionnel sur les centres de données. Les textes concernés pourraient supprimer certaines réductions fiscales et durcir les règles environnementales ainsi que celles relatives à l’eau et à l’électricité — or ces trois États représentent 45 % de la capacité de centres de données prévue aux États-Unis. Kit Rees, stratège en investissement chez Quilter, résume la situation sans détour : l’IA est depuis longtemps un moteur essentiel de l’économie américaine, et tout frein à son développement pourrait appuyer sur le frein de la croissance ; ce secteur « va subir des pressions ». Les marchés craignent que le récit des investissements dans l’IA, qui a soutenu les valorisations des actions américaines au cours de l’année écoulée, passe d’un « plafond illimité » à une « clôture électrifiée ».
Troisièmement, le pétrole chute de 8,7 % : les marchés espèrent une désescalade de la guerre. Les contrats à terme sur le Brent ont plongé de 8,7 %, à 94,42 dollars le baril, et les valeurs européennes de la défense ont reculé dans le même temps : BAE Systems, cotée à Londres, a perdu 3,3 %, Babcock 1,7 %, le français Thales 2,3 % et l’italien Leonardo 1 %. La logique est la suivante : le nouveau Congrès détient le pouvoir d’affecter les crédits et pourrait examiner les dépenses militaires supplémentaires engagées par le gouvernement dans la guerre contre l’Iran, tout en poussant à une solution diplomatique. Ipek Ozkardeskaya, analyste suisse, estime que si des négociations crédibles et la sécurité du trafic maritime dans le détroit d’Ormuz se concrétisent, les prix du pétrole pourraient continuer de baisser. Andrew Jackson, de Vontobel, rappelle toutefois que l’exécutif conserve de larges pouvoirs en matière de diplomatie et de droits de douane. Une ligne dure envers l’Iran reste un risque bien réel, dont les conséquences sur le pétrole et l’inflation ne sauraient être sous-estimées.
Quatrièmement, envolée des énergies propres et de la santé : les marchés espèrent un rééquilibrage de la politique industrielle. L’indice européen STOXX 600 a bondi de 1,8 %, le danois Ørsted a grimpé de 4,6 %, Vestas a progressé de 2,8 % et l’allemand Nordex de 4,8 %. De l’autre côté de l’Atlantique, Microsoft et Amazon ont également progressé, de même que les valeurs de la santé et des énergies renouvelables. Cette évolution correspond parfaitement à la carte de sensibilité des secteurs observée avant le scrutin : une avance démocrate profite au solaire et au stockage d’énergie (First Solar, NextEra, Enphase), ainsi qu’aux assureurs santé et aux hôpitaux (Centene, HCA). Une avance républicaine favorise quant à elle les prisons privées (GEO, CoreCivic), les cryptomonnaies (Coinbase), le pétrole (ExxonMobil) et la défense (Lockheed Martin).
Cinquièmement, et c’est le point fondamental : les marchés espèrent que le bruit politique va s’estomper. L’expérience historique montre que les marchés abordent souvent l’année suivant une élection avec davantage de légèreté : depuis 1950, le S&P 500 a progressé en moyenne de 15,4 % l’année suivant les élections de mi-mandat, soit bien plus que pendant les autres périodes
Les prochaines échéances : trois calendriers
Les regards se tournent désormais vers trois échéances. D’abord, le dépouillement et la certification des résultats : si un second tour est nécessaire en Géorgie, il aura lieu le 1er décembre. La certification des résultats dans les différents États se poursuivra jusqu’à la fin novembre ou en décembre, et le sort de certains sièges au Sénat pourrait rester incertain pendant plusieurs jours. Ensuite, les deux mois de session parlementaire de fin de mandat : d’ici au 3 janvier 2027, date à laquelle le nouveau Congrès prêtera serment, les républicains garderont le contrôle total des deux chambres. Le risque existe de voir adopter des textes dans un ultime bras de fer portant notamment sur les pouvoirs tarifaires, les licenciements et les crédits votés à la hâte. Enfin, la réalité du partage des pouvoirs après l’entrée en fonction du nouveau Congrès : une majorité dans les deux chambres qui pourrait être extrêmement étroite devra affronter, en 2027, les conflits annuels autour du financement du gouvernement, l’examen législatif de l’IA et des centres de données, ainsi que les questions sur le financement de la guerre contre l’Iran.
Il faut garder la tête froide : les deux grandes attentes des marchés sont en tension. Les régulateurs souhaitent freiner les investissements dans l’IA, alors que les valorisations restent tributaires de la croissance tirée par les bénéfices de l’IA. Les colombes se réjouissent de la baisse du pétrole et des taux d’intérêt, mais comptent aussi sur une véritable détente des risques géopolitiques. La vague bleue a dissipé l’incertitude politique, mais le débat sur les perspectives économiques — les limites de l’IA, les contraintes budgétaires, le coût de la guerre — a quitté le langage de la campagne pour regagner les salles de marché. L’histoire plaide pour une « hausse après les élections », mais cette fois, la concrétisation des espoirs des marchés dépendra de la capacité du gouvernement divisé à trouver un juste milieu, étroit mais durable, entre frein et accélérateur.#美国中期选举:市场有哪些期待?