SNDK à 1010 dollars : le creux en or ou le hachoir ?
Chiffre d’affaires en hausse de 378 %, BPA supérieur aux attentes, annonce d’un split par 8 — et pourtant, l’action a chuté de 27 % en une semaine, tandis que le contrat perpétuel plongeait directement à 1010. À l’instant, le taux de financement est toujours positif et les positions longues continuent de s’entasser. Alors, s’agit-il d’un creux en or pour le stockage IA ou du classique « acheter la rumeur, vendre la nouvelle » ?
D’abord, les apparences : des résultats incroyables, mais une action qui s’effondre.
Résultats du 29 octobre : chiffre d’affaires de 11,03 milliards de dollars, en hausse de 378 % sur un an ; marge brute de 85,1 % ; BPA de 49,51 dollars, tous ces chiffres dépassant le haut de la fourchette des prévisions. Le chiffre d’affaires des centres de données atteint 4,8 milliards, en hausse de 61 % par rapport au trimestre précédent. L’entreprise a aussi annoncé un programme de rachat d’actions de 5 milliards de dollars et un split par 8.
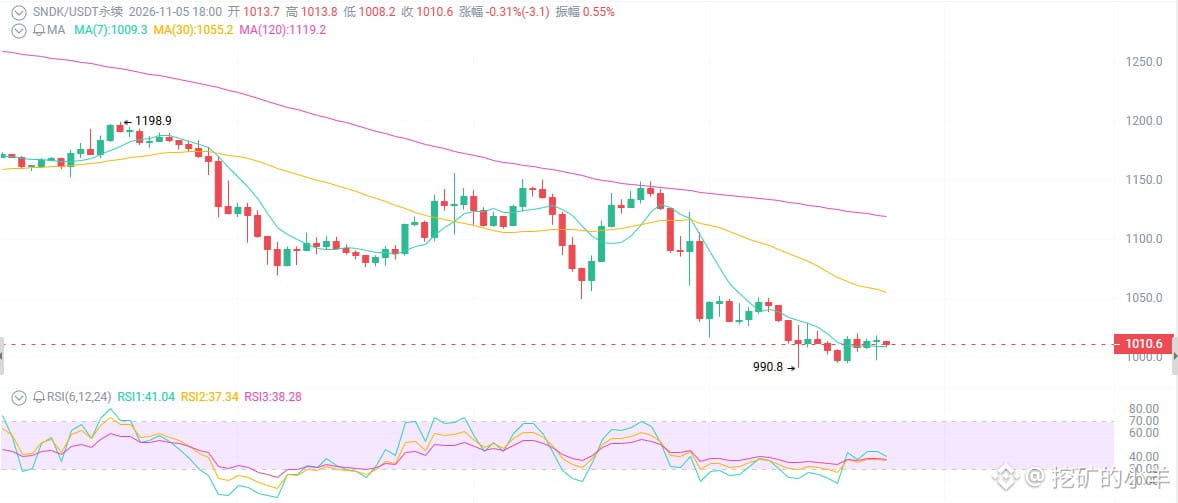
En toute logique, l’action aurait dû bondir, non ? Pourtant, elle a dégringolé de 1149 à 990 : -27 % en 7 jours et -41 % en 30 jours, soit un recul de 57 % par rapport à son ATH de juin, à 2370.
Plus les résultats sont bons, plus la chute est brutale.
Première chose : le marché n’achète pas le « présent », il anticipe un sommet du cycle.
Les résultats de SNDK reflètent le passé ; le cours, lui, se négocie en fonction de l’avenir.
La demande de stockage pour l’IA est bel et bien très forte : les SSD d’entreprise représentent près de la moitié des ventes, les prix contractuels continuent de grimper et les accords à long terme courent jusqu’en 2030. Mais le marché commence à se poser une question : combien de temps le cycle des mémoires peut-il encore tenir ?
Dès que l’offre augmente ou que la demande ralentit, une marge brute de 85 % devient une cible de choix. Depuis son plus bas après la scission, le titre a grimpé jusqu’à 2370, multipliant sa valeur un nombre incalculable de fois. Les prises de bénéfices forment un véritable mur. Ces résultats leur ont simplement offert un prétexte honorable pour sortir.
Deuxième chose : un split par 8 n’est pas un cadeau.
Il prendra effet après la clôture du 19 novembre ; à partir du 20 novembre, l’action s’échangera après le split.
Beaucoup s’enthousiasment dès qu’ils entendent parler d’un split : « Elle sera moins chère, je pourrai en acheter ! » Réveillez-vous. Un split ne change rien aux fondamentaux : une action à 1000 dollars devient simplement huit actions à 125 dollars. L’entreprise reste la même, et sa valorisation aussi.
Son véritable effet est d’abaisser le seuil d’accès pour les investisseurs particuliers et d’améliorer la liquidité.
Troisième chose : les positions longues sur les contrats perpétuels sont trop encombrées ; 1000 n’est pas un plancher garanti.
Le taux de financement est actuellement légèrement positif (environ 0,07 % ou plus toutes les 8 heures), l’OI est élevé et les positions longues paient : elles sont surchargées et les leviers s’accumulent.
La situation technique est tout aussi inconfortable : plusieurs séances de baisse accompagnées de volumes élevés, passage sous les moyennes mobiles à court terme, configuration baissière ; le RSI est en zone de survente, mais sans divergence haussière ni figure de retournement. Un actif en survente peut le rester encore plus longtemps, jusqu’à ce que les positions longues aient toutes été liquidées.
Supports : 990-1000 (plus bas récent et seuil psychologique), puis 900-950.
Résistances : 1050-1100, 1150-1200, 1300+.
Chiffre d’affaires en hausse de 378 %, BPA supérieur aux attentes, annonce d’un split par 8 — et pourtant, l’action a chuté de 27 % en une semaine, tandis que le contrat perpétuel plongeait directement à 1010. À l’instant, le taux de financement est toujours positif et les positions longues continuent de s’entasser. Alors, s’agit-il d’un creux en or pour le stockage IA ou du classique « acheter la rumeur, vendre la nouvelle » ?
D’abord, les apparences : des résultats incroyables, mais une action qui s’effondre.
Résultats du 29 octobre : chiffre d’affaires de 11,03 milliards de dollars, en hausse de 378 % sur un an ; marge brute de 85,1 % ; BPA de 49,51 dollars, tous ces chiffres dépassant le haut de la fourchette des prévisions. Le chiffre d’affaires des centres de données atteint 4,8 milliards, en hausse de 61 % par rapport au trimestre précédent. L’entreprise a aussi annoncé un programme de rachat d’actions de 5 milliards de dollars et un split par 8.
En toute logique, l’action aurait dû bondir, non ? Pourtant, elle a dégringolé de 1149 à 990 : -27 % en 7 jours et -41 % en 30 jours, soit un recul de 57 % par rapport à son ATH de juin, à 2370.
Plus les résultats sont bons, plus la chute est brutale.
Première chose : le marché n’achète pas le « présent », il anticipe un sommet du cycle.
Les résultats de SNDK reflètent le passé ; le cours, lui, se négocie en fonction de l’avenir.
La demande de stockage pour l’IA est bel et bien très forte : les SSD d’entreprise représentent près de la moitié des ventes, les prix contractuels continuent de grimper et les accords à long terme courent jusqu’en 2030. Mais le marché commence à se poser une question : combien de temps le cycle des mémoires peut-il encore tenir ?
Dès que l’offre augmente ou que la demande ralentit, une marge brute de 85 % devient une cible de choix. Depuis son plus bas après la scission, le titre a grimpé jusqu’à 2370, multipliant sa valeur un nombre incalculable de fois. Les prises de bénéfices forment un véritable mur. Ces résultats leur ont simplement offert un prétexte honorable pour sortir.
Deuxième chose : un split par 8 n’est pas un cadeau.
Il prendra effet après la clôture du 19 novembre ; à partir du 20 novembre, l’action s’échangera après le split.
Beaucoup s’enthousiasment dès qu’ils entendent parler d’un split : « Elle sera moins chère, je pourrai en acheter ! » Réveillez-vous. Un split ne change rien aux fondamentaux : une action à 1000 dollars devient simplement huit actions à 125 dollars. L’entreprise reste la même, et sa valorisation aussi.
Son véritable effet est d’abaisser le seuil d’accès pour les investisseurs particuliers et d’améliorer la liquidité.
Troisième chose : les positions longues sur les contrats perpétuels sont trop encombrées ; 1000 n’est pas un plancher garanti.
Le taux de financement est actuellement légèrement positif (environ 0,07 % ou plus toutes les 8 heures), l’OI est élevé et les positions longues paient : elles sont surchargées et les leviers s’accumulent.
La situation technique est tout aussi inconfortable : plusieurs séances de baisse accompagnées de volumes élevés, passage sous les moyennes mobiles à court terme, configuration baissière ; le RSI est en zone de survente, mais sans divergence haussière ni figure de retournement. Un actif en survente peut le rester encore plus longtemps, jusqu’à ce que les positions longues aient toutes été liquidées.
Supports : 990-1000 (plus bas récent et seuil psychologique), puis 900-950.
Résistances : 1050-1100, 1150-1200, 1300+.