Le point le plus contre-intuitif : les marchés ne parient pas sur une baisse des taux, mais sur une hausse — la probabilité d’une hausse de 25 points de base en décembre est de 81,5 %, tandis qu’une baisse n’est pas en vue.
Pourquoi ? L’emploi ne s’effondre pas (86 000 emplois selon ADP en octobre, au-dessus des attentes ; 65 000 créations d’emplois non agricoles attendues le 6 novembre), et l’inflation reste élevée (3,7 % pour l’IPC de septembre, 3,1 % pour le PCE de base). La Fed a déjà relevé ses taux une fois en septembre, et ses responsables continuent d’évoquer une nouvelle hausse.
L’IPC du 10 novembre, qui porte sur octobre et tient compte des prix élevés du pétrole, ne devrait probablement pas montrer de ralentissement.
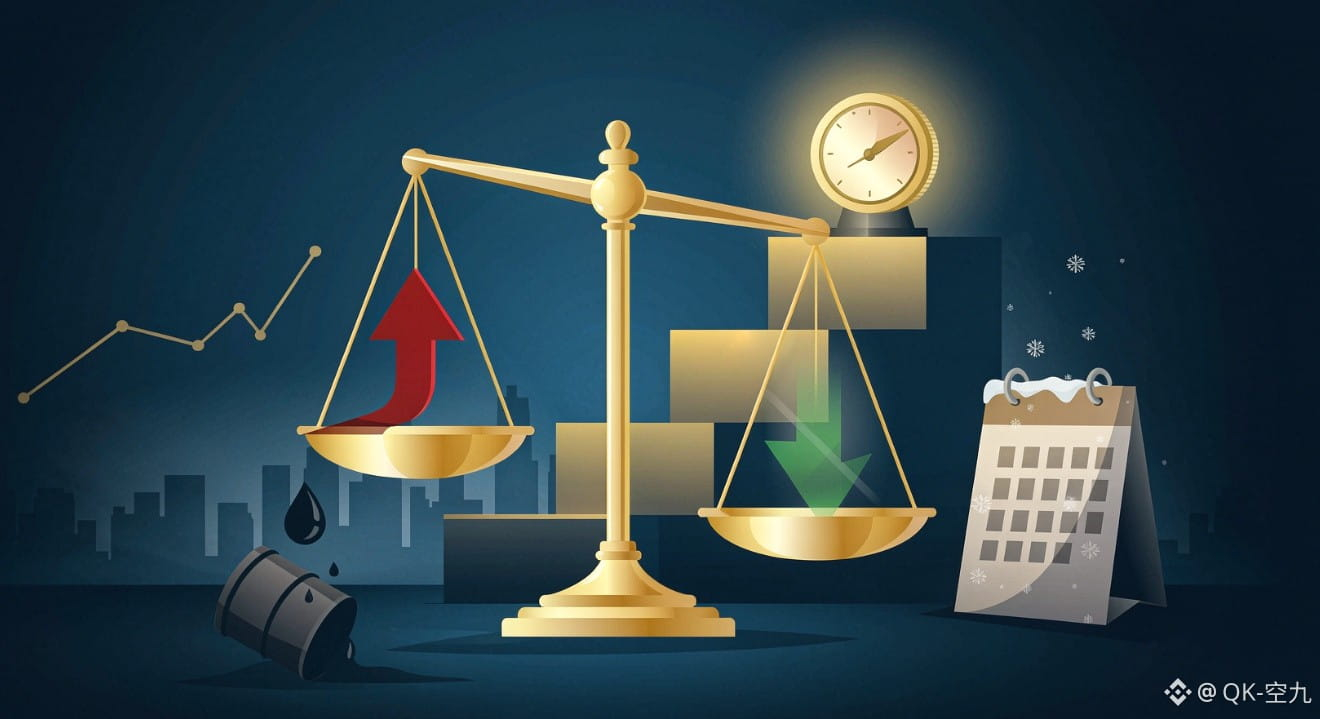
Le décalage de calendrier est crucial : les prix du pétrole ont chuté de 8 % début novembre, mais cela ne se reflétera dans l’IPC que le 10 décembre. Or la réunion du 9 décembre sera déjà terminée : les membres du comité ne pourront pas en tenir compte.
Mon estimation : environ 70 % de chances d’une hausse, 30 % d’un statu quo, et près de 0 % d’une baisse. Si vous attendez un assouplissement, regardez vers 2027.
À court terme, le dollar et les rendements des bons du Trésor américain risquent davantage de monter que de baisser. Ne vous précipitez pas pour acheter de l’or ou des obligations à long terme à la baisse. #美国中期选举:市场有哪些期待? #美国10月非农出炉:降息还有戏吗?
Pourquoi ? L’emploi ne s’effondre pas (86 000 emplois selon ADP en octobre, au-dessus des attentes ; 65 000 créations d’emplois non agricoles attendues le 6 novembre), et l’inflation reste élevée (3,7 % pour l’IPC de septembre, 3,1 % pour le PCE de base). La Fed a déjà relevé ses taux une fois en septembre, et ses responsables continuent d’évoquer une nouvelle hausse.
L’IPC du 10 novembre, qui porte sur octobre et tient compte des prix élevés du pétrole, ne devrait probablement pas montrer de ralentissement.
Le décalage de calendrier est crucial : les prix du pétrole ont chuté de 8 % début novembre, mais cela ne se reflétera dans l’IPC que le 10 décembre. Or la réunion du 9 décembre sera déjà terminée : les membres du comité ne pourront pas en tenir compte.
Mon estimation : environ 70 % de chances d’une hausse, 30 % d’un statu quo, et près de 0 % d’une baisse. Si vous attendez un assouplissement, regardez vers 2027.
À court terme, le dollar et les rendements des bons du Trésor américain risquent davantage de monter que de baisser. Ne vous précipitez pas pour acheter de l’or ou des obligations à long terme à la baisse. #美国中期选举:市场有哪些期待? #美国10月非农出炉:降息还有戏吗?