2026.11.05 · Note interne sur le Web3 on-chain et les actifs crypto
Les grands axes du Web3 on-chain aujourd’hui : points clés
Le marché on-chain révèle une fracture structurelle entre l’assèchement de la liquidité native et l’approfondissement des infrastructures de compensation institutionnelles. Les sorties nettes persistantes des ETF au comptant, conjuguées aux ventes de positions par les sociétés minières, mettent la liquidité des marchés sous pression. Dans le même temps, les banques d’investissement de Wall Street et les dépositaires adoptent massivement la compensation tokenisée, faisant évoluer les actifs sous-jacents utilisés comme garanties on-chain vers des actifs conformes bénéficiant d’une notation de crédit élevée.
Le principal front du jour : analyse approfondie
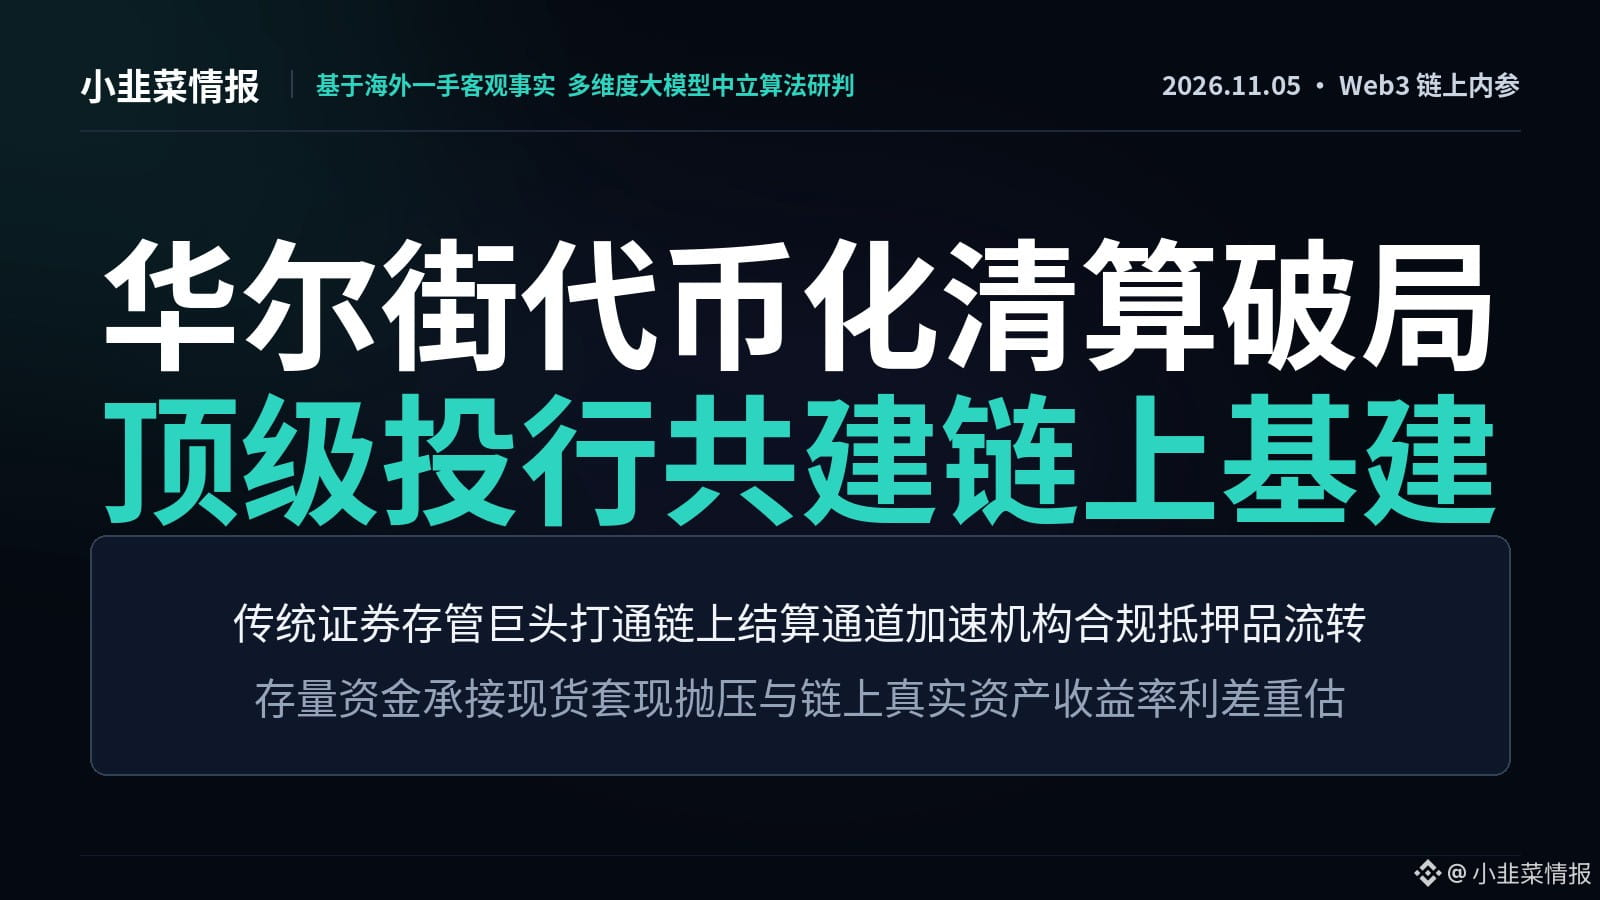
Les infrastructures institutionnelles de compensation tokenisée entrent officiellement en service : Morgan Stanley a commencé à utiliser le service DTS de la Depository Trust & Clearing Corporation (DTCC), rejoignant JPMorgan Chase, Citi, Bank of America, Fidelity et Citadel pour introduire des actions américaines, des ETF et des bons du Trésor américain sous forme de tokens on-chain. Société Générale a également réalisé sur Canton le règlement d’une garantie en bons du Trésor tokenisés d’une valeur de plusieurs dizaines de millions de dollars. 【Analyse approfondie】Cette initiative marque une transition accélérée du règlement on-chain, qui passe d’un système natif en circuit fermé à un cadre de conservation réglementé. L’arrivée groupée des grands groupes bancaires d’investissement répond à un objectif central : réduire, grâce au règlement atomique, les coûts de compensation liés au décalage T+1 et les fonds immobilisés en marge, afin de libérer la liquidité intrajournalière. En contournant les cadres DeFi sans autorisation, les institutions traditionnelles mettent directement en place des circuits de garanties conformes. Elles peuvent ainsi capter les revenus d’intérêts des stablecoins à haut rendement tout en faisant entrer sur la blockchain des actifs adossés à la dette souveraine, à l’échelle de milliers de milliards, et en établissant systématiquement un taux d’actualisation sans risque on-chain ancré sur les obligations d’État.
Radar des anomalies quantitatives : vue d’ensemble
• Assèchement des positions au comptant : les ETF Bitcoin au comptant ont enregistré des sorties nettes de 116 millions de dollars sur trois jours consécutifs, tandis que les ETF Ethereum ont subi des sorties de 85,35 millions de dollars sur sept jours consécutifs. Les sociétés minières Riot et Hut 8 ont réduit leurs positions de plus de 25 000 BTC pour lever des fonds, mettant sous pression la capacité d’absorption du marché au comptant.
• Repli des architectures de couche 2 : Scroll, un projet Rollup de premier plan, propose de devenir une blockchain spécialisée à accès restreint et de rapatrier les SCR sur le réseau principal ; L2BEAT devient ETHBEAT et atténue son positionnement axé sur la couche 2. La structure de la liquidité des réseaux de couche 2 fait face à une refonte structurelle.
Jeu de marché et carte des indicateurs à surveiller
Chaîne de transmission causale : sorties nettes persistantes des ETF au comptant côté institutionnel et ventes des sociétés minières -> affaiblissement de la profondeur de la demande acheteuse sur le marché au comptant -> déplacement des positions sur produits dérivés vers des stratégies de compression à fort effet de levier. Au cours des prochaines 24 à 48 heures, les institutions surveilleront principalement deux indicateurs : premièrement, les flux nets quotidiens des ETF Bitcoin au comptant repasseront-ils au-dessus de zéro ? Deuxièmement, le taux de financement annualisé des contrats perpétuels restera-t-il supérieur au seuil de référence de 5 % ?
Avertissement : cette publication se limite à compiler et synthétiser les informations publiques mondiales et les données objectives de marché des dernières 24 heures, ainsi qu’à en proposer une analyse logique. Elle ne constitue en aucun cas un conseil en investissement, une offre d’achat ou de vente, ni une base pour prendre des décisions opérationnelles. Les marchés comportent des risques ; toute décision doit être prise avec prudence.
Les grands axes du Web3 on-chain aujourd’hui : points clés
Le marché on-chain révèle une fracture structurelle entre l’assèchement de la liquidité native et l’approfondissement des infrastructures de compensation institutionnelles. Les sorties nettes persistantes des ETF au comptant, conjuguées aux ventes de positions par les sociétés minières, mettent la liquidité des marchés sous pression. Dans le même temps, les banques d’investissement de Wall Street et les dépositaires adoptent massivement la compensation tokenisée, faisant évoluer les actifs sous-jacents utilisés comme garanties on-chain vers des actifs conformes bénéficiant d’une notation de crédit élevée.
Le principal front du jour : analyse approfondie
Les infrastructures institutionnelles de compensation tokenisée entrent officiellement en service : Morgan Stanley a commencé à utiliser le service DTS de la Depository Trust & Clearing Corporation (DTCC), rejoignant JPMorgan Chase, Citi, Bank of America, Fidelity et Citadel pour introduire des actions américaines, des ETF et des bons du Trésor américain sous forme de tokens on-chain. Société Générale a également réalisé sur Canton le règlement d’une garantie en bons du Trésor tokenisés d’une valeur de plusieurs dizaines de millions de dollars. 【Analyse approfondie】Cette initiative marque une transition accélérée du règlement on-chain, qui passe d’un système natif en circuit fermé à un cadre de conservation réglementé. L’arrivée groupée des grands groupes bancaires d’investissement répond à un objectif central : réduire, grâce au règlement atomique, les coûts de compensation liés au décalage T+1 et les fonds immobilisés en marge, afin de libérer la liquidité intrajournalière. En contournant les cadres DeFi sans autorisation, les institutions traditionnelles mettent directement en place des circuits de garanties conformes. Elles peuvent ainsi capter les revenus d’intérêts des stablecoins à haut rendement tout en faisant entrer sur la blockchain des actifs adossés à la dette souveraine, à l’échelle de milliers de milliards, et en établissant systématiquement un taux d’actualisation sans risque on-chain ancré sur les obligations d’État.
Radar des anomalies quantitatives : vue d’ensemble
• Assèchement des positions au comptant : les ETF Bitcoin au comptant ont enregistré des sorties nettes de 116 millions de dollars sur trois jours consécutifs, tandis que les ETF Ethereum ont subi des sorties de 85,35 millions de dollars sur sept jours consécutifs. Les sociétés minières Riot et Hut 8 ont réduit leurs positions de plus de 25 000 BTC pour lever des fonds, mettant sous pression la capacité d’absorption du marché au comptant.
• Repli des architectures de couche 2 : Scroll, un projet Rollup de premier plan, propose de devenir une blockchain spécialisée à accès restreint et de rapatrier les SCR sur le réseau principal ; L2BEAT devient ETHBEAT et atténue son positionnement axé sur la couche 2. La structure de la liquidité des réseaux de couche 2 fait face à une refonte structurelle.
Jeu de marché et carte des indicateurs à surveiller
Chaîne de transmission causale : sorties nettes persistantes des ETF au comptant côté institutionnel et ventes des sociétés minières -> affaiblissement de la profondeur de la demande acheteuse sur le marché au comptant -> déplacement des positions sur produits dérivés vers des stratégies de compression à fort effet de levier. Au cours des prochaines 24 à 48 heures, les institutions surveilleront principalement deux indicateurs : premièrement, les flux nets quotidiens des ETF Bitcoin au comptant repasseront-ils au-dessus de zéro ? Deuxièmement, le taux de financement annualisé des contrats perpétuels restera-t-il supérieur au seuil de référence de 5 % ?
Avertissement : cette publication se limite à compiler et synthétiser les informations publiques mondiales et les données objectives de marché des dernières 24 heures, ainsi qu’à en proposer une analyse logique. Elle ne constitue en aucun cas un conseil en investissement, une offre d’achat ou de vente, ni une base pour prendre des décisions opérationnelles. Les marchés comportent des risques ; toute décision doit être prise avec prudence.