Mon observation est la suivante : la vague de ventes des sociétés minières qui se tournent vers la location d’infrastructures IA ressemble davantage à une revalorisation du coût du financement et des risques réglementaires qu’à un effondrement de la demande de baux. La validité de ce jugement dépendra de savoir si les baux déjà signés sont annulés, si l’environnement de financement continue de se resserrer, et si les risques liés à l’électricité et aux permis au Texas se propagent à davantage de projets.
Commençons par les faits. Selon un rapport de recherche de VanEck cité par PANews, les actions des sociétés minières de Bitcoin qui se transforment en fournisseurs de location d’infrastructures pour centres de données IA ont chuté en moyenne d’environ 35 % en octobre, mais les baux déjà signés n’ont pas été annulés et les signaux de demande continuent de s’améliorer. VanEck attribue cette vague de ventes à la hausse des coûts de financement et au sentiment macroéconomique, et estime que le marché sous-évalue la valeur des baux de long terme. Le rapport indique également que le goulot d’étranglement des infrastructures IA se situe au niveau de l’électricité et non des puces ; ce type de société minière signe généralement des baux de 10 à 20 ans avec des locataires de qualité investment grade, et leur valorisation sur la base de l’EBITDA 2028 serait d’environ la moitié de celle des REIT de centres de données. CoinDesk a par ailleurs rapporté que les résultats électoraux au Texas introduisent une nouvelle incertitude pour la reconversion des mineurs vers l’IA, notamment en matière de raccordement électrique et de permis de construction, tandis que les entreprises disposant déjà de projets approuvés pourraient bénéficier d’un resserrement de l’offre.
On peut en déduire que le marché distingue désormais le « cash-flow déjà contractualisé » des « options d’expansion ». Les baux de long terme déjà signés représentent un revenu relativement certain, mais la baisse des actions montre que les investisseurs accordent davantage d’importance au taux d’actualisation et aux barrières réglementaires ; lorsque les coûts de financement augmentent et que les incertitudes sur les permis se multiplient, le récit de l’expansion est pénalisé en valorisation, sans que les baux eux-mêmes ne se détériorent nécessairement en parallèle. À mon avis, si les baux restent valides, la baisse actuelle reflète une hausse de la prime de risque, et non une invalidation de la demande.
Dans un scénario différent, si des annulations de baux ou des défauts de paiement des locataires apparaissent par la suite, ce jugement serait caduc ; si les coûts de financement baissent et que l’obtention des permis progresse, l’écart de valorisation pourrait se réduire ; si le risque texan se propage à d’autres États, la revalorisation durerait plus longtemps.
À surveiller de près : l’éventuelle annulation des baux, l’évolution des coûts de financement et l’avancement des permis des projets. Cet article ne constitue pas un conseil en investissement.
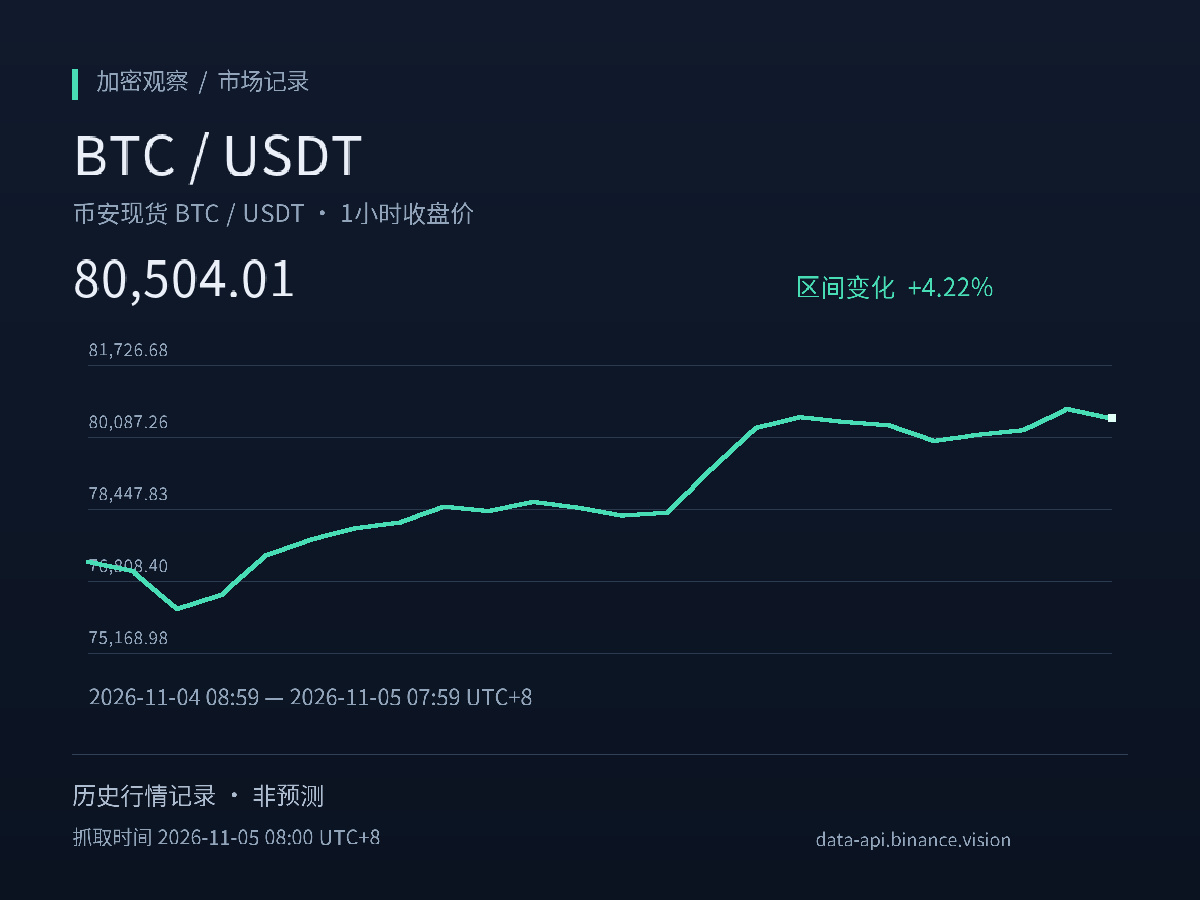
$BTC
#BTC #宏观经济
Sources :
PANews (publication originale le 11-05 à 07:57 heure de Pékin)
https://www.panewslab.com/zh/articles/01a1a8fe-cfb5-71a6-9449-648405cb150f
CoinDesk (publication originale le 11-05 à 00:08 heure de Pékin)
https://www.coindesk.com/markets/2026/11/04/wall-street-cuts-bitcoin-miner-price-targets-after-democrats-texas-win-threatens-ai-data-center-boom
Commençons par les faits. Selon un rapport de recherche de VanEck cité par PANews, les actions des sociétés minières de Bitcoin qui se transforment en fournisseurs de location d’infrastructures pour centres de données IA ont chuté en moyenne d’environ 35 % en octobre, mais les baux déjà signés n’ont pas été annulés et les signaux de demande continuent de s’améliorer. VanEck attribue cette vague de ventes à la hausse des coûts de financement et au sentiment macroéconomique, et estime que le marché sous-évalue la valeur des baux de long terme. Le rapport indique également que le goulot d’étranglement des infrastructures IA se situe au niveau de l’électricité et non des puces ; ce type de société minière signe généralement des baux de 10 à 20 ans avec des locataires de qualité investment grade, et leur valorisation sur la base de l’EBITDA 2028 serait d’environ la moitié de celle des REIT de centres de données. CoinDesk a par ailleurs rapporté que les résultats électoraux au Texas introduisent une nouvelle incertitude pour la reconversion des mineurs vers l’IA, notamment en matière de raccordement électrique et de permis de construction, tandis que les entreprises disposant déjà de projets approuvés pourraient bénéficier d’un resserrement de l’offre.
On peut en déduire que le marché distingue désormais le « cash-flow déjà contractualisé » des « options d’expansion ». Les baux de long terme déjà signés représentent un revenu relativement certain, mais la baisse des actions montre que les investisseurs accordent davantage d’importance au taux d’actualisation et aux barrières réglementaires ; lorsque les coûts de financement augmentent et que les incertitudes sur les permis se multiplient, le récit de l’expansion est pénalisé en valorisation, sans que les baux eux-mêmes ne se détériorent nécessairement en parallèle. À mon avis, si les baux restent valides, la baisse actuelle reflète une hausse de la prime de risque, et non une invalidation de la demande.
Dans un scénario différent, si des annulations de baux ou des défauts de paiement des locataires apparaissent par la suite, ce jugement serait caduc ; si les coûts de financement baissent et que l’obtention des permis progresse, l’écart de valorisation pourrait se réduire ; si le risque texan se propage à d’autres États, la revalorisation durerait plus longtemps.
À surveiller de près : l’éventuelle annulation des baux, l’évolution des coûts de financement et l’avancement des permis des projets. Cet article ne constitue pas un conseil en investissement.
$BTC
#BTC #宏观经济
Sources :
PANews (publication originale le 11-05 à 07:57 heure de Pékin)
https://www.panewslab.com/zh/articles/01a1a8fe-cfb5-71a6-9449-648405cb150f
CoinDesk (publication originale le 11-05 à 00:08 heure de Pékin)
https://www.coindesk.com/markets/2026/11/04/wall-street-cuts-bitcoin-miner-price-targets-after-democrats-texas-win-threatens-ai-data-center-boom