
Concept : analyse macroéconomique, modélisation fractale des cycles de marché, asymétrie et rapport risque/rendement (R:R).
Historique
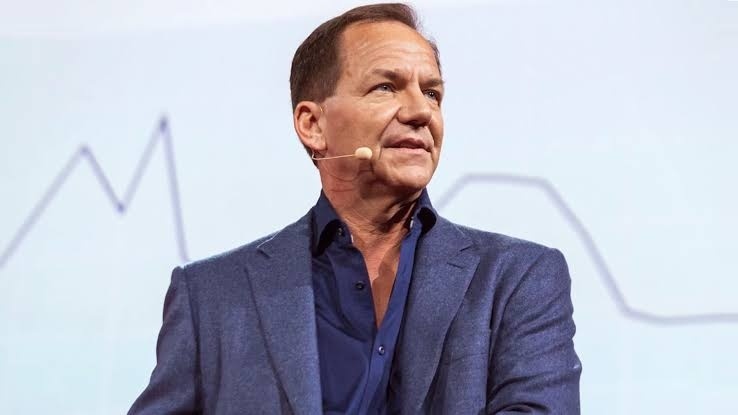
À l’automne 1987, le marché boursier américain connaissait une longue période de hausse. Cependant, le jeune gestionnaire Paul Tudor Jones (fondateur de Tudor Investment Corporation) et son analyste Peter Borish ont remarqué une vulnérabilité cachée du système.
Stratégie et mathématiques
Comparaison fractale (temps et structure du marché) : Jones a superposé le graphique du mouvement actuel de l’indice S&P 500 à celui du marché à la veille du krach de 1929. Les structures de marché et l’accélération de la liquidité correspondaient presque parfaitement.
Évaluation du risque systémique : Jones a pris en compte l’apparition de mécanismes de trading automatisé alors nouveaux (« assurance de portefeuille »), qui, en cas de baisse des cours, auraient commencé à vendre massivement des contrats à terme, provoquant des liquidations en cascade.
Risque asymétrique (rapport risque-rendement) : Jones suivait une règle stricte, avec un rapport risque/rendement d’au moins 1:5 (pour chaque dollar risqué, il visait un gain de 5 dollars). Cela lui permettait d’avoir raison dans seulement 25 à 30 % des cas tout en restant largement bénéficiaire.
Résultat
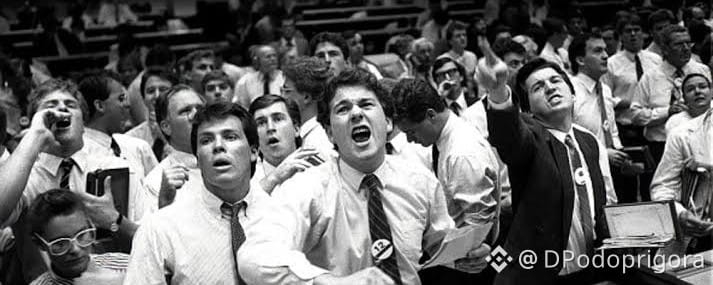
Le 19 octobre 1987 (« lundi noir »), l’indice Dow Jones s’est effondré de 22,6 % en une seule journée, soit la plus forte baisse quotidienne de l’histoire. Alors que l’ensemble du marché subissait des pertes catastrophiques, la position de Paul Tudor Jones a rapporté à son fonds un bénéfice de 62 % en un mois et plus de 100 millions de dollars de revenus nets.