
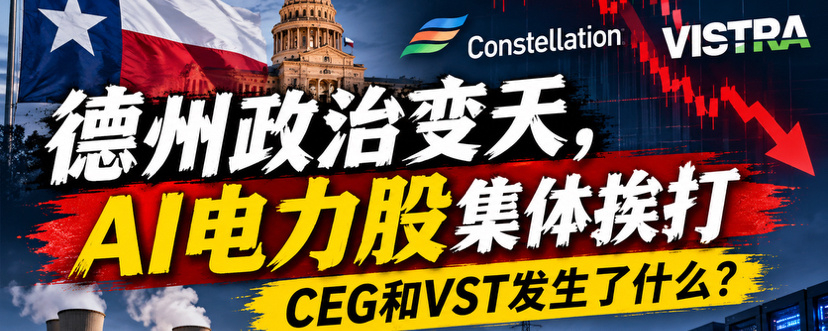
Un phénomène mérite l’attention aujourd’hui sur les marchés américains : les valeurs du secteur de l’électricité évoluent de manière très contrastée, et les valeurs liées à l’électricité pour l’IA sont particulièrement touchées par les ventes.
En préouverture, Constellation Energy (CEG) a chuté à un moment de plus de 5 %, tandis que Vistra (VST) a enregistré une baisse encore plus marquée.
Ces deux entreprises sont des acteurs importants du secteur américain de l’électricité et comptent parmi les bénéficiaires auxquels le marché s’est particulièrement intéressé dans le contexte de la hausse de la demande en électricité des centres de données dédiés à l’IA.
La baisse d’aujourd’hui pourrait être liée à l’évolution du paysage politique au Texas et à la réévaluation par le marché des politiques encadrant la construction de centres de données dédiés à l’IA.
I. Bouleversement politique au Texas : la construction de centres de données dédiés à l’IA fait face à de nouvelles incertitudes
Le 3 novembre, lors des élections de mi-mandat aux États-Unis, la candidate démocrate Gina Hinojosa a battu le gouverneur républicain sortant Greg Abbott et remporté l’élection au poste de gouverneur du Texas.
C’est la première fois depuis plus de trente ans qu’un démocrate remporte le poste de gouverneur du Texas.
Pourquoi cela affecte-t-il les valeurs du secteur de l’électricité ?
Le Texas est une région importante pour la construction de centres de données aux États-Unis. Avec le développement rapide de l’IA, de nombreux centres de données ont besoin d’un approvisionnement en électricité stable et continu.
Pendant sa campagne, Gina Hinojosa a clairement proposé de suspendre les nouveaux permis de centres de données jusqu’à ce que le Parlement de l’État mette en place un cadre réglementaire complet et des mesures de protection des habitants.
Ses préoccupations portent notamment sur les points suivants :
Les centres de données consomment beaucoup d’électricité, ce qui pourrait faire augmenter les factures des ménages.
Les centres de données consomment d’importantes quantités d’eau.
Les grands projets de construction pourraient accentuer la pression sur le réseau électrique.
Les entreprises de centres de données devraient prendre en charge une plus grande part des coûts d’infrastructure.
Un détail mérite d’être relevé : dès le 21 septembre 2026, le gouverneur sortant du Texas, Greg Abbott, avait demandé aux autorités environnementales de l’État de suspendre la délivrance de nouveaux permis de centres de données, dans l’attente d’un examen du réseau électrique et des ressources en eau.
Ainsi, cette élection n’a pas fait surgir de manière inattendue une politique de suspension des centres de données ; elle a plutôt renforcé les inquiétudes du marché quant à un éventuel durcissement de la réglementation à l’avenir.
Le nouveau gouverneur n’a pas encore officiellement pris ses fonctions. Pour l’instant, ce sont surtout les anticipations concernant les politiques qui ont changé.
II. CEG : l’acquisition de Calpine, un pari sur la demande d’électricité à l’ère de l’IA
CEG, abréviation de Constellation Energy, est un important exploitant de centrales nucléaires aux États-Unis.
Le marché était auparavant optimiste à l’égard de CEG principalement parce que les centres de données dédiés à l’IA ont besoin d’importantes quantités d’électricité fiable, et que le nucléaire fournit une électricité stable, bas carbone et produite en continu.
Toutefois, CEG a également réalisé une acquisition très importante.
En janvier 2026, CEG a finalisé l’acquisition de Calpine.
Calpine possède d’importants actifs de production d’électricité au gaz naturel, ce qui a transformé le profil d’activité de CEG.
Elle dispose désormais de deux sources d’électricité très importantes :
Énergie nucléaire :
Elle fournit une puissance de base stable, adaptée aux besoins d’approvisionnement à long terme.
Électricité au gaz naturel :
Elle offre une plus grande flexibilité et permet d’ajuster la production en fonction des variations de la demande d’électricité.
CEG espère tirer parti de la hausse de la demande d’électricité liée aux centres de données dédiés à l’IA en combinant ces deux sources d’énergie.
Un partenariat commercial à suivre
En février 2026, Calpine, filiale de CEG, et CyrusOne, exploitant de centres de données, ont annoncé un partenariat d’approvisionnement en électricité au Texas.
Le projet prévoit des accords d’approvisionnement en électricité de plus de 1 100 MW. Il comprend notamment un nouveau centre de données près du Freestone Energy Center, ainsi que des projets d’extension ultérieurs.
Cela montre que CEG a conclu un partenariat commercial concret dans le secteur de l’électricité destinée aux centres de données au Texas : il ne s’agit pas seulement d’une promesse.
Il faut toutefois distinguer la signature d’un accord de partenariat, l’obtention de toutes les autorisations, la construction et la mise en service du projet, et la génération effective de revenus. Ce sont des étapes différentes.
Si le Texas impose à l’avenir de nouvelles restrictions à la construction de centres de données, les autorisations et la mise en service des projets pourraient prendre du retard, ce qui pèserait sur les perspectives de croissance de CEG.
III. VST : pourquoi la baisse est-elle plus forte que celle de CEG ?
VST, abréviation de Vistra, est également un important groupe américain intégré du secteur de l’électricité.
L’entreprise possède des actifs nucléaires, gaziers, charbonniers, solaires et de stockage, et exerce également une activité de vente au détail d’électricité.
Par rapport à CEG, l’exposition de VST au marché de l’électricité ERCOT du Texas mérite davantage d’attention.
ERCOT est le principal opérateur du marché de l’électricité au Texas.
Le Texas compte de nombreux projets de construction de centres de données. La hausse future de la demande en électricité liée aux infrastructures d’IA a longtemps été l’une des principales raisons pour lesquelles le marché était optimiste à l’égard de VST.
Si les autorisations de construction de centres de données sont délivrées plus lentement, le marché pourrait réévaluer les points suivants :
La croissance de la nouvelle demande d’électricité pourra-t-elle se poursuivre au rythme initialement prévu ?
La hausse potentielle des prix de l’électricité au Texas sera-t-elle affectée ?
Faudra-t-il recalculer le rendement des investissements dans les nouveaux projets de production d’électricité ?
La prime de croissance liée à l’électricité destinée à l’IA, que le marché accordait auparavant à VST, était-elle excessive ?
C’est aussi pour cette raison que je pense que VST mérite une analyse approfondie.
VST a également réalisé une acquisition importante
Le 30 octobre 2026, VST a annoncé avoir finalisé l’acquisition de Cogentrix Energy.
Cette opération ajoute environ 5 500 MW de capacité installée de production d’électricité au gaz naturel, portant la capacité de production de VST aux États-Unis à près de 50 000 MW.
Toutefois, ces 5 500 MW ne se trouvent pas tous au Texas.
La plupart des actifs sont situés dans les marchés de l’électricité PJM et de la Nouvelle-Angleterre. Les actifs présents sur le marché ERCOT du Texas représentent environ 583 MW.
Cela montre que les activités de VST ne dépendent pas entièrement du Texas : l’entreprise est également présente sur d’autres marchés de l’électricité aux États-Unis.
IV. CEG ou VST : laquelle mérite le plus d’attention ?
À mon avis, il faut étudier séparément les thèses d’investissement de ces deux entreprises.
Le principal atout de CEG réside dans ses actifs nucléaires et dans le parc combinant nucléaire et gaz naturel constitué après l’acquisition de Calpine.
VST tire sa force de la diversification de ses actifs de production et de la présence de ses activités de production et de vente au détail d’électricité.
Les deux entreprises peuvent profiter de la croissance à long terme de la demande d’électricité aux États-Unis, mais elles ne sont pas également sensibles aux évolutions des marchés régionaux, des politiques et des prix de l’électricité.
Un durcissement des politiques au Texas pourrait peser plus directement sur les anticipations du marché à court terme pour VST. CEG y exerce aussi des activités, mais ses actifs nucléaires et ses activités dans d’autres régions constituent d’autres sources de valeur.
Il faut aussi souligner qu’une suspension de la construction de centres de données ne signifie ni que la production d’électricité sera interdite, ni que les centrales existantes perdront leurs clients.
L’électricité peut toujours être vendue aux particuliers, aux entreprises industrielles et à d’autres clients commerciaux.
La vraie question est de savoir si la demande supplémentaire future se concrétisera et si les producteurs d’électricité pourront réaliser les bénéfices qu’ils anticipaient.
V. Ma réflexion sur l’investissement : la demande d’électricité liée à l’IA reste présente, mais les valorisations doivent être recalculées
J’ai toujours pensé que le développement de l’IA dépendait de l’électricité.
Les puces peuvent être continuellement améliorées et les modèles optimisés, mais les centres de données auront toujours besoin d’une alimentation électrique réelle.
Le développement du réseau électrique américain, des capacités de production et des infrastructures de transport d’électricité nécessitera des investissements à long terme.
Cette dynamique industrielle n’a pas disparu à la suite d’une seule élection.
Toutefois, le marché soulève aujourd’hui une nouvelle question :
Si la construction de centres de données est plus lente que prévu, les valorisations des entreprises d’électricité, calculées sur la base d’une croissance rapide, restent-elles justifiées ?
C’est cela qui m’intéresse vraiment.
Je suivrai de près les indicateurs suivants :
Construction de centres de données : le Texas va-t-il durcir davantage les règles d’autorisation, et les projets déjà signés pourront-ils avancer normalement ?
Demande d’électricité : les prévisions de croissance de la charge future d’ERCOT vont-elles évoluer ?
Rentabilité de la production : les marges et les flux de trésorerie disponibles des activités de production de CEG et de VST continueront-ils à progresser ?
Dépenses d’investissement : les deux entreprises devront-elles consacrer davantage de capitaux à la construction de nouvelles centrales et d’infrastructures ?
Marge de sécurité de la valorisation : si la construction de centres de données dédiés à l’IA ralentit, le cours actuel restera-t-il attractif ?
Par ailleurs, VST prévoit de publier ses résultats du troisième trimestre le 6 novembre, et CEG, le 9 novembre. Ces deux publications méritent une attention particulière.
Ma conclusion :
Cette baisse mérite d’être étudiée.
La demande d’électricité liée à l’IA est une tendance industrielle de long terme, et les entreprises du secteur de l’électricité ont effectivement la possibilité d’en profiter.
Toutefois, l’investissement doit en fin de compte s’appuyer sur l’entreprise elle-même.
Ce sont la valeur des actifs d’une entreprise, sa capacité bénéficiaire et ses flux de trésorerie futurs qui déterminent sa valeur à long terme.
J’apprécie beaucoup les périodes où le marché réévalue les prix et où l’on peut chercher des occasions réellement assorties d’une marge de sécurité.