
Il y a quelques jours, j’ai publié un message sur les dépôts et retraits en C2C, et les commentaires ont été nombreux. On voit bien que ce sujet préoccupe beaucoup de monde, mais certains détails n’ont peut-être pas encore été étudiés sérieusement.
Aujourd’hui, je vais partager mon expérience personnelle et expliquer comment je choisis un moyen de paiement et un vendeur de cryptomonnaies pour mes dépôts et retraits en C2C sur Binance, ainsi que les précautions à prendre avant et après une transaction.
Ces conseils ne garantissent pas qu’il n’y aura aucun problème, mais mieux vaut connaître certains pièges à l’avance que devoir les gérer après coup. N’hésitez pas à compléter ou à corriger ces informations dans les commentaires.
Un, comment choisir le mode de paiement ?
Sur la plateforme Binance, les canaux de dépôt et de retrait pris en charge sont Alipay, WeChat, QQ Wallet et les cartes de débit bancaires, soit cinq méthodes au total. Alors, laquelle de ces cinq méthodes est la meilleure ? Quelles sont les différences ?
Tout d’abord, je ne recommande pas de choisir QQ Wallet. Parce qu’avec QQ Wallet, on ne peut pas voir les informations d’identité réelle de l’autre partie. Vous ne savez pas non plus exactement qui est la personne avec qui vous traitez.
Parmi les autres méthodes, je privilégie davantage la carte bancaire. Je vais expliquer ci-dessous ma logique de choix de la carte bancaire.
Premièrement, il vaut mieux que ce canal de dépôt et de retrait soit isolé. Cela signifie que cette carte (ce compte) n’est utilisée que pour les dépôts et les retraits, et pour rien d’autre. Ainsi, même si ce compte est soumis au contrôle des risques ou rencontre un problème, cela n’affectera pas votre vie quotidienne. Je n’ai pas de compte Alipay ni de compte WeChat supplémentaires. C’est la première raison.
Deuxièmement, lorsque nous choisissons un canal, nous espérons forcément que le contrôle des risques y soit faible et qu’il soit difficile d’être détecté. J’ai donc spécialement choisi une carte bancaire d’une petite banque de bourg ou d’une banque urbaine de taille moyenne (une banque commerciale urbaine convient aussi). Le contrôle des risques des petites banques est certainement plus faible. Alipay et WeChat sont aussi de grandes entreprises ; d’après mon expérience, leur contrôle des risques n’est peut-être pas beaucoup moins strict que celui des grandes banques.
Donc, si vous avez aussi une carte bancaire d’une petite banque, je vous recommande également de la choisir comme méthode de transaction privilégiée. Et il vaut mieux l’utiliser uniquement pour les dépôts et les retraits, sans autre usage.
Deux, comment choisir un marchand de cryptomonnaies relativement fiable ?
Premièrement, je recommande de choisir un marchand de la « zone de sélection stricte » pour effectuer la transaction, pour une raison très simple. Si la carte est gelée, Binance indemnise, ce qui ajoute une garantie supplémentaire.
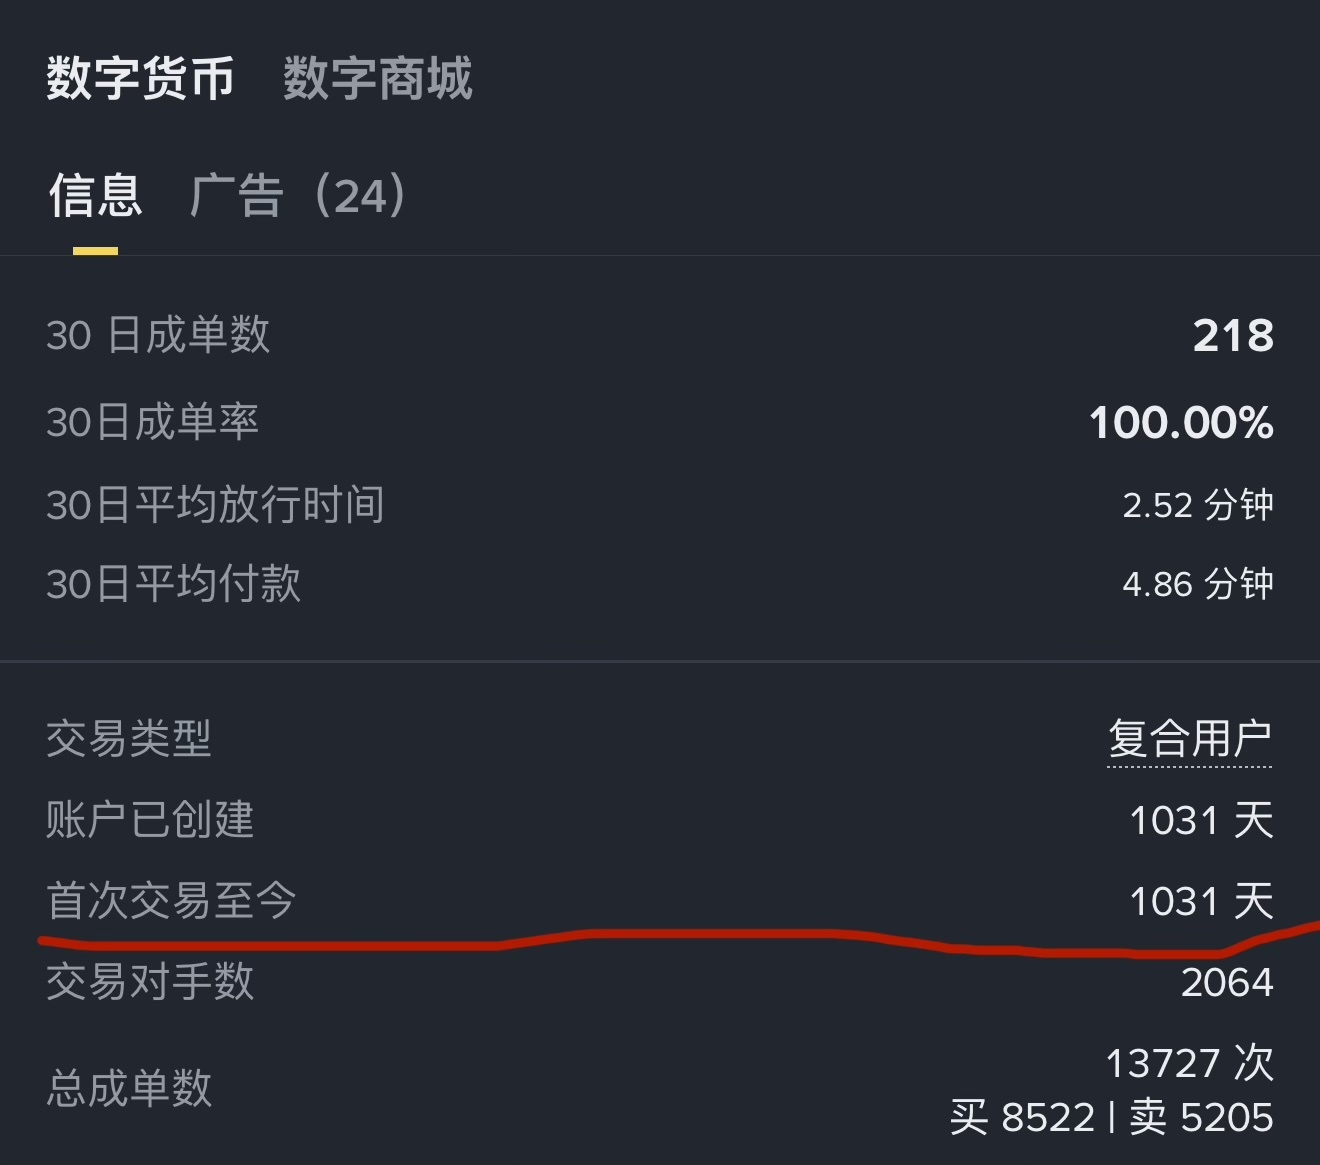
Deuxièmement, je regarde le « depuis la première transaction » du marchand.
Attention, la page du marchand affiche généralement deux dates : l’une est « compte créé », l’autre est « depuis la première transaction ». Je m’intéresse davantage à la seconde, car être inscrit depuis longtemps ne signifie pas avoir toujours fait des transactions.
Selon mes propres habitudes de sélection, je ne prends généralement pas en compte ceux dont la première transaction date de moins d’un an, puis j’examine aussi le volume de transactions, le taux de transaction et les avis.
Trois, après avoir passé commande, quelles informations faut-il impérativement vérifier ?
Tout d’abord, je vous conseille de choisir les heures de travail en semaine pour le retrait, car le soir ou le week-end déclenchent plus facilement le contrôle des risques. Surtout pour les gros transferts.
Ensuite, une fois que vous avez choisi un marchand de cryptomonnaies et passé la commande, le marchand discutera généralement un peu avec vous et vous demandera de fournir des captures d’écran de flux, etc. Quand le marchand a fini de discuter avec vous et qu’il a accepté votre paiement/votre réception, vous pouvez aller dans les détails de la commande et voir les informations de véritable identité de l’autre partie. Au minimum, le nom s’affichera. Si le numéro de carte bancaire + le nom fournis par l’autre partie ne correspondent pas aux informations d’identité réelle dans les détails de la commande, il est recommandé de refuser la transaction. Lors de l’annulation de la commande, vous pouvez choisir la raison de l’autre partie selon la situation réelle ; que l’autre partie accepte ou que le délai de 15 min soit dépassé, cela n’affectera pas votre taux de commandes conclues.
Il faut impérativement effectuer un paiement avec identité réelle. Le nom du payeur et l’identité réelle sur la plateforme doivent correspondre ; n’acceptez jamais de paiement non authentifié.
Il faut impérativement effectuer un paiement avec identité réelle. Le nom du payeur et l’identité réelle sur la plateforme doivent correspondre ; n’acceptez jamais de paiement non authentifié.
Il faut impérativement effectuer un paiement avec identité réelle. Le nom du payeur et l’identité réelle sur la plateforme doivent correspondre ; n’acceptez jamais de paiement non authentifié.
Les choses importantes, il faut les dire trois fois.
Si le numéro de carte bancaire est également le même que dans les détails de la commande, c’est encore mieux.
Si vous choisissez Alipay, vous pouvez aussi demander à l’autre partie son compte Alipay, puis rechercher ses informations d’identité réelle à partir de ce compte. Si l’autre partie refuse de vous le donner, changez de vendeur.
D’après mon expérience, chez les premiers marchands aux prix avantageux, les informations de paiement fournies et les informations d’identité réelle sont généralement différentes. En regardant un peu plus loin, vous trouverez généralement des marchands avec une légère prime, et là, elles peuvent en général correspondre.
Enfin, lorsque la confirmation du retrait est arrivée, vous devez vous connecter vous-même à votre compte bancaire pour vérifier, ne vous fiez pas seulement aux captures d’écran ou aux notifications SMS de l’autre partie. Conservez aussi les commandes, les historiques de chat et les relevés bancaires.
Quatre, après le retrait, à quoi faut-il encore faire attention ?
Après avoir reçu l’argent, n’ayez pas l’idée que « tant que je le transfère vite ailleurs, ce sera en sécurité », puis déplacez les fonds d’une carte à l’autre en boucle.
Si le versement présente un problème, le transférer vers une autre carte ne changera pas la source des fonds, et cela peut même relier davantage de comptes. Au contraire, ce genre de transfert immédiat est plus susceptible de déclencher le contrôle des risques de la banque.
Il est recommandé de laisser au moins 3 jours les fonds sur la carte bancaire, et idéalement plus de 7 jours.
Il y a aussi d’autres points auxquels il faut faire attention :
Si votre argent n’est pas très important, et ne dépasse pas 500 000, il est recommandé de retirer en une seule fois, sans le diviser en plusieurs virements. En effet, fractionner en plusieurs transactions augmente inutilement le nombre d’opérations et les risques !
Voilà, j’ai terminé.