
L’analyse des données de liquidation sur le marché des contrats à terme crypto révèle une vérité amère : les comptes ne se vident pas à cause de mauvaises stratégies, mais d’un dimensionnement irréaliste des positions (Position Sizing) et d’une mauvaise gestion de l’argent.
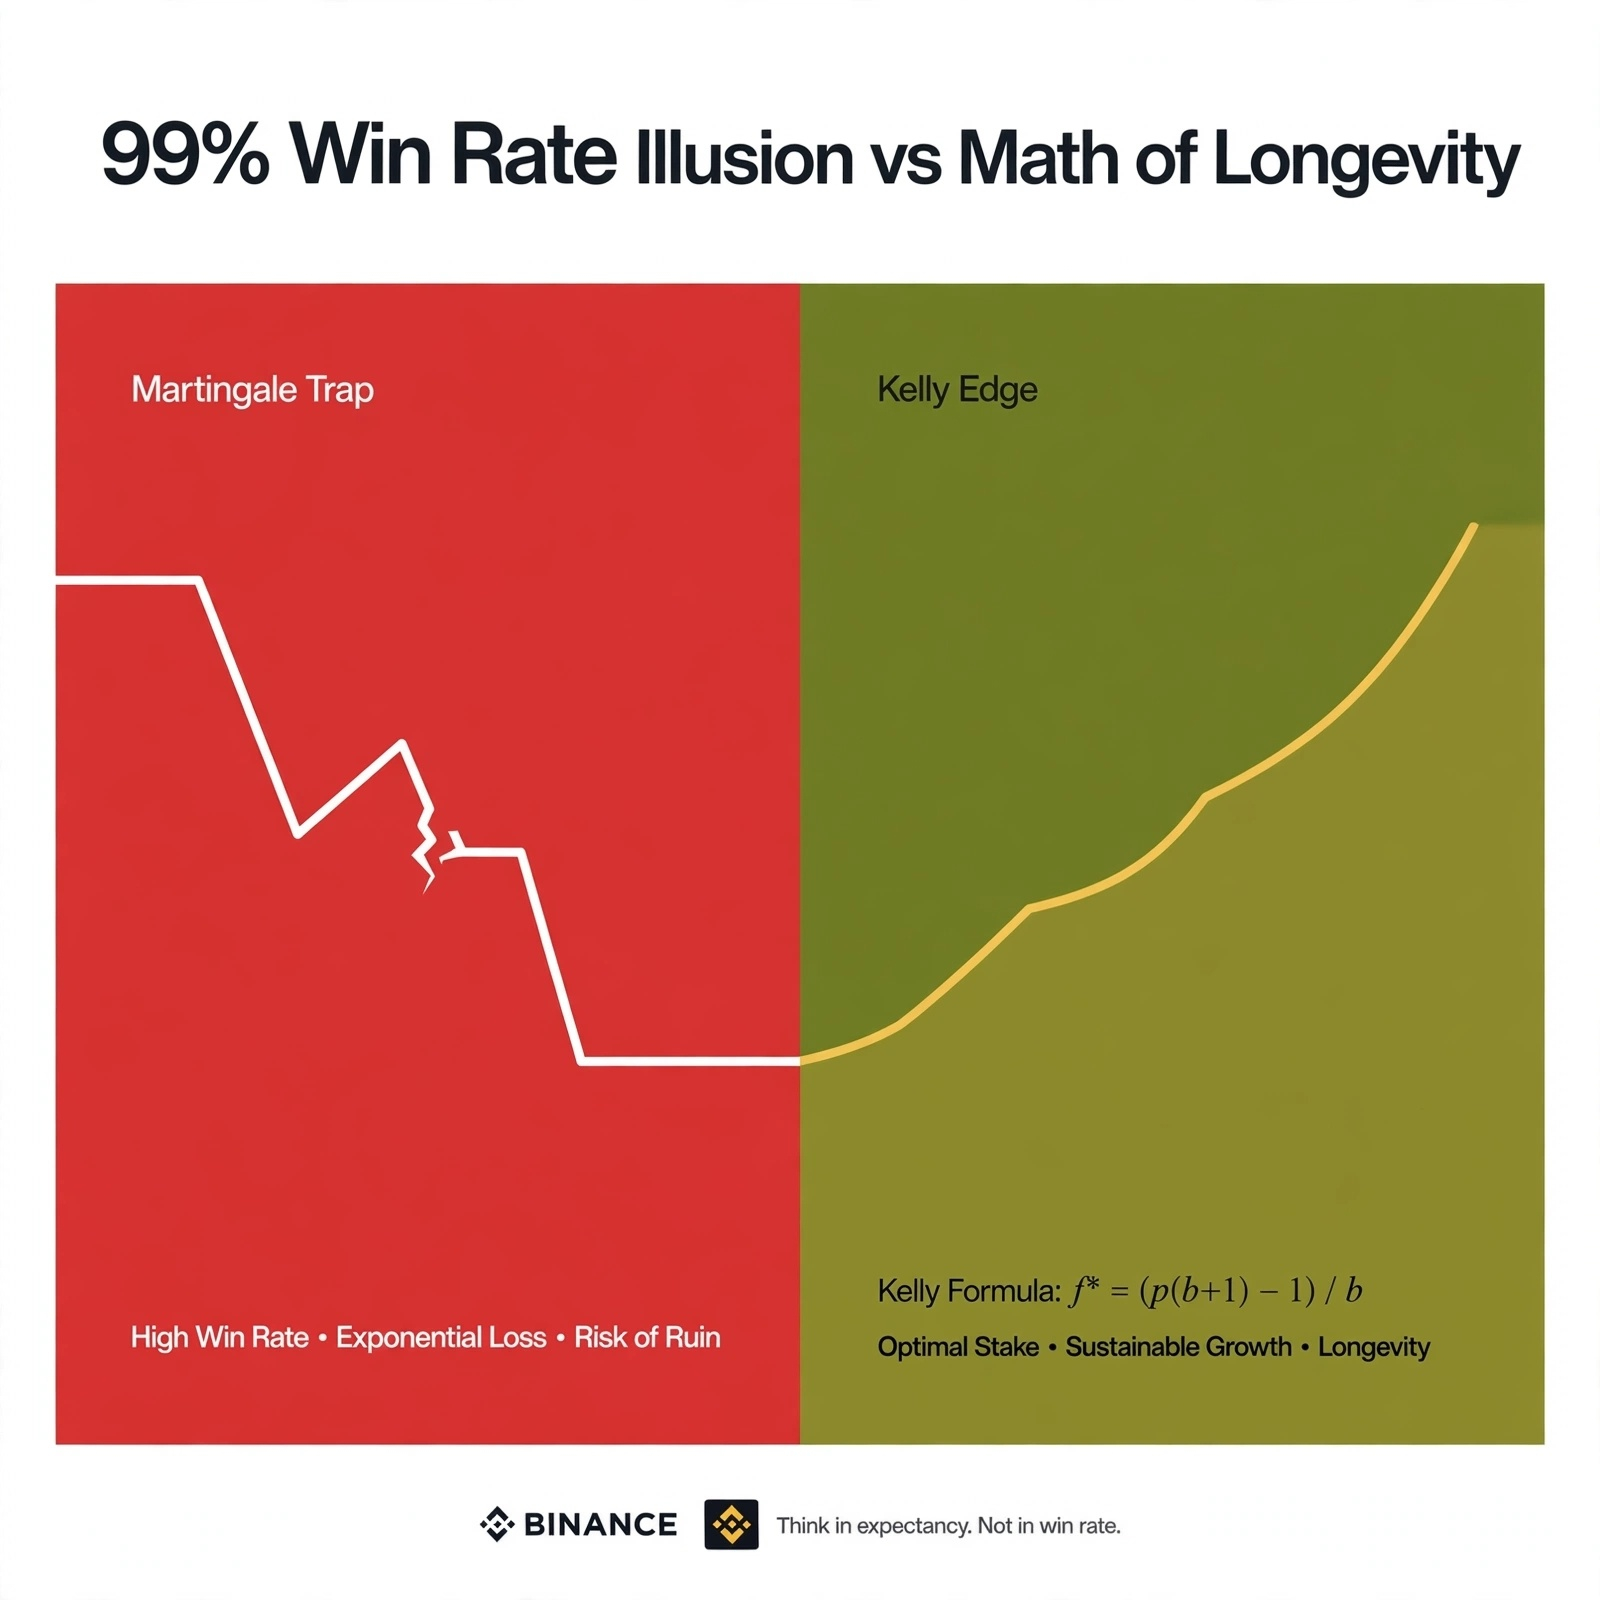
Dans leur quête d’un « bot qui ne perd jamais », de nombreux nouveaux traders tombent dans le piège des bots Martingale ou DCA Grid. Pendant 99 jours, le bot affiche des profits ; le 100e jour, un seul krach de type cygne noir (Black Swan) efface tout le capital d’un seul coup.
À l’inverse, les grands fonds spéculatifs de Wall Street et les professionnels du quantitatif restent sur les marchés pendant des décennies en utilisant des formules mathématiques comme le critère de Kelly (en particulier le Kelly fractionné).
Comprenons les mathématiques derrière ces deux méthodes, leurs risques et le secret de la préservation du capital.
1. Martingale et bot de grille : un piège suicidaire aux apparences séduisantes
Le concept de martingale trouve son origine dans les casinos français du XVIIIe siècle. La règle semble simple : « Après une perte, doublez la taille (2\times) de la position suivante. »
La logique : tôt ou tard, un trade sera gagnant, et ce gain compensera toutes les pertes précédentes tout en rapportant autant que le trade initial.
Les mathématiques en jeu : les cases de l’échiquier et la géométrie de 2^n
Si l’on double le nombre de grains de riz sur chaque case de l’échiquier — un, deux, quatre, huit, et ainsi de suite —, tout le blé de l’univers ne suffirait pas à remplir la 64e case. C’est exactement ce qui se passe en trading. Supposons que vous commenciez avec un risque de 1 $ :
Trade 1 (perte) : -1 $
Trade 2 (perte à 2x) : -3 $
Trade 4 (perte à 8x) : -15 $
Trade 7 (perte à 64x) : -127 $
Trade 10 : il faudrait alors risquer 512 $ sur un seul trade, et la perte totale atteindrait -1 023 $.
Lorsque le marché crypto chute dans une seule direction de 5 000 à 10 000 points d’affilée (par exemple lors d’un krach éclair ou de mèches de liquidation), le prix continue de baisser sans aucun rebond. Les bots de grille et de martingale continuent d’augmenter leurs positions en achetant à la baisse (Averaging Down), jusqu’à ce que le message « Your position has been liquidated » apparaisse sur la plateforme d’échange.
Le monstre caché des bots de grille (l’hémorragie des frais) : les bots de grille effectuent 200 à 300 trades par jour dans l’espoir de tirer un profit de 0,05 %. Mais, une fois les frais Maker/Taker et les taux de financement payés, le trader finit par n’être qu’un employé non rémunéré du courtier ou de la plateforme d’échange.
2. Le critère de Kelly : la formule d’or du monde quantitatif
En 1956, le mathématicien John L. Kelly Jr. des Bell Labs a proposé une formule qui indique, pour un taux de réussite (Win Rate) et un ratio risque/rendement (Risk-to-Reward) donnés, quel pourcentage de capital risquer sur chaque trade afin d’en maximiser la croissance :
quel pourcentage de risque faut-il prendre ?
Exemple concret :
Supposons que votre système affiche un taux de réussite de 60 % (p = 0.60), un taux de perte de 40 % (q = 0.40) et un ratio risque/rendement de 1:1.5 (b = 1.5) :
Résultat du Kelly intégral : il faut risquer 33,33 % du capital total sur chaque trade.
3. Alors pourquoi ne pas utiliser le Kelly intégral ? Le secret du Kelly fractionné
Sur le papier, le Kelly intégral fait croître le capital le plus rapidement. Mais l’utiliser sur un marché réel revient à se suicider. Si 3 trades consécutifs sont perdants, le drawdown du compte grimpe directement à 50-70 %.
Les traders quantitatifs ont une solution : le demi-Kelly (0.5 f^*) ou le quart-Kelly (0.25 f^*).
Méthode Fraction de risque (f) Taux de croissance composé maximal Drawdown / volatilité
Kelly intégral 33,33 % 100 % (maximum) Extrêmement élevé (risque de perte de plus de 50 % du capital)
Demi-Kelly 16,66 % 75 % Réduit de 50 % (stable et sûr)
Quart-Kelly 8,33 % 43,75 % Réduit de 75 % (durable à long terme)
Micro-fractionnel (1/10) 3,33 % ~19 %
La véritable magie des mathématiques :
Lorsque vous utilisez le demi-Kelly plutôt que le Kelly intégral, votre rythme de gains ne diminue que de 25 %, tandis que le risque pour votre compte et l’ampleur du drawdown diminuent directement de 50 %.
4. Comparaison directe : martingale contre Kelly fractionné
Critère de martingale / bot de grille (dangereux) — système Kelly fractionnel (quant discipliné)
Aucun stop-loss (SL) (ou bien on laisse la position aller jusqu’à la liquidation). Très strict (fondé sur l’ATR ou la structure) — les pertes sont coupées immédiatement.
Après une perte, le risque augmente en doublant la taille de la position (2x, 4x). La taille de la position reste stable ou diminue proportionnellement au capital.
Asymétrie négative : pour gagner 1 $, tout le compte (100 %) est en jeu. \vert{} Positive : pour un risque limité à 1 $, un gain de 1,5 à 2 $.
Résistance aux krachs du marché : une seule grande tendance ou un krach éclair suffit à anéantir tout le fonds. Même après 5 pertes consécutives, la perte ne dépasse pas 5 à 10 % du capital.
État d’esprit du trader : la peur d’être liquidé empêche de dormir la nuit. Avec les mathématiques de son côté, il reste parfaitement serein et fait preuve d’une discipline militaire.
D’abord protéger le capital (Capital Preservation), ensuite faire preuve d’une discipline constante (Consistency), et enfin profiter de l’effet composé (Compounding). « Mieux vaut gagner peu, mais régulièrement » — c’est la seule méthode mathématique pour durer sur les marchés.
#BinanceSquare #FuturesTrading 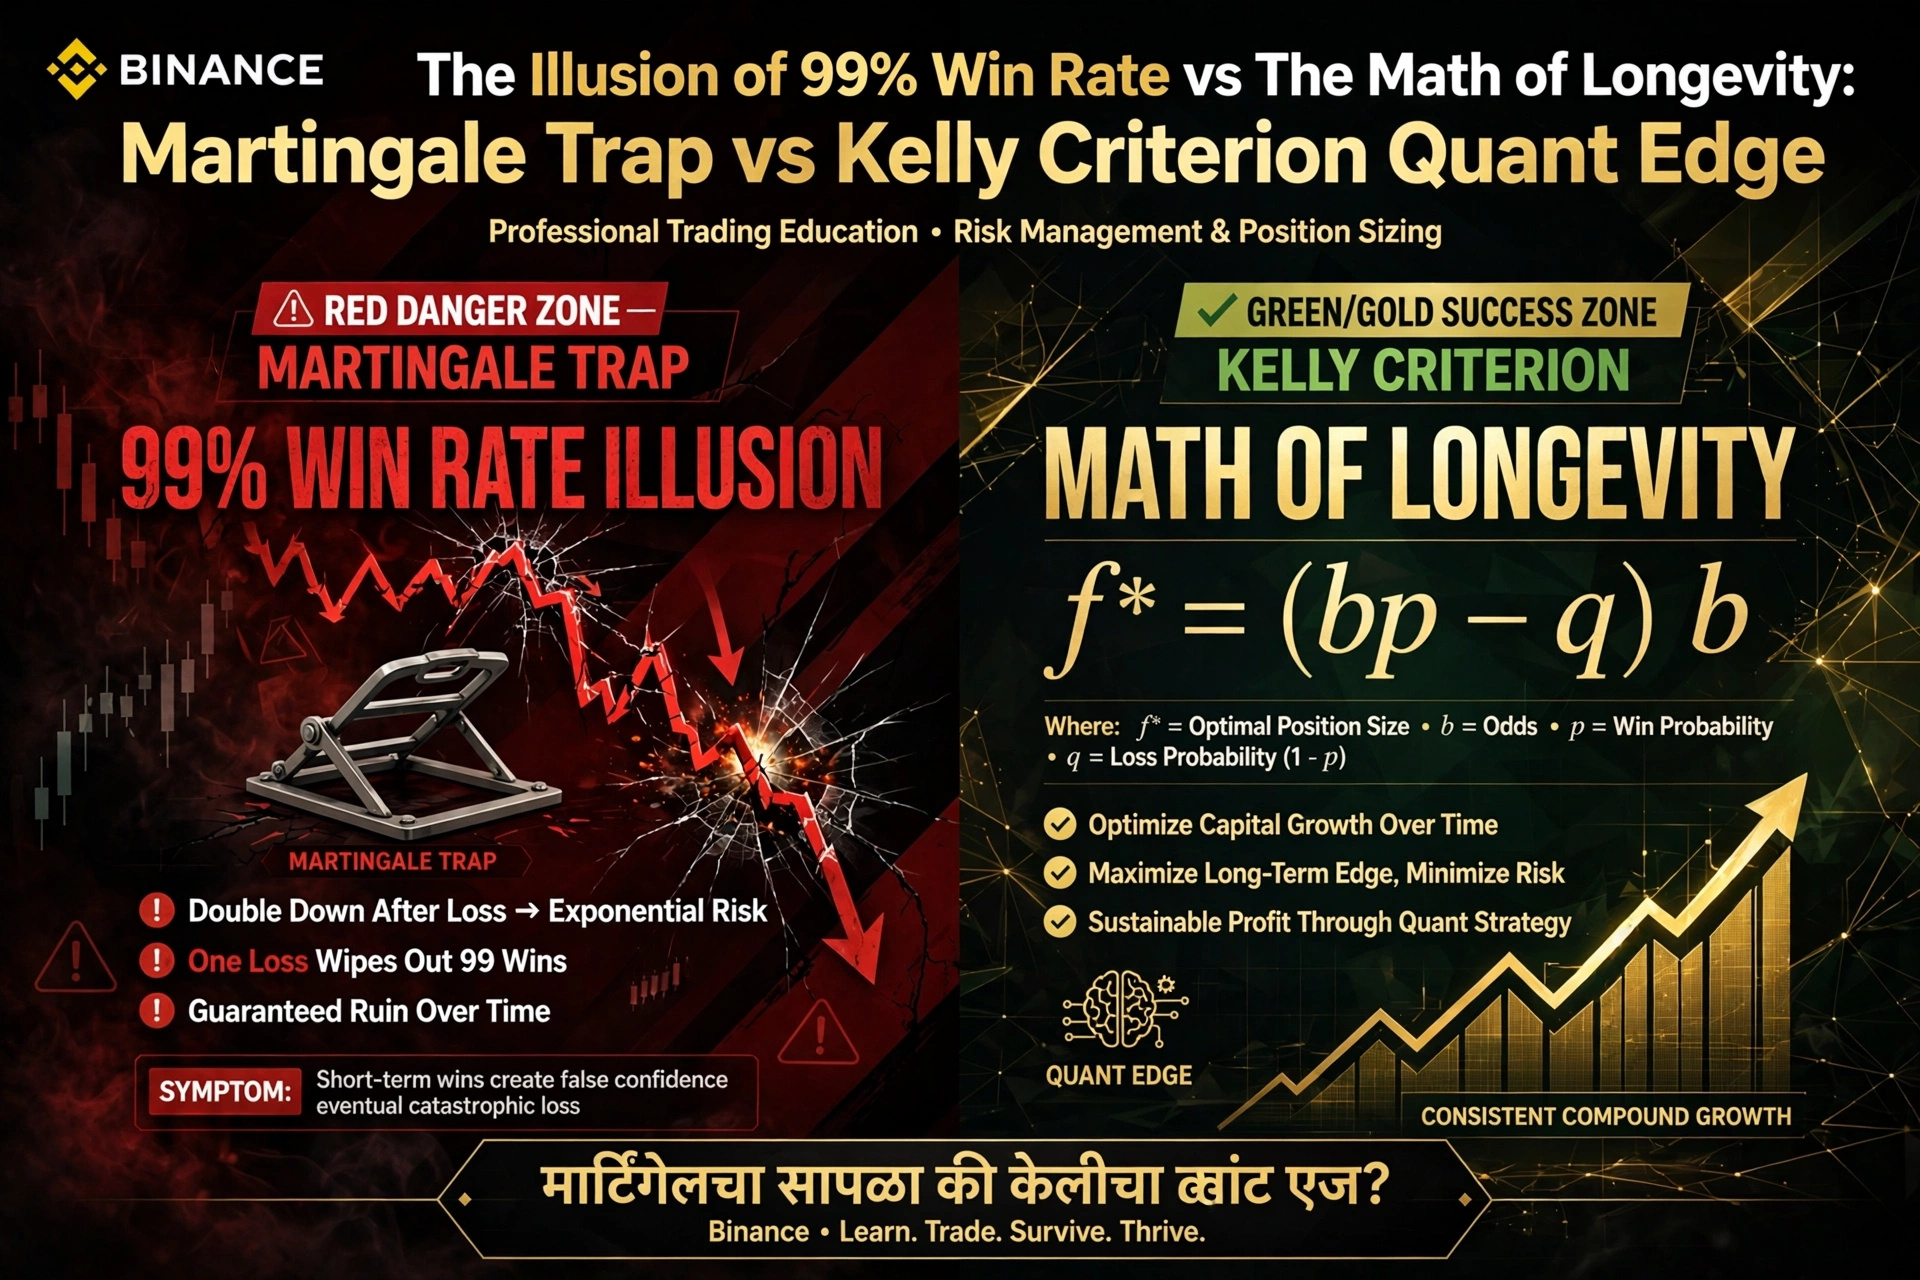
 $BTC #QuantTrading #PositionSizing #TradingDisciplin
.