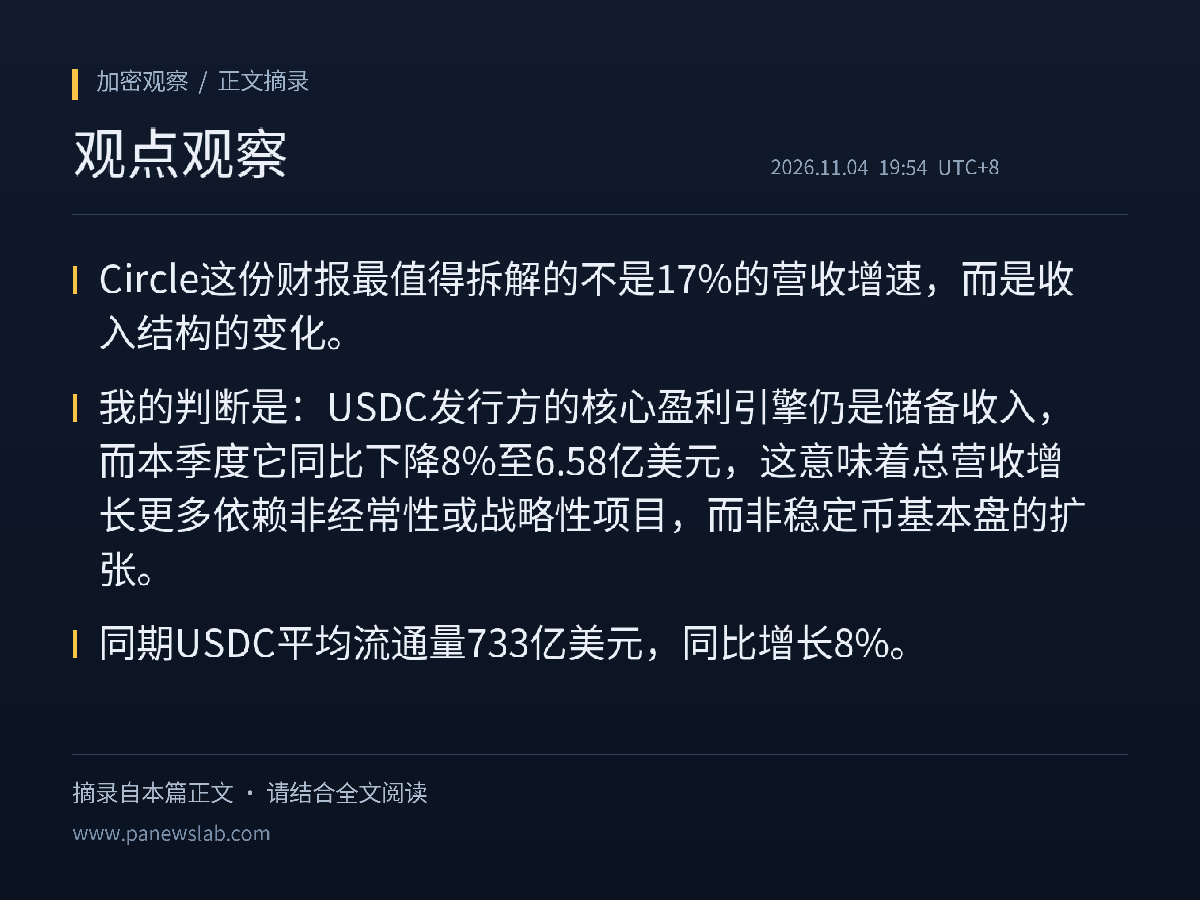
Dans les résultats financiers de Circle, l’élément le plus intéressant à analyser n’est pas la croissance du chiffre d’affaires de 17 %, mais l’évolution de sa composition. Selon moi, le principal moteur de rentabilité de l’émetteur d’USDC reste les revenus des réserves. Or, ceux-ci ont baissé de 8 % sur un an, à 658 millions de dollars ce trimestre. Cela signifie que la croissance du chiffre d’affaires total dépend davantage de projets non récurrents ou stratégiques que de l’expansion de l’activité de base des stablecoins. Cette analyse suppose que les revenus des réserves sont effectivement directement liés aux taux d’intérêt et aux volumes en circulation.
Selon un article de PANews publié le 4 novembre, le chiffre d’affaires total du troisième trimestre et les revenus des réserves de Circle ont atteint 865 millions de dollars, en hausse de 17 % sur un an. La prévente du jeton ARC y a contribué à hauteur de 182 millions de dollars. Sur la même période, le volume moyen d’USDC en circulation s’est élevé à 73,3 milliards de dollars, en hausse de 8 % sur un an. Par ailleurs, la société a signé un accord en vue d’acquérir Tazapay, une plateforme singapourienne de paiements transfrontaliers, et Binance a annoncé un investissement en capital de 100 millions de dollars dans l’entreprise.
On peut en déduire qu’en excluant les 182 millions de dollars issus de la prévente d’ARC, les quelque 683 millions de dollars restants sont proches des 658 millions de dollars de revenus des réserves. Cela indique que l’essentiel de la hausse du chiffre d’affaires ce trimestre provient de la prévente du jeton, et non des revenus des réserves. La baisse de ces revenus malgré la hausse des volumes en circulation pourrait refléter l’évolution des taux d’intérêt ou du rendement des réserves, mais les éléments disponibles ne précisent pas leur composition : ce point reste donc inconnu. Les modalités de comptabilisation des revenus liés à l’acquisition et à l’investissement en capital n’ont pas non plus été communiquées dans les éléments disponibles ; il convient donc de ne pas les considérer comme des revenus pérennes.
À mon sens, cela signifie pour l’USDC que la hausse du volume de jetons en circulation n’entraîne pas automatiquement une hausse des revenus de son émetteur. La qualité des revenus dépend du rendement des réserves et de la part des projets ponctuels. Il faut distinguer « la taille de l’USDC augmente » de « la capacité de Circle à générer des bénéfices augmente ».
Cette analyse serait invalidée si de futures communications montraient que la baisse des revenus des réserves est principalement due aux fluctuations à court terme des taux d’intérêt et que la progression continue des volumes en circulation peut compenser la baisse des rendements. Trois indicateurs méritent d’être suivis : l’évolution du volume d’USDC en circulation, la part des revenus des réserves dans le chiffre d’affaires total et l’évolution des taux d’intérêt. Cet article ne constitue pas un conseil en investissement.
$USDC
#USDC #Marché des cryptomonnaies
Sources :
PANews (publication originale le 04-11 à 19 h 37, heure de Pékin)
https://www.panewslab.com/zh/articles/01a1a659-d209-72ff-ab6b-8c750b1f57b2
Selon un article de PANews publié le 4 novembre, le chiffre d’affaires total du troisième trimestre et les revenus des réserves de Circle ont atteint 865 millions de dollars, en hausse de 17 % sur un an. La prévente du jeton ARC y a contribué à hauteur de 182 millions de dollars. Sur la même période, le volume moyen d’USDC en circulation s’est élevé à 73,3 milliards de dollars, en hausse de 8 % sur un an. Par ailleurs, la société a signé un accord en vue d’acquérir Tazapay, une plateforme singapourienne de paiements transfrontaliers, et Binance a annoncé un investissement en capital de 100 millions de dollars dans l’entreprise.
On peut en déduire qu’en excluant les 182 millions de dollars issus de la prévente d’ARC, les quelque 683 millions de dollars restants sont proches des 658 millions de dollars de revenus des réserves. Cela indique que l’essentiel de la hausse du chiffre d’affaires ce trimestre provient de la prévente du jeton, et non des revenus des réserves. La baisse de ces revenus malgré la hausse des volumes en circulation pourrait refléter l’évolution des taux d’intérêt ou du rendement des réserves, mais les éléments disponibles ne précisent pas leur composition : ce point reste donc inconnu. Les modalités de comptabilisation des revenus liés à l’acquisition et à l’investissement en capital n’ont pas non plus été communiquées dans les éléments disponibles ; il convient donc de ne pas les considérer comme des revenus pérennes.
À mon sens, cela signifie pour l’USDC que la hausse du volume de jetons en circulation n’entraîne pas automatiquement une hausse des revenus de son émetteur. La qualité des revenus dépend du rendement des réserves et de la part des projets ponctuels. Il faut distinguer « la taille de l’USDC augmente » de « la capacité de Circle à générer des bénéfices augmente ».
Cette analyse serait invalidée si de futures communications montraient que la baisse des revenus des réserves est principalement due aux fluctuations à court terme des taux d’intérêt et que la progression continue des volumes en circulation peut compenser la baisse des rendements. Trois indicateurs méritent d’être suivis : l’évolution du volume d’USDC en circulation, la part des revenus des réserves dans le chiffre d’affaires total et l’évolution des taux d’intérêt. Cet article ne constitue pas un conseil en investissement.
$USDC
#USDC #Marché des cryptomonnaies
Sources :
PANews (publication originale le 04-11 à 19 h 37, heure de Pékin)
https://www.panewslab.com/zh/articles/01a1a659-d209-72ff-ab6b-8c750b1f57b2