
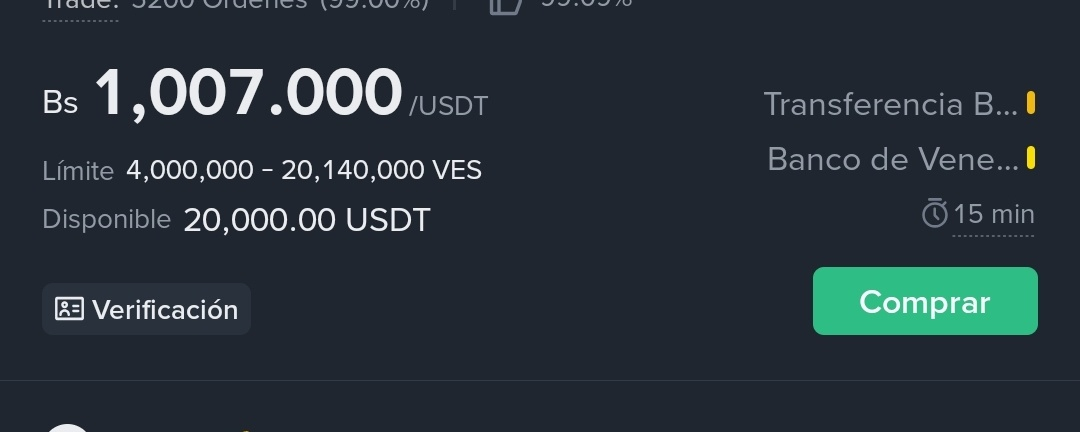
Lorsque nous effectuons des transactions de pair à pair sur des plateformes numériques en utilisant des actifs comme le $USDT, nous avons tendance à penser que le seul véritable risque est de tomber dans une arnaque et de perdre notre argent. Pourtant, dans l’écosystème financier vénézuélien actuel, le véritable danger est d’ordre judiciaire.
Si vous ne vérifiez pas la provenance des fonds, l’identité de votre contrepartie et la traçabilité des bolivars, vous risquez de vous retrouver impliqué dans des infractions graves. Au Venezuela, la législation pénale est extrêmement stricte en ce qui concerne les flux de capitaux d’origine numérique, et nul n’est censé ignorer la loi.
Nous expliquons ci-dessous, de manière pédagogique, quelles infractions prévues par la Loi spéciale contre les délits informatiques et par d’autres textes vénézuéliens peuvent être commises par les utilisateurs du P2P faute de vigilance juridique.
1. Blanchiment de capitaux
Il s’agit de la principale infraction que les services de conformité des banques nationales (sous la tutelle de la SUDEBAN) et les divisions de lutte contre la criminalité financière traquent avec le plus de vigueur.
• Comment peut-on commettre cette infraction involontairement ? Imaginez que vous ouvriez un ordre de vente de vos cryptoactifs et acceptiez qu’un compte bancaire au nom d’un tiers (qui n’est pas le titulaire vérifié sur Binance) vous transfère des bolivars. Si cet argent provient d’une fraude électronique ou d’un piratage antérieur, vous contribuez à « blanchir » les capitaux et à les introduire dans le système bancaire classique. Conséquences judiciaires : même si vous vouliez simplement vendre vos actifs légitimes, au regard de la Loi organique contre la criminalité organisée et le financement du terrorisme, vous devenez un maillon indispensable au blanchiment de l’argent. Votre compte bancaire devient le relais dont la criminalité organisée a besoin pour dissimuler les traces de l’infraction.
2. Utilisation frauduleuse de cartes intelligentes ou d’instruments analogues (art. 16 de la LEDI)
La Loi spéciale contre les délits informatiques (LEDI) sanctionne sévèrement toute personne qui, par quelque moyen que ce soit, effectue des transactions au moyen d’instruments financiers, de cartes de débit ou de crédit, ou de données bancaires appartenant à autrui, sans autorisation valable.
• Comment peut-on commettre cette infraction involontairement ? Cela se produit lorsque vous acceptez des transactions triangulées et que votre contrepartie sur Binance vous dit : « Ma tante / mon client / mon associé va vous faire un virement. » Si ce tiers est en réalité victime d’hameçonnage, ou si ses données bancaires ont été dérobées illégalement par l’escroc avec lequel vous échangez, vous participez directement à la réalisation de la fraude. Conséquences judiciaires : en recevant des fonds provenant d’un compte bancaire compromis au moyen de techniques informatiques, vous serez poursuivi par les autorités sur le fondement de cet article. Le fait que les bolivars soient versés sur votre compte vous désigne directement comme le bénéficiaire final de l’utilisation frauduleuse de ces fonds numériques.
3. Offre trompeuse ou escroquerie électronique (art. 15 de la LEDI et Code pénal)
Le P2P est souvent le moyen privilégié des cybercriminels pour faire disparaître l’argent obtenu au moyen d’escroqueries électroniques, comme de faux placements ou de fausses ventes de devises.
• Comment peut-on commettre cette infraction involontairement ? L’escroc repère une victime extérieure sur les réseaux sociaux et lui demande de transférer l’argent directement sur votre compte bancaire national, sous un faux prétexte. Dans le même temps, l’escroc ouvre un ordre d’achat sur Binance avec vous et, en voyant les bolivars apparaître sur votre compte, vous lui libérez les cryptoactifs (comme des $USDT). Conséquences judiciaires : lorsque la victime signale la fraude informatique au CICPC ou au parquet, la seule trace visible et légale des fonds mène à vous. En n’ayant pas vérifié la conformité réglementaire — notamment en vous assurant que le titulaire du compte bancaire était bien la même personne que sur la plateforme —, le système judiciaire vous considérera comme un participant à l’exécution de l’escroquerie électronique. L’escroc récupère des actifs blanchis et irréversibles dans un portefeuille privé, tandis que vous vous retrouvez visé par une enquête pénale et que vos comptes sont gelés à titre préventif.
Conclusion : la conformité numérique est votre seule protection
Le commerce de cryptoactifs au Venezuela est une activité légitime, mais il exige un niveau de conformité réglementaire extrêmement rigoureux. L’immuabilité de la chaîne de blocs (blockchain) est votre meilleur allié pour démontrer la transparence de vos opérations, à condition de conserver vos historiques numériques, de vérifier rigoureusement l’identité de vos contreparties et de refuser catégoriquement toute tentative de triangulation financière ou d’utilisation de comptes appartenant à des tiers.
Dites-moi, quel sujet juridique aimeriez-vous que j’aborde dans mon prochain article ? Écrivez-le dans les commentaires.
Regardez les graphiques de mes cryptomonnaies préférées : $SOL, $BTC et $BNB. Nous sommes toujours dans une tendance baissière.
Avertissement : cet article est exclusivement destiné à des fins éducatives et informatives et ne constitue pas un conseil juridique formel.