SNDK à 1 145 dollars, vous osez vous y positionner ?
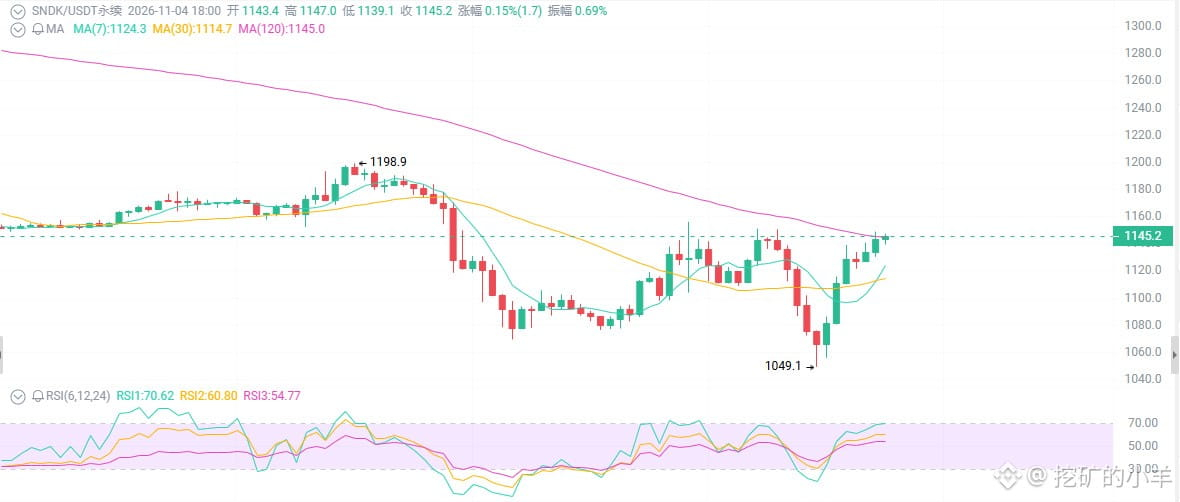
Le chiffre d’affaires a bondi de 378 %, mais l’action s’est effondrée de 13 % en une journée. De 2 300 à 1 145, elle a été divisée par deux : SNDK, dont les résultats sont explosifs, est-elle une occasion en or ou un couteau qui tombe ? À l’instant, le seuil des 1 050 a tenu.
Commençons par les apparences : des résultats explosifs, mais une action en chute libre.
Au T1 de l’exercice 2027, le chiffre d’affaires a atteint 11,031 milliards de dollars, en hausse de 378 % sur un an et de 23 % sur un trimestre ; le BPA s’est élevé à 49,51 dollars, largement supérieur aux attentes ; la marge brute a atteint 85,1 % ; les revenus des centres de données se sont élevés à 4,8 milliards de dollars, en hausse de 61 % sur un trimestre ; 5 milliards de dollars ont été consacrés aux rachats d’actions ; les engagements minimaux de revenus prévus par les accords à long terme s’élèvent à environ 93,9 milliards de dollars.
Pourtant, après la publication des résultats, l’action a chuté de plus de 13 % en une seule séance. Depuis son sommet de juin à 2 300, elle a dégringolé jusqu’à 1 145 : une baisse de 35 % en un mois et de 13 % en une semaine. Le marché ne conteste pas les résultats : il les avait déjà intégrés dans les cours.
Première question : pourquoi l’action s’effondre-t-elle malgré des résultats explosifs ? Ce que redoute le marché, ce ne sont pas les résultats, mais un « ralentissement de la croissance ».
Une hausse de 378 % du chiffre d’affaires sur un an, ça impressionne, mais la croissance trimestrielle a ralenti par rapport à des niveaux encore plus élevés. Les revenus liés à la consommation (PC et smartphones) sont sous pression, les prix élevés freinant la demande. Des concurrents comme Kioxia avertissent que les marges de hausse des prix dans le segment grand public sont limitées. Le marché n’achète pas les résultats d’aujourd’hui, mais ceux du prochain trimestre.
Ce sont les anticipations, et non les faits, qui font monter les actions. Avant la publication des résultats, le titre est passé de 36 à 2 300, soit une hausse de plus de 60 fois : les bonnes nouvelles avaient déjà été largement digérées. À la publication, les institutionnels ne se sont pas dit : « Waouh, c’est énorme ! », mais plutôt : « Peut-on faire encore mieux ? » — et comme ce n’était pas le cas, ils ont d’abord vendu.
Deuxième point : ces 93,9 milliards de dollars de revenus minimaux engagés, ce n’est pas une promesse en l’air.
L’entreprise a signé des accords à long terme avec plusieurs clients, couvrant environ la moitié de la production en bits de l’exercice 2027 et les deux tiers de celle de l’exercice 2028, pour un montant minimal de revenus d’environ 93,9 milliards de dollars.
De plus, l’entreprise n’a pas de dette, dispose d’une trésorerie abondante, génère environ 5,7 milliards de dollars de flux de trésorerie disponible ajusté et affiche une marge bénéficiaire supérieure à 50 %. Elle a consacré environ 5 milliards de dollars aux rachats d’actions ce trimestre. Ce n’est pas une entreprise à court d’argent : c’est une machine à en imprimer.
Troisième point : le titre rebondit après avoir été survendu sur le plan technique, mais la tendance de moyen terme ne s’est pas inversée.
Le RSI journalier remonte depuis la zone de survente, mais reste faible. Après sa croix baissière, l’histogramme du MACD se contracte : des signes de stabilisation apparaissent, mais aucune croix haussière ne s’est formée. Les moyennes mobiles sont orientées à la baisse et le cours se situe sous les MM20 et MM50. À court terme, il s’agit d’un rebond correctif ; à moyen terme, la tendance reste baissière.
Supports : 1 050-1 100 → 1 000
Résistances : 1 180-1 200 → 1 250-1 300 → 1 500+
Il faudra que le cours s’installe au-dessus de 1 200 avec des volumes en hausse pour parler de retournement ; s’il n’y parvient pas, ce ne sera qu’un rebond technique après une forte baisse.
Division par 8 des actions ordinaires : la date d’enregistrement est prévue autour du 9 novembre et les échanges devraient commencer vers le 20 novembre. La volatilité pourrait s’accentuer autour de la division, et la liquidité pourrait attirer les spéculateurs, mais les positions à effet de levier risquent de se faire balayer dans les deux sens.
Le chiffre d’affaires a bondi de 378 %, mais l’action s’est effondrée de 13 % en une journée. De 2 300 à 1 145, elle a été divisée par deux : SNDK, dont les résultats sont explosifs, est-elle une occasion en or ou un couteau qui tombe ? À l’instant, le seuil des 1 050 a tenu.
Commençons par les apparences : des résultats explosifs, mais une action en chute libre.
Au T1 de l’exercice 2027, le chiffre d’affaires a atteint 11,031 milliards de dollars, en hausse de 378 % sur un an et de 23 % sur un trimestre ; le BPA s’est élevé à 49,51 dollars, largement supérieur aux attentes ; la marge brute a atteint 85,1 % ; les revenus des centres de données se sont élevés à 4,8 milliards de dollars, en hausse de 61 % sur un trimestre ; 5 milliards de dollars ont été consacrés aux rachats d’actions ; les engagements minimaux de revenus prévus par les accords à long terme s’élèvent à environ 93,9 milliards de dollars.
Pourtant, après la publication des résultats, l’action a chuté de plus de 13 % en une seule séance. Depuis son sommet de juin à 2 300, elle a dégringolé jusqu’à 1 145 : une baisse de 35 % en un mois et de 13 % en une semaine. Le marché ne conteste pas les résultats : il les avait déjà intégrés dans les cours.
Première question : pourquoi l’action s’effondre-t-elle malgré des résultats explosifs ? Ce que redoute le marché, ce ne sont pas les résultats, mais un « ralentissement de la croissance ».
Une hausse de 378 % du chiffre d’affaires sur un an, ça impressionne, mais la croissance trimestrielle a ralenti par rapport à des niveaux encore plus élevés. Les revenus liés à la consommation (PC et smartphones) sont sous pression, les prix élevés freinant la demande. Des concurrents comme Kioxia avertissent que les marges de hausse des prix dans le segment grand public sont limitées. Le marché n’achète pas les résultats d’aujourd’hui, mais ceux du prochain trimestre.
Ce sont les anticipations, et non les faits, qui font monter les actions. Avant la publication des résultats, le titre est passé de 36 à 2 300, soit une hausse de plus de 60 fois : les bonnes nouvelles avaient déjà été largement digérées. À la publication, les institutionnels ne se sont pas dit : « Waouh, c’est énorme ! », mais plutôt : « Peut-on faire encore mieux ? » — et comme ce n’était pas le cas, ils ont d’abord vendu.
Deuxième point : ces 93,9 milliards de dollars de revenus minimaux engagés, ce n’est pas une promesse en l’air.
L’entreprise a signé des accords à long terme avec plusieurs clients, couvrant environ la moitié de la production en bits de l’exercice 2027 et les deux tiers de celle de l’exercice 2028, pour un montant minimal de revenus d’environ 93,9 milliards de dollars.
De plus, l’entreprise n’a pas de dette, dispose d’une trésorerie abondante, génère environ 5,7 milliards de dollars de flux de trésorerie disponible ajusté et affiche une marge bénéficiaire supérieure à 50 %. Elle a consacré environ 5 milliards de dollars aux rachats d’actions ce trimestre. Ce n’est pas une entreprise à court d’argent : c’est une machine à en imprimer.
Troisième point : le titre rebondit après avoir été survendu sur le plan technique, mais la tendance de moyen terme ne s’est pas inversée.
Le RSI journalier remonte depuis la zone de survente, mais reste faible. Après sa croix baissière, l’histogramme du MACD se contracte : des signes de stabilisation apparaissent, mais aucune croix haussière ne s’est formée. Les moyennes mobiles sont orientées à la baisse et le cours se situe sous les MM20 et MM50. À court terme, il s’agit d’un rebond correctif ; à moyen terme, la tendance reste baissière.
Supports : 1 050-1 100 → 1 000
Résistances : 1 180-1 200 → 1 250-1 300 → 1 500+
Il faudra que le cours s’installe au-dessus de 1 200 avec des volumes en hausse pour parler de retournement ; s’il n’y parvient pas, ce ne sera qu’un rebond technique après une forte baisse.
Division par 8 des actions ordinaires : la date d’enregistrement est prévue autour du 9 novembre et les échanges devraient commencer vers le 20 novembre. La volatilité pourrait s’accentuer autour de la division, et la liquidité pourrait attirer les spéculateurs, mais les positions à effet de levier risquent de se faire balayer dans les deux sens.