COMMENT JE L’AI TESTÉ
J’ai réparti chaque relevé de taux de financement en quintiles et mesuré le rendement à 72 heures des valeurs les plus élevées par rapport aux plus faibles.
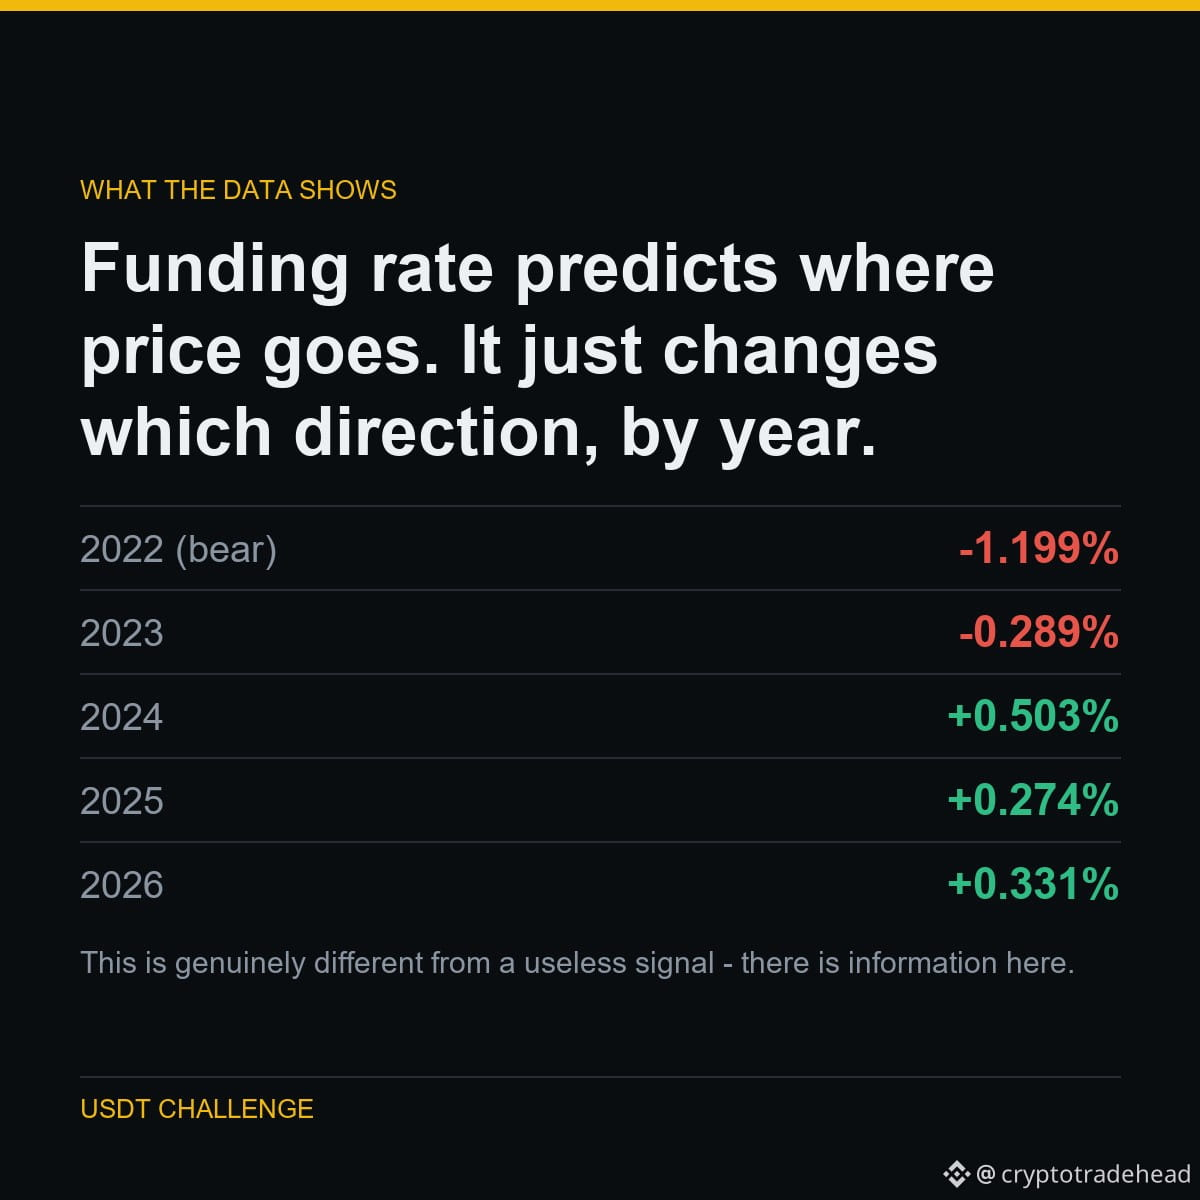
Sur les marchés baissiers, un taux de financement élevé précédait de PIRES rendements : les positions longues surchargées se faisaient piéger. À partir de 2024, il a précédé de MEILLEURS rendements : l’effet de momentum.
Le signal est bien réel. Son signe, lui, n’est pas stable. Faites la moyenne sur toutes les années et vous obtenez -0.08 %, soit moins que les 0.240 % que coûte une transaction.
LES CHIFFRES
2022 (baissier) : -1.199 %
2023 : -0.289 %
2024 : +0.503 %
2025 : +0.274 %
2026 : +0.331 %
C’est vraiment différent d’un signal inutile : il y a de l’information ici. Mais pour l’utiliser, il faudrait connaître le régime à l’avance, ce qui revient au même raisonnement circulaire qui fait échouer tout le reste.
Dans le cadre d’une expérience publique : de 5,063 USDT à 1,000,000 USDT, chaque résultat est publié, y compris ceux qui me font passer pour un idiot.
Exécuté sur $BTC $ETH $DOGE
#Binance #Futures #Backtesting #TradingBot #CryptoData
J’ai réparti chaque relevé de taux de financement en quintiles et mesuré le rendement à 72 heures des valeurs les plus élevées par rapport aux plus faibles.
Sur les marchés baissiers, un taux de financement élevé précédait de PIRES rendements : les positions longues surchargées se faisaient piéger. À partir de 2024, il a précédé de MEILLEURS rendements : l’effet de momentum.
Le signal est bien réel. Son signe, lui, n’est pas stable. Faites la moyenne sur toutes les années et vous obtenez -0.08 %, soit moins que les 0.240 % que coûte une transaction.
LES CHIFFRES
2022 (baissier) : -1.199 %
2023 : -0.289 %
2024 : +0.503 %
2025 : +0.274 %
2026 : +0.331 %
C’est vraiment différent d’un signal inutile : il y a de l’information ici. Mais pour l’utiliser, il faudrait connaître le régime à l’avance, ce qui revient au même raisonnement circulaire qui fait échouer tout le reste.
Dans le cadre d’une expérience publique : de 5,063 USDT à 1,000,000 USDT, chaque résultat est publié, y compris ceux qui me font passer pour un idiot.
Exécuté sur $BTC $ETH $DOGE
#Binance #Futures #Backtesting #TradingBot #CryptoData