
Les positions vendeuses des institutionnels alimentent-elles un rallye — ou s’inscrivent-elles dans une stratégie neutre par rapport au marché ?
BitChoice | Satya — Intelligence sur les produits dérivés et la structure des marchés
4 novembre 2026
La question des 2,2 milliards de dollars
Le bitcoin évolue dans un contexte de marché volatil, et l’attention s’est portée sur une concentration potentiellement importante de positions vendeuses sur les contrats à terme du CME.
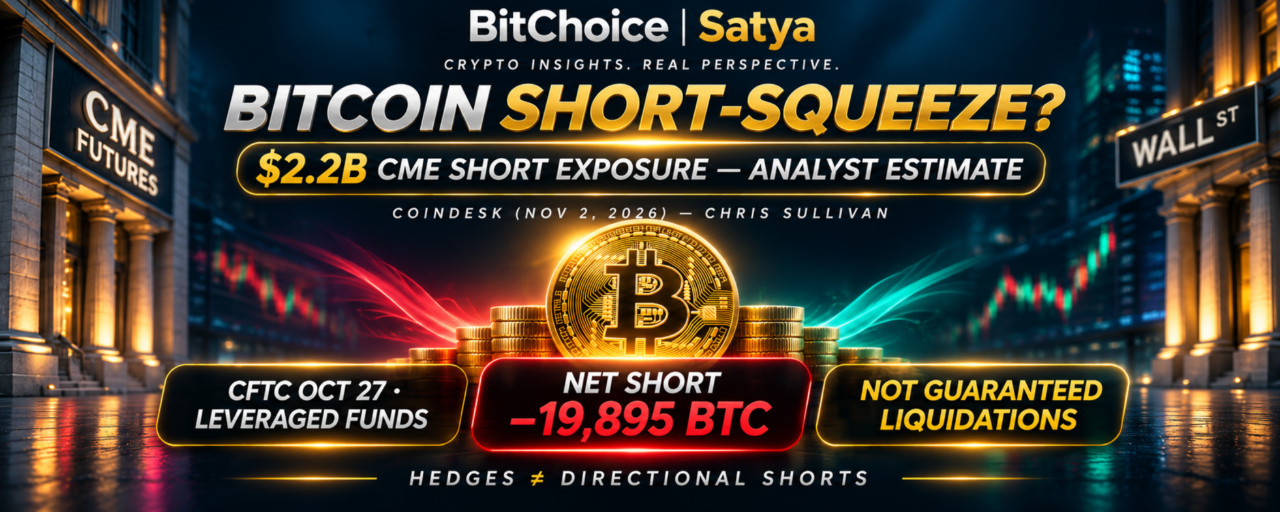
Le 2 novembre, CoinDesk a rapporté que Chris Sullivan, fondateur et PDG de Hyperion Decimus, avait évoqué une position vendeuse estimée à 29 220 BTC équivalents sur les contrats à terme du CME, d’une valeur d’environ 2,2 milliards de dollars.
L’hypothèse est tentante.
Si le Bitcoin monte fortement, les vendeurs à découvert pourraient-ils se précipiter pour clôturer leurs positions et accélérer le mouvement ?
C’est possible.
Mais le chiffre mis en avant ne répond pas aux questions les plus importantes.
Qui détient ces positions courtes ? Pourquoi ces acteurs vendent-ils à découvert ? Et qu’est-ce qui les obligerait réellement à acheter ?
Sans ces distinctions, une estimation élevée des positions courtes peut facilement devenir un récit trompeur sur le marché.
1. Ce que montrent réellement les données officielles de la CFTC
Le dernier rapport disponible de la CFTC sur les engagements des traders porte sur les positions au 27 octobre 2026.
Pour les contrats à terme standardisés sur Bitcoin du CME, chaque contrat représente cinq BTC.
Les fonds à effet de levier détenaient :
9 866 contrats courts
5 887 contrats longs
Position nette courte : 3 979 contrats
Équivalent en BTC : environ 19 895 BTC en position nette courte
L’intérêt ouvert sur l’ensemble du marché déclaré s’élevait à 20 791 contrats.
Mais un autre détail est particulièrement important.
Le 20 octobre, les fonds à effet de levier détenaient une position nette courte de 4 942 contrats.
Au 27 octobre, cette position nette courte s’était réduite à 3 979 contrats.
La position nette courte a diminué de 963 contrats, soit l’équivalent de 4 815 BTC.
Cela indique une réduction de l’exposition nette baissière aux contrats à terme dans cette catégorie de déclaration.
Cela ne prouve pas que tous les hedge funds soient devenus haussiers, et n’explique pas non plus l’ensemble du marché.
Mais cela remet en question l’affirmation simpliste selon laquelle l’exposition courte institutionnelle serait nécessairement en hausse.
2. Pourquoi 2,2 milliards de dollars et 19 895 BTC ne correspondent pas à la même mesure
L’estimation de 2,2 milliards de dollars et la position nette courte de 19 895 BTC de la CFTC ne devraient pas être comparées comme si elles mesuraient des positions identiques.
Elles diffèrent par leur méthodologie et leur date d’observation.
L’estimation de l’analyste reflète une interprétation particulière de l’exposition courte sur le CME publiée le 2 novembre.
Le chiffre de la CFTC représente la différence entre les positions longues et courtes détenues par les fonds à effet de levier au 27 octobre.
L’un correspond à une estimation déclarée de l’exposition vendeuse.
L’autre est une mesure officielle des positions nettes d’une catégorie définie de traders.
Il existe également une différence cruciale entre les positions courtes brutes et les positions courtes nettes.
Un fonds détenant à la fois des positions longues et courtes sur des contrats à terme peut présenter une exposition courte brute importante, mais une position directionnelle nette bien plus faible.
Et aucune statistique sur la taille des positions, prise isolément, ne révèle exactement quand leur détenteur clôturera la transaction.
L’exposition notionnelle ne permet pas de prévoir les liquidations.
3. L’opération de base cachée
L’opération de base sur contrats à terme est l’une des raisons pour lesquelles les positions courtes institutionnelles sur le CME peuvent être trompeuses.
Exemple simplifié :
Une institution achète du Bitcoin au moyen d’un instrument au comptant tout en vendant simultanément des contrats à terme sur Bitcoin.
L’objectif peut être de tirer parti de l’écart entre le prix à terme et le prix au comptant, plutôt que de profiter d’une baisse du Bitcoin.
Le portefeuille qui en résulte peut être largement couvert contre les variations directionnelles des prix, même si les mouvements de la base, l’exécution et le financement comportent toujours des risques.
Cela compte lors d’un short squeeze.
Si une institution clôture une position de base neutre au marché, elle peut :
Racheter sa position courte sur contrats à terme tout en vendant l’exposition longue correspondante au Bitcoin.
L’achat de contrats à terme peut exercer une pression à la hausse sur le prix de ces contrats.
Mais la réduction simultanée de l’exposition longue peut compenser une partie de l’effet directionnel général.
C’est très différent d’un trader baissier sans couverture qui achète des contrats à terme en urgence pour limiter ses pertes.
Une position courte sur contrats à terme du CME ne représente pas automatiquement un pari franchement baissier sur le Bitcoin.
4. Qu’est-ce qui provoque réellement un short squeeze ?
Un véritable short squeeze est un processus de rétroaction.
Tout d’abord, les prix montent.
Ensuite, les vendeurs à découvert confrontés à des pertes croissantes ou à des limites de risque plus strictes commencent à racheter leurs positions.
Ces achats peuvent faire grimper les prix, contraignant d’autres vendeurs à découvert à clôturer leurs positions.
L’effet peut devenir particulièrement intense lorsque la liquidité du marché est faible.
Trois conditions sont particulièrement pertinentes.
Forte demande au comptant
La hausse initiale doit s’appuyer sur une pression acheteuse significative, et non uniquement sur des transactions sur produits dérivés.
Réduction des positions
Les éléments disponibles devraient indiquer que les positions courtes sont réellement couvertes, et pas simplement que l’intérêt ouvert est élevé.
Liquidité exécutable limitée
Lorsque les carnets d’ordres sont peu fournis, des achats agressifs peuvent avoir un effet plus marqué sur les prix.
Ces facteurs peuvent se renforcer mutuellement.
Mais une valeur nominale élevée des positions courtes ne suffit pas à prouver qu’un tel processus a commencé.
5. Le risque inverse : les liquidations de positions longues
La volatilité récente du Bitcoin montre également pourquoi les traders ne devraient pas se focaliser uniquement sur les positions courtes.
Lorsque des positions longues à effet de levier deviennent vulnérables, la baisse des prix peut déclencher des ventes forcées.
Ces ventes peuvent accélérer les baisses et provoquer une cascade de liquidations de positions longues.
Les deux types de liquidation peuvent créer des mouvements de marché qui s’autoalimentent.
La direction dépend du positionnement réel, des conditions de collatéral, de la liquidité et de l’évolution des prix.
Un marché peut comporter une importante exposition courte institutionnelle et tout de même connaître une forte baisse.
Un positionnement concentré ne protège pas les traders contre les mouvements dans le sens opposé.
6. Les contrats à terme du CME ne sont pas équivalents aux contrats perpétuels offshore
Une autre distinction importante concerne la structure du marché.
Les contrats à terme sur Bitcoin du CME et les contrats perpétuels proposés par les plateformes d’échange de cryptomonnaies fonctionnent selon des modalités différentes.
Les contrats à terme du CME sont des contrats standardisés à échéance fixe, compensés par l’intermédiaire d’une infrastructure réglementée de marché à terme.
Les contrats perpétuels crypto n’ont généralement pas de date d’échéance fixe et utilisent des mécanismes de financement conçus pour maintenir leurs prix alignés sur le marché sous-jacent.
Leurs exigences de marge, leurs structures de règlement et leurs mécanismes de liquidation diffèrent.
Cela compte, car une position courte sur le CME ne devrait pas être automatiquement intégrée à la même estimation de liquidation qu’une position perpétuelle à fort effet de levier sur une plateforme d’échange de cryptomonnaies.
La décision d’un trader de clôturer une couverture sur le CME peut être dictée par l’économie de la base, l’exposition du portefeuille ou les limites de risque, plutôt que par un prix de liquidation propre à une plateforme d’échange.
Les différents marchés de produits dérivés nécessitent des modèles de risque différents.
7. Pourquoi l’intérêt ouvert ne suffit pas à lui seul
L’intérêt ouvert mesure le nombre de contrats dérivés en cours.
Il n’indique pas si le marché est sur le point de monter ou de baisser.
Pour chaque contrat à terme en cours, il existe un côté acheteur et un côté vendeur.
Un intérêt ouvert élevé peut refléter de la spéculation, de la couverture, de la tenue de marché ou des opérations d’arbitrage relatif.
Pour comprendre l’évolution du risque, les analystes devraient examiner l’intérêt ouvert ainsi que les prix, les volumes et le positionnement.
Par exemple :
Hausse des prix, baisse de l’intérêt ouvert
Cela peut correspondre à une clôture de positions, notamment à une couverture de positions courtes, mais ne le prouve pas sans informations supplémentaires.
Hausse des prix, hausse de l’intérêt ouvert
De nouvelles positions peuvent être prises sur le marché.
Baisse des prix, baisse de l’intérêt ouvert
Des positions peuvent être clôturées dans un contexte de baisse des prix, notamment à la suite de liquidations de positions longues.
Il s’agit d’interprétations analytiques, et non de signaux déterministes.
C’est le contexte des données de marché qui détermine leur utilité.
8. Pourquoi les flux des ETF comptent aussi
Les ETF Bitcoin au comptant américains constituent un autre canal important d’exposition institutionnelle.
Les 30 octobre et 2 novembre, les fonds ont enregistré des sorties nettes cumulées d’environ 1,04 milliard de dollars.
Cela indique des rachats importants par l’intermédiaire de ce canal d’investissement particulier.
Mais les flux des fonds ETF ne mesurent pas la demande mondiale totale de Bitcoin.
Ils ne peuvent pas non plus être automatiquement rapprochés des positions courtes sur le CME pour calculer un pari directionnel unique à l’échelle de l’ensemble du marché.
Certaines institutions peuvent combiner des avoirs en ETF avec des positions courtes sur contrats à terme.
D’autres peuvent détenir des ETF sans aucune couverture sur produits dérivés.
Les différents participants peuvent recourir à des stratégies totalement différentes.
C’est précisément le lien entre l’exposition au comptant et le positionnement sur produits dérivés qui exige d’interpréter avec prudence les données agrégées.
Les rachats d’ETF et les positions courtes sur contrats à terme sont des mesures distinctes, même si certains portefeuilles les relient.
9. La semaine électorale accroît l’incertitude
Le débat sur le short squeeze survient lors d’une semaine importante sur le plan macroéconomique aux États-Unis.
Les élections législatives du 3 novembre et l’annonce du refinancement du Trésor du 4 novembre sont des événements importants pour les anticipations des marchés financiers.
Les variations des rendements obligataires, la vigueur du dollar et l’appétit pour le risque sur les marchés actions peuvent influencer le Bitcoin.
Toutefois, l’existence de ces événements ne permet pas de déterminer dans quelle direction le Bitcoin évoluera.
Une hausse pourrait inciter à couvrir des positions courtes.
Une baisse pourrait mettre sous pression les positions longues à effet de levier.
Des signaux contradictoires pourraient entraîner de brusques retournements.
L’important est d’évaluer la réaction réelle des marchés, plutôt que de supposer que les gros titres politiques ou macroéconomiques garantissent un résultat de marché.
10. Cinq indicateurs pouvant confirmer un véritable squeeze
Au lieu de se focaliser exclusivement sur le chiffre spectaculaire de 2,2 milliards de dollars, une analyse sérieuse du marché devrait suivre cinq indicateurs.
1. Pression acheteuse au comptant
La demande sur les marchés au comptant exécutables est-elle soutenue ?
2. Évolution du positionnement sur le CME
Les fonds à effet de levier réduisent-ils davantage leur exposition courte nette ?
3. Intérêt ouvert et volume des transactions
Les variations de prix s’accompagnent-elles d’indices de réduction des positions et d’une hausse de l’activité de négociation ?
4. Base des contrats à terme et financement
Les possibilités d’arbitrage relatif évoluent-elles de manière à encourager le dénouement des couvertures ?
5. Profondeur du marché et activité de liquidation
Les ordres agressifs se heurtent-ils à une faible liquidité, et des clôtures forcées de positions sont-elles réellement en cours ?
Chaque indicateur ne fournit qu’une partie du tableau.
Ensemble, ils permettent de distinguer un véritable épisode de couverture de positions courtes de la volatilité ordinaire du marché.
11. Trois scénarios de marché possibles
Scénario A — Couverture réelle de positions courtes
La demande au comptant se renforce, le Bitcoin monte et certaines positions courtes sont clôturées de manière agressive.
Le mouvement des prix s’accélère à mesure que les achats de contrats à terme se heurtent à une liquidité limitée.
Cela pourrait provoquer un short squeeze.
Scénario B — Dénouement des couvertures sans forte hausse
Les institutions réduisent leurs opérations de base en clôturant leurs positions courtes sur contrats à terme et les positions longues associées.
L’exposition brute aux produits dérivés diminue, mais l’effet directionnel général sur les prix reste limité.
Les positions courtes sont couvertes sans déclencher de squeeze spectaculaire à l’échelle du marché.
Scénario C — Cascade de liquidité à la baisse
Les ventes au comptant restent soutenues ou les conditions macroéconomiques se détériorent.
Les positions longues à effet de levier sont mises sous pression.
Les ventes forcées amplifient la volatilité à la baisse, malgré l’existence d’une exposition courte importante ailleurs.
Les trois scénarios sont économiquement possibles.
Aucun ne peut être établi à partir de la seule estimation de 2,2 milliards de dollars.
Conclusion : comprendre le positionnement avant de prédire l’évolution
La fascination du marché pour les importantes positions courtes institutionnelles est compréhensible.
La possibilité d’un short squeeze offre un récit spectaculaire.
Mais les marchés financiers sont plus complexes qu’un simple tableau de bord opposant positions longues et courtes.
Les dernières données disponibles de la CFTC montrent qu’au 27 octobre, les fonds à effet de levier détenaient toujours une position nette courte sur les contrats à terme Bitcoin du CME.
Elles montrent également que leur position nette courte s’était réduite par rapport à la semaine précédente.
Parallèlement, le chiffre de 2,2 milliards de dollars reste une estimation distincte d’un analyste, fondée sur une autre méthode de mesure.
Aucun de ces chiffres ne prouve qu’un squeeze est imminent.
La question la plus utile est de savoir quelle part de cette exposition relève d’une véritable spéculation directionnelle, quelle part appartient à des stratégies couvertes et quelles conditions de marché entraîneraient le dénouement de ces positions.
La taille d’une position courte nous indique l’ampleur de l’exposition. Sa structure nous en apprend bien davantage sur ce qui pourrait se produire ensuite.
Discussion
Le Bitcoin pourrait-il connaître un véritable short squeeze, ou le marché surestime-t-il l’effet haussier du dénouement des opérations de base institutionnelles ?
Sources
CoinDesk — Les traders du Bitcoin anticipent une hausse après les élections, tandis que les sorties des plateformes d’échange signalent un resserrement de l’offre, 2 novembre 2026.
CFTC — Engagements des traders, traders sur contrats à terme financiers, positions sur contrats à terme Bitcoin du CME au 27 octobre 2026.
CME Group — Caractéristiques des contrats à terme Bitcoin et structure du marché.
Divulgation des données : le chiffre de 2,2 milliards de dollars est une estimation datée d’un analyste, et non une mesure des liquidations en temps réel. Le positionnement de la CFTC est un instantané hebdomadaire historique, et non une mesure de l’exposition intrajournalière actuelle. Les scénarios sont conditionnels et ne constituent pas des prévisions de prix.
Contenu fourni à des fins éducatives et informatives uniquement. Ne constitue pas un conseil financier ou en investissement.
#Bitcoin #ShortSqueeze #BitcoinFutures #MarketStructure #CryptoDerivatives $BTC $ETH

