Les résultats des élections américaines de mi-mandat sont désormais quasiment connus : les démocrates ont remporté la Chambre des représentants et retourné des sièges clés au Sénat. Pour les marchés, l’incertitude politique est levée et la valorisation des actifs commence aussitôt à s’ajuster.
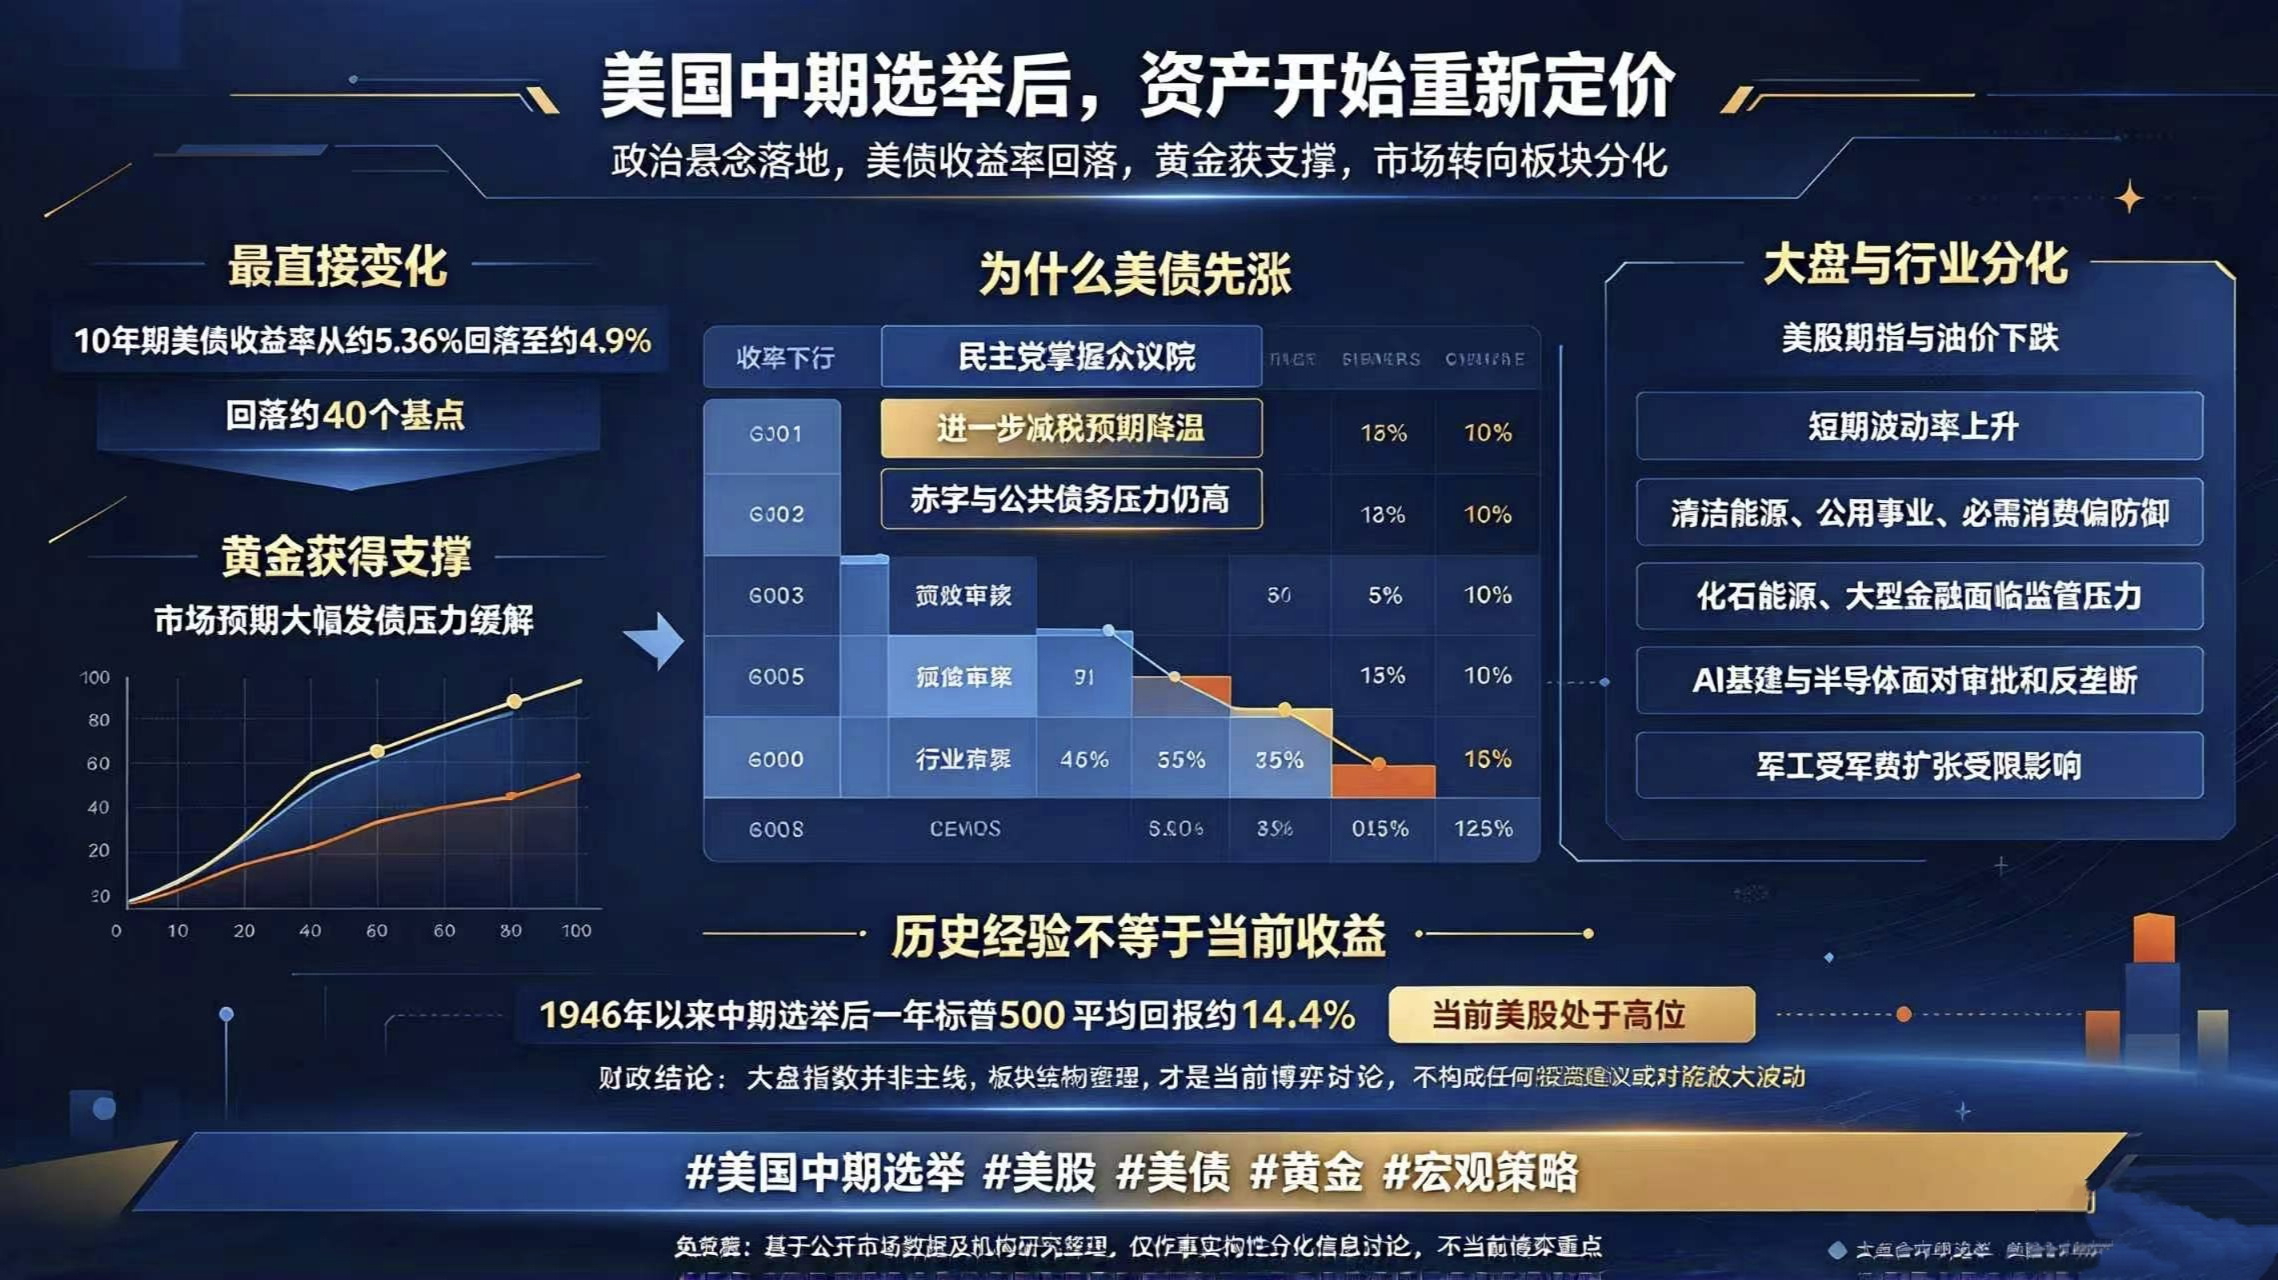
Commençons par les données les plus directes. Le rendement des bons du Trésor américain à 10 ans, qui avait atteint un sommet de 5,36 % début octobre, a chuté d’environ 40 points de base, pour s’établir autour de 4,9 %. L’or a lui aussi trouvé un soutien.
La logique est assez claire. Le contrôle de la Chambre des représentants par les démocrates leur permet de bloquer le processus budgétaire, ce qui rend pratiquement impossible la poursuite des baisses d’impôts prévues. Avec un déficit proche de 2 000 milliards de dollars et une dette publique de 41 000 milliards, le marché s’attend à un ralentissement des émissions massives de dette. Les bons du Trésor américain ont donc naturellement progressé (et leurs rendements baissé).
Mais la situation est moins optimiste pour le marché dans son ensemble. Dans un contexte où les deux chambres sont contrôlées par des partis différents, les contrats à terme sur les actions américaines et les cours du pétrole ont tous deux reculé une fois les résultats connus, tandis que la volatilité à court terme a nettement augmenté.
Les écarts entre les secteurs sont très marqués. Les énergies propres, les services aux collectivités et les biens de consommation courante sont devenus des valeurs refuges ; les secteurs traditionnels des énergies fossiles et les grandes institutions financières font face à un durcissement de la réglementation. Les infrastructures d’IA et les semi-conducteurs, qui avaient fortement progressé, doivent désormais composer avec les restrictions imposées aux autorisations de centres de données locaux et les difficultés liées aux contrôles antitrust. Le secteur de la défense est lui aussi sous pression, en raison des limites à l’augmentation des dépenses militaires.
Beaucoup s’appuient sur les données historiques : depuis 1946, le S&P 500 a toujours affiché un rendement positif l’année suivant les élections de mi-mandat, avec une hausse moyenne de 14,4 %. Mais il ne faut pas oublier que les actions américaines sont déjà à des niveaux élevés. Si l’impasse budgétaire s’aggrave ou si le risque d’une nouvelle paralysie du gouvernement refait surface, la volatilité pourrait largement dépasser sa moyenne historique.
Dans ces conditions, il est peu utile de se focaliser sur les variations des grands indices. C’est plutôt dans les divergences structurelles entre les secteurs que se joue véritablement la bataille des capitaux.
Si vous vous intéressez aussi à la conjoncture macroéconomique et à l’évolution des marchés américains, vous pouvez me suivre pour en savoir plus sur l’actualité.
#美国中期选举:市场有哪些期待?
Avertissement : le contenu ci-dessus s’appuie sur des données de marché publiques et des études d’institutions. Il est fourni uniquement à des fins de synthèse factuelle et de discussion informative. Il ne constitue ni un conseil en investissement ni une prévision certaine de l’évolution des actifs.$TRUMP $BTC $BTW
Commençons par les données les plus directes. Le rendement des bons du Trésor américain à 10 ans, qui avait atteint un sommet de 5,36 % début octobre, a chuté d’environ 40 points de base, pour s’établir autour de 4,9 %. L’or a lui aussi trouvé un soutien.
La logique est assez claire. Le contrôle de la Chambre des représentants par les démocrates leur permet de bloquer le processus budgétaire, ce qui rend pratiquement impossible la poursuite des baisses d’impôts prévues. Avec un déficit proche de 2 000 milliards de dollars et une dette publique de 41 000 milliards, le marché s’attend à un ralentissement des émissions massives de dette. Les bons du Trésor américain ont donc naturellement progressé (et leurs rendements baissé).
Mais la situation est moins optimiste pour le marché dans son ensemble. Dans un contexte où les deux chambres sont contrôlées par des partis différents, les contrats à terme sur les actions américaines et les cours du pétrole ont tous deux reculé une fois les résultats connus, tandis que la volatilité à court terme a nettement augmenté.
Les écarts entre les secteurs sont très marqués. Les énergies propres, les services aux collectivités et les biens de consommation courante sont devenus des valeurs refuges ; les secteurs traditionnels des énergies fossiles et les grandes institutions financières font face à un durcissement de la réglementation. Les infrastructures d’IA et les semi-conducteurs, qui avaient fortement progressé, doivent désormais composer avec les restrictions imposées aux autorisations de centres de données locaux et les difficultés liées aux contrôles antitrust. Le secteur de la défense est lui aussi sous pression, en raison des limites à l’augmentation des dépenses militaires.
Beaucoup s’appuient sur les données historiques : depuis 1946, le S&P 500 a toujours affiché un rendement positif l’année suivant les élections de mi-mandat, avec une hausse moyenne de 14,4 %. Mais il ne faut pas oublier que les actions américaines sont déjà à des niveaux élevés. Si l’impasse budgétaire s’aggrave ou si le risque d’une nouvelle paralysie du gouvernement refait surface, la volatilité pourrait largement dépasser sa moyenne historique.
Dans ces conditions, il est peu utile de se focaliser sur les variations des grands indices. C’est plutôt dans les divergences structurelles entre les secteurs que se joue véritablement la bataille des capitaux.
Si vous vous intéressez aussi à la conjoncture macroéconomique et à l’évolution des marchés américains, vous pouvez me suivre pour en savoir plus sur l’actualité.
#美国中期选举:市场有哪些期待?
Avertissement : le contenu ci-dessus s’appuie sur des données de marché publiques et des études d’institutions. Il est fourni uniquement à des fins de synthèse factuelle et de discussion informative. Il ne constitue ni un conseil en investissement ni une prévision certaine de l’évolution des actifs.$TRUMP $BTC $BTW