L’or à 3 900 dollars : oserez-vous encore acheter au plus bas ?
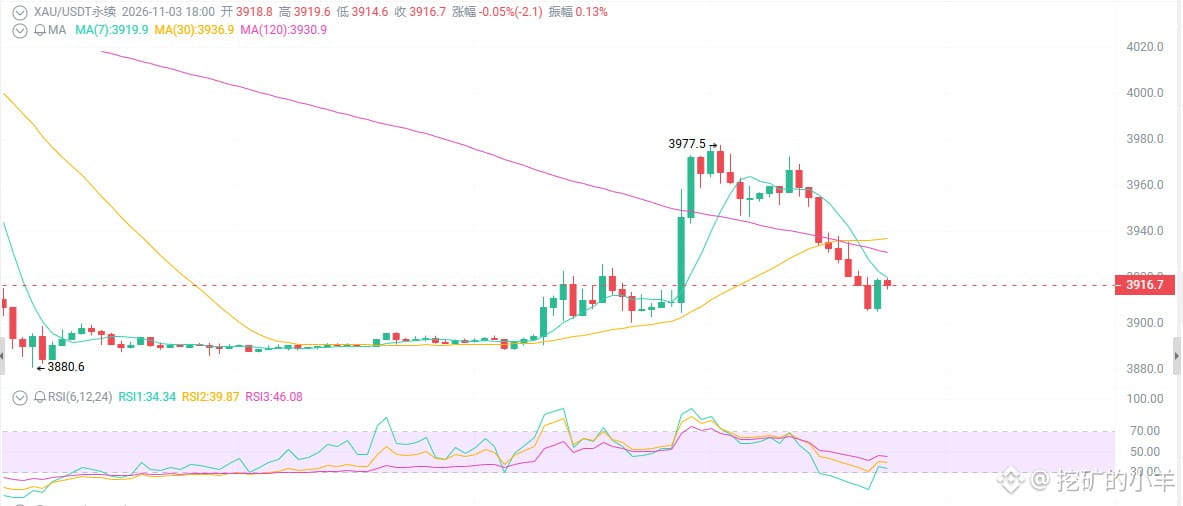
À 5 500 en début d’année, il est maintenant à 3 900, soit une baisse de 30 %. La probabilité d’une hausse des taux de la Fed en décembre est de 70 %, le dollar reste au-dessus de 101 et pèse sur le marché. Vos positions longues tiennent encore le coup ? À l’instant même, le cours de l’or est remonté de 3 870 à 3 915, avec un RSI à 34, proche de la survente. Ce rebond est-il un simple rebond technique ou le vrai point bas ?
D’abord, les apparences : rebond après une survente, mais toutes les moyennes mobiles pèsent sur les cours.
La moyenne mobile à 20 jours est à 4 080, celle à 50 jours à 4 250 et celle à 200 jours à 4 490 : le cours est sous toutes les moyennes mobiles, la tendance baissière est évidente. De 5 500 à 3 900, la baisse avoisine les 30 %. Le RSI à 34 est effectivement proche de la survente, mais une survente n’est pas synonyme de retournement. Dans une tendance baissière, le marché peut rester survendu longtemps.
Première chose : les élections de mi-mandat américaines ont lieu aujourd’hui. Ce que vous prenez pour une valeur refuge pourrait être un piège.
Beaucoup entendent « incertitude électorale » et pensent tout de suite à acheter de l’or pour se protéger. Le raisonnement se tient, mais il faut bien comprendre ceci : ce que redoute le marché, ce n’est pas l’incertitude, mais la poursuite de la domination du « dollar fort et des taux élevés ».
Si le résultat des élections renforce le discours en faveur de l’austérité budgétaire et d’un dollar plus fort, l’or sera encore plus sous pression. Aujourd’hui, le cours recule de 0,8 à 1,5 % et oscille près de son plus bas annuel, entre 3 850 et 3 870. Le marché a déjà tranché.
La Banque de réserve d’Australie vient de relever ses taux à 4,85 %, un plus haut depuis 18 ans. Le resserrement monétaire mondial n’est pas terminé. Pour un actif non rémunéré comme l’or, chaque jour de détention représente un coût d’opportunité.
Deuxième chose : la Fed est le véritable maître du jeu pour l’or. Vous ne pouvez pas lutter contre elle.
La croissance du PIB au troisième trimestre, à 3,4 %, dépasse les attentes ; l’indice ISM manufacturier est à 55,5 et l’inflation sous-jacente mesurée par le PCE à 3,1 % : les indicateurs sont tous plus solides les uns que les autres. Le marché estime à 70-75 % la probabilité d’une hausse des taux en décembre.
Le taux réel des obligations à 10 ans est de 2,9 %. Vous placez votre argent en obligations d’État et obtenez tranquillement un rendement réel de 2,9 % ; vous achetez de l’or, qui ne rapporte aucun intérêt, et devez en plus payer des frais de garde.
Les arguments de long terme comme les « achats d’or des banques centrales » ou la « valeur refuge face aux risques géopolitiques » ne sauveront pas vos positions à court terme. Les entrées de capitaux dans les ETF ont atteint un record au troisième trimestre, mais ce sont les réductions récentes des positions des fonds à effet de levier qui dominent les cours.
Troisième chose : l’analyse technique vous indique que ce rebond est une occasion de sortir, pas de renforcer vos positions.
Le cours est remonté de 3 870 à 3 915 : ça paraît solide ?
3 920-3 930 : pivot intrajournalier, premier obstacle
3 960-3 975 : plus haut du jour et ancien support devenu résistance, deuxième obstacle
4 000 : seuil psychologique, troisième obstacle
4 080 : moyenne mobile à 20 jours, une barrière infranchissable
Quatre obstacles vous surplombent. Et vous appelez ça un retournement ? La ligne de tendance baissière reste intacte sur le graphique en 4 heures et la figure en fanion baissier est toujours en place : ce rebond est une occasion de vendre.
À 5 500 en début d’année, il est maintenant à 3 900, soit une baisse de 30 %. La probabilité d’une hausse des taux de la Fed en décembre est de 70 %, le dollar reste au-dessus de 101 et pèse sur le marché. Vos positions longues tiennent encore le coup ? À l’instant même, le cours de l’or est remonté de 3 870 à 3 915, avec un RSI à 34, proche de la survente. Ce rebond est-il un simple rebond technique ou le vrai point bas ?
D’abord, les apparences : rebond après une survente, mais toutes les moyennes mobiles pèsent sur les cours.
La moyenne mobile à 20 jours est à 4 080, celle à 50 jours à 4 250 et celle à 200 jours à 4 490 : le cours est sous toutes les moyennes mobiles, la tendance baissière est évidente. De 5 500 à 3 900, la baisse avoisine les 30 %. Le RSI à 34 est effectivement proche de la survente, mais une survente n’est pas synonyme de retournement. Dans une tendance baissière, le marché peut rester survendu longtemps.
Première chose : les élections de mi-mandat américaines ont lieu aujourd’hui. Ce que vous prenez pour une valeur refuge pourrait être un piège.
Beaucoup entendent « incertitude électorale » et pensent tout de suite à acheter de l’or pour se protéger. Le raisonnement se tient, mais il faut bien comprendre ceci : ce que redoute le marché, ce n’est pas l’incertitude, mais la poursuite de la domination du « dollar fort et des taux élevés ».
Si le résultat des élections renforce le discours en faveur de l’austérité budgétaire et d’un dollar plus fort, l’or sera encore plus sous pression. Aujourd’hui, le cours recule de 0,8 à 1,5 % et oscille près de son plus bas annuel, entre 3 850 et 3 870. Le marché a déjà tranché.
La Banque de réserve d’Australie vient de relever ses taux à 4,85 %, un plus haut depuis 18 ans. Le resserrement monétaire mondial n’est pas terminé. Pour un actif non rémunéré comme l’or, chaque jour de détention représente un coût d’opportunité.
Deuxième chose : la Fed est le véritable maître du jeu pour l’or. Vous ne pouvez pas lutter contre elle.
La croissance du PIB au troisième trimestre, à 3,4 %, dépasse les attentes ; l’indice ISM manufacturier est à 55,5 et l’inflation sous-jacente mesurée par le PCE à 3,1 % : les indicateurs sont tous plus solides les uns que les autres. Le marché estime à 70-75 % la probabilité d’une hausse des taux en décembre.
Le taux réel des obligations à 10 ans est de 2,9 %. Vous placez votre argent en obligations d’État et obtenez tranquillement un rendement réel de 2,9 % ; vous achetez de l’or, qui ne rapporte aucun intérêt, et devez en plus payer des frais de garde.
Les arguments de long terme comme les « achats d’or des banques centrales » ou la « valeur refuge face aux risques géopolitiques » ne sauveront pas vos positions à court terme. Les entrées de capitaux dans les ETF ont atteint un record au troisième trimestre, mais ce sont les réductions récentes des positions des fonds à effet de levier qui dominent les cours.
Troisième chose : l’analyse technique vous indique que ce rebond est une occasion de sortir, pas de renforcer vos positions.
Le cours est remonté de 3 870 à 3 915 : ça paraît solide ?
3 920-3 930 : pivot intrajournalier, premier obstacle
3 960-3 975 : plus haut du jour et ancien support devenu résistance, deuxième obstacle
4 000 : seuil psychologique, troisième obstacle
4 080 : moyenne mobile à 20 jours, une barrière infranchissable
Quatre obstacles vous surplombent. Et vous appelez ça un retournement ? La ligne de tendance baissière reste intacte sur le graphique en 4 heures et la figure en fanion baissier est toujours en place : ce rebond est une occasion de vendre.