

La Banque d’Angleterre devrait largement relever ses taux d’intérêt jeudi, les coûts énergétiques en forte hausse étant le principal facteur de persuasion. Le vote lui-même semble être la partie la plus facile. Ce que la Banque dira ensuite pourrait compter davantage, car les responsables de la politique monétaire pourraient profiter de l’occasion pour tempérer les paris des investisseurs, qui s’attendent à plusieurs autres hausses l’an prochain.
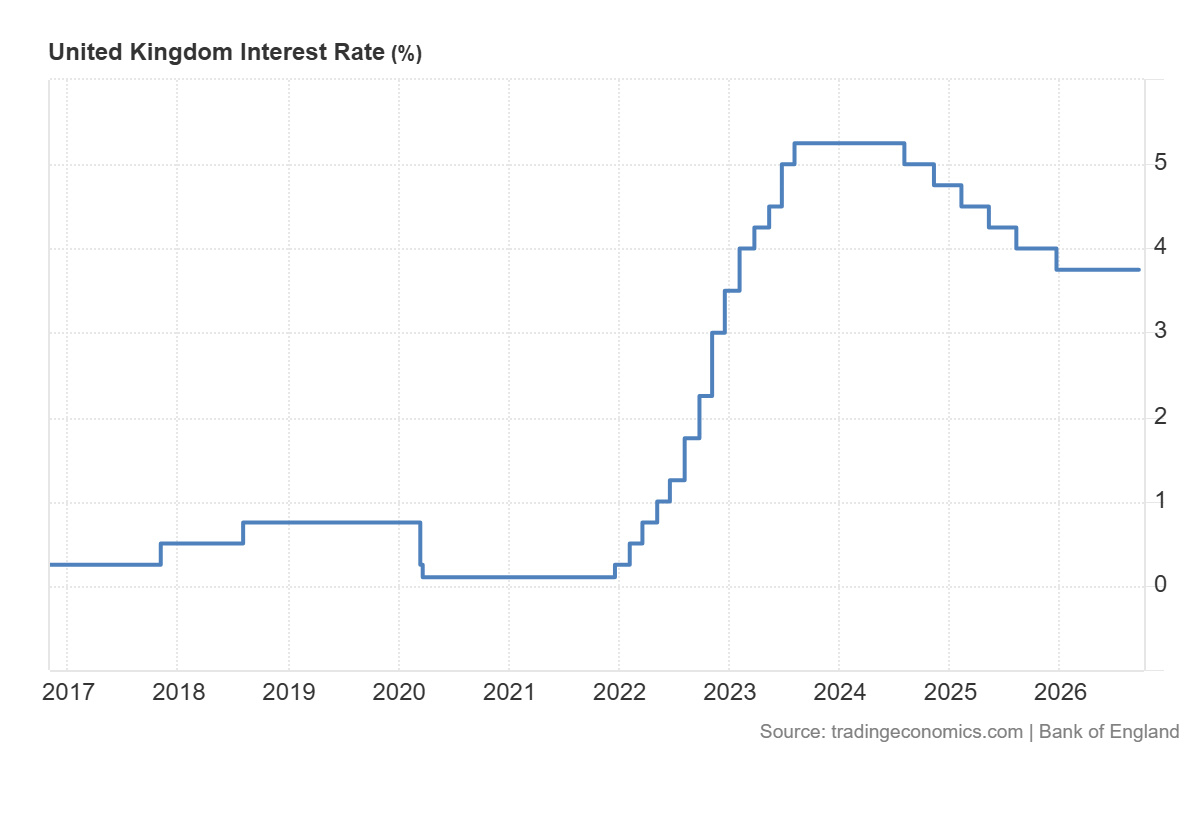
Les analystes s’attendent dans l’ensemble à ce que le Comité de politique monétaire relève le taux directeur de la Banque d’Angleterre, le faisant passer de 3,75 % à 4 %. Un sondage Reuters auprès d’économistes va dans le même sens. Il s’agirait de la première hausse de la Banque depuis août 2023, alors que l’inflation dépassait encore de plus de trois fois son objectif de 2 %.
Ce sondage esquisse également le vote le plus probable : 7 contre 2, les membres externes Alan Taylor et Swati Dhingra étant les plus susceptibles de s’opposer à la hausse et de préférer le maintien des taux. Deutsche Bank prévoit un résultat plus serré : une majorité de 6 contre 3 en faveur d’un resserrement, en raison des inquiétudes croissantes quant à l’évolution des coûts de l’énergie et de la croissance dans les mois à venir.
Un deuxième sondage aboutit à peu près au même résultat. Tous les économistes interrogés par Bloomberg les 29 et 30 octobre s’attendent à une hausse à 4 %, ce qui mettrait fin à une période de 11 mois à 3,75 %. Près de 60 % des répondants prévoient un vote de 7 contre 2 en faveur de la hausse, contre deux voix opposées, tandis que 24 % s’attendent à un résultat de 6 contre 3.
Dans les deux cas, il s’agirait d’un net revirement par rapport à septembre, lorsque seuls trois membres du comité avaient voté pour une hausse des taux.
L’histoire explique en partie cette urgence. La dernière fois que les coûts de l’énergie ont flambé, la Banque a été critiquée pour avoir mal évalué la durée de l’inflation, et elle tient à ne pas se faire surprendre une deuxième fois, alors que les prix mondiaux de l’énergie sont élevés et qu’aucune fin durable de la guerre en Iran ne se profile.
Lors de cet épisode précédent, elle a été l’une des premières grandes banques centrales à relever ses taux. Cette fois, la Réserve fédérale américaine et la Banque centrale européenne ont pris les devants.
Les prix ont déjà dépassé les prévisions de la Banque
Les chiffres de l’inflation expliquent cette prudence. En septembre, la Banque a averti que l’inflation dépasserait 4 % au début de l’année prochaine. Elle a indiqué que la hausse des prix de l’énergie depuis ses prévisions de juillet ressemblait beaucoup à son scénario « défavorable », dans lequel l’inflation s’installe durablement. Depuis, les données se sont révélées plus élevées que prévu par la Banque.
Les prix à la consommation ont augmenté de 3,5 % sur un an en septembre, contre 3,1 % en août, dépassant les 3,0 % prévus par la Banque en juillet. Le CPIH, l’indice qui inclut les coûts du logement des propriétaires occupants, est passé de 3,3 % à 3,6 %. Les deux indicateurs ont progressé de 0,4 % sur un mois. Un an plus tôt, le CPI avait à peine bougé et le CPIH avait gagné 0,1 %.
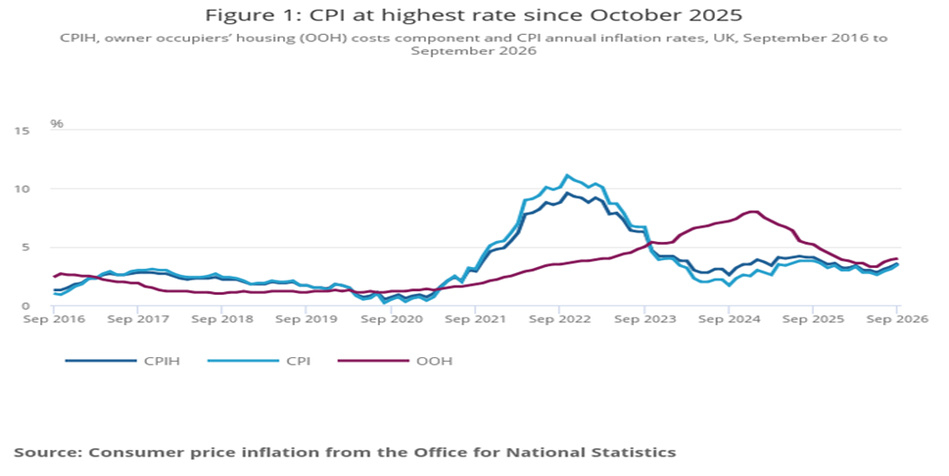
Les économistes s’attendent à ce que la Banque relève ses prévisions d’inflation pour cette année et l’année prochaine lorsqu’elle publiera de nouvelles projections jeudi.
Dennis Shen, maître de conférences à l’International School of Management de Berlin, estime que cette hausse marque « le début d’un cycle, même s’il est court », plutôt qu’un ajustement ponctuel. Comme l’inflation pourrait dépasser 4 % au début de l’année prochaine, soit environ le double de l’objectif de la Banque, il juge qu’il y a peu de place pour la complaisance.
Les embauches repartent juste avant la hausse des taux
Le marché du travail a donné aux partisans d’une politique monétaire plus restrictive un nouvel argument. Le chômage est tombé à 4,7 % au cours des trois mois jusqu’en août. Les prévisionnistes s’attendaient à ce qu’il reste à 4,9 % pour une cinquième période consécutive ; il s’agit désormais de son niveau le plus bas depuis les trois mois jusqu’en juillet 2025.
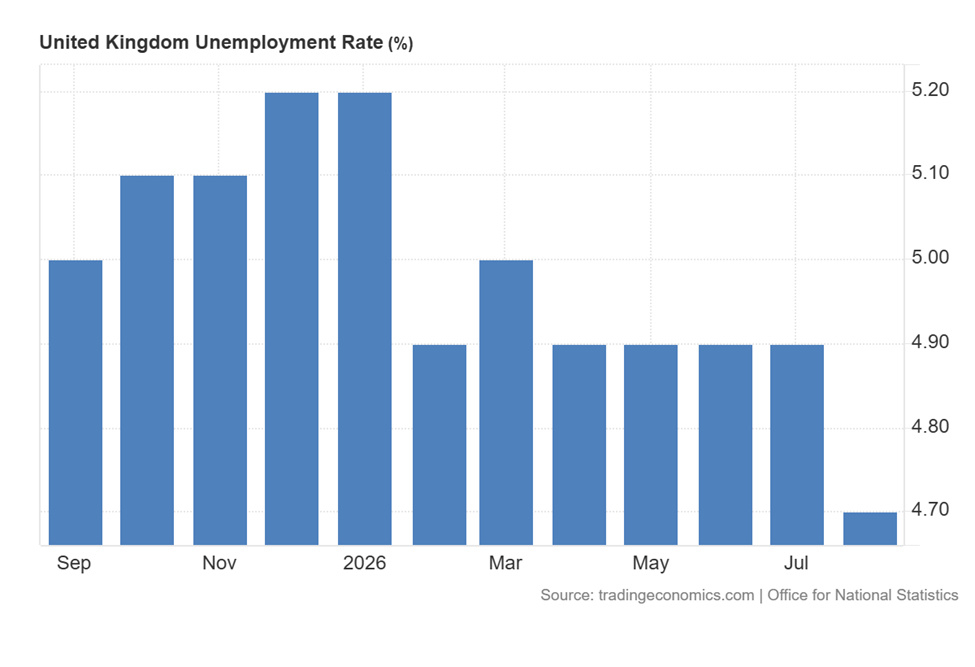
Derrière le chiffre global, le nombre de chômeurs a diminué de 47 000 par rapport au trimestre précédent, pour atteindre 1,712 million. Les baisses concernent les personnes sans emploi depuis six mois au plus et celles qui le sont depuis six à douze mois. Par rapport à l’année précédente, leur nombre a reculé de 26 000. L’emploi a progressé de 102 000 sur le trimestre et de 356 000 sur un an, pour atteindre 34,577 millions, tandis que le taux d’emploi a légèrement augmenté à 75,3 %.
Les enquêtes racontent une histoire similaire. Rob Wood, économiste en chef pour le Royaume-Uni chez Pantheon Macroeconomics, a qualifié de fait marquant des données PMI composites d’octobre de S&P le passage au-dessus de 50 de l’indice de l’emploi, pour la première fois depuis le budget de 2024. Le solde de l’emploi est passé de 48,9 en septembre à 50,5, ce qu’il considère comme compatible avec une hausse des effectifs salariés d’environ 9 000 sur le mois.
Selon Wood, cette reprise régulière renforce les arguments en faveur d’une hausse en novembre, qu’il considère presque certaine, suivie d’une autre en février. Pantheon en prévoit une troisième en mai ou plus tôt, même si la faiblesse des signaux émanant des consommateurs rend cette dernière décision incertaine.
Une économie en croissance inégale, portée par les services
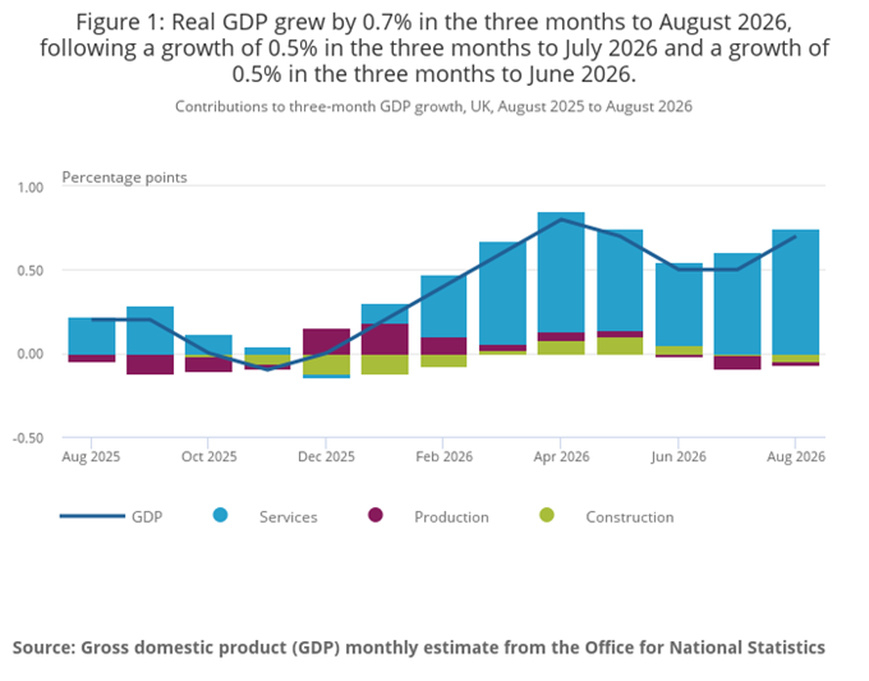
Les chiffres de la production nuancent ce tableau. La croissance reste déséquilibrée : le rebond de la production, tiré par l’industrie manufacturière, est compensé par la faiblesse d’autres secteurs. Le mois d’août a été calme. Le PIB n’a progressé que de 0,1 % sur le mois, ralentissant après 0,4 % en juillet. La production a rebondi de 0,8 %, les services ont stagné et la construction a reculé de 0,2 %.
Sur trois mois, le tableau est meilleur. La production a progressé de 0,7 % au cours des trois mois jusqu’en août, contre 0,5 % pour les trois mois jusqu’en juillet (chiffre lui-même révisé à la hausse par rapport à 0,4 %). Les services ont soutenu la croissance avec un gain de 0,9 %, tandis que la production a reculé de 0,2 % et la construction de 1,0 %.
Combien de preuves faut-il ?
Tout cela arrive devant un comité incapable de s’entendre sur la manière d’interpréter ces éléments. Les responsables de la Banque d’Angleterre ont adopté un ton plus ferme ces dernières semaines, et Bloomberg Economics suit cette évolution avec BOESPEAK, un modèle de traitement automatique du langage qui évalue les déclarations publiques des membres du comité. Il montre que le sentiment en faveur d’une politique monétaire plus restrictive est à son plus haut niveau depuis près de trois ans.
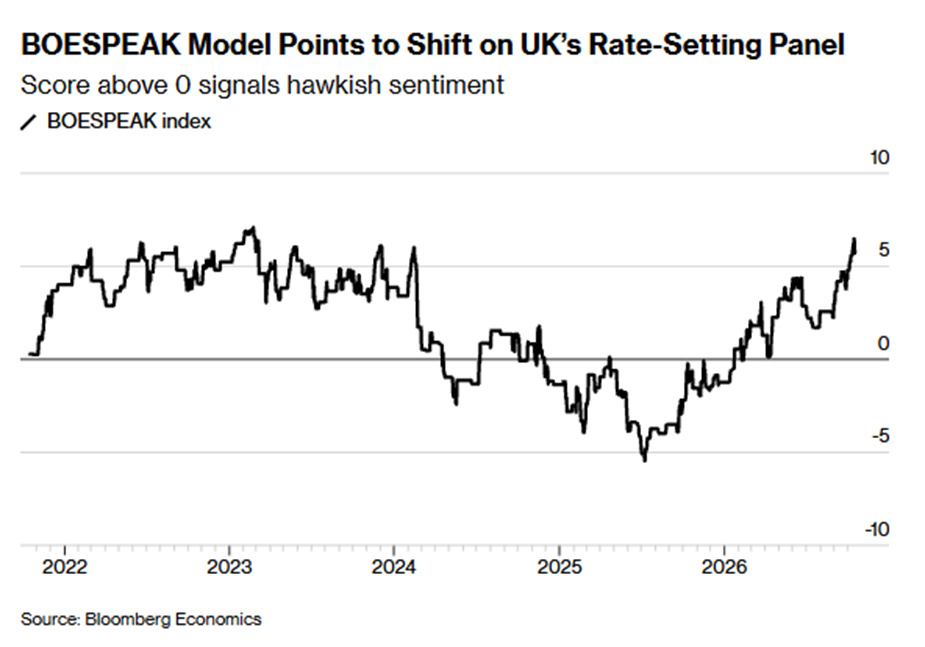
Deux arguments sous-tendent cette évolution, et le comité n’a tranché ni l’un ni l’autre. Quel niveau de preuve des effets de second tour faut-il pour agir ? Et une guerre prolongée en Iran rend-elle certains de ces effets inévitables ? (Les effets de second tour se produisent lorsque l’inflation plus élevée se répercute sur la fixation des salaires et des prix.)
Le gouverneur Andrew Bailey a déclaré que la Banque ne pouvait pas attendre d’avoir des preuves concluantes de ces effets, sans quoi elle agirait trop tard. Le mois dernier, il a également indiqué que les entreprises auxquelles il avait parlé semblaient absorber davantage la hausse des coûts qu’en 2022.
Les partisans d’une politique plus restrictive au sein du comité se sont montrés plus catégoriques. L’économiste en chef Huw Pill et les membres externes Catherine Mann et Megan Greene ont tous critiqué la manière dont la Banque a géré la situation actuelle.
Mann a une théorie au sujet de ces paris des marchés. Selon elle, ils intègrent une prime de risque que la Banque a elle-même fait grimper en adoptant une attitude attentiste après le déclenchement de la guerre au Moyen-Orient, au lieu d’indiquer clairement qu’elle veillerait à contenir l’inflation. Elle estime que la politique monétaire n’est pas assez restrictive, que la Banque ne peut pas compter sur les primes de risque pour faire le travail de la politique monétaire et que le taux directeur doit augmenter.
Pour Greene, le plus grand danger est de laisser la politique monétaire trop accommodante. Elle a averti que le ralentissement de la croissance des salaires s’était interrompu, que des effets de second tour pourraient apparaître au début de l’année prochaine et que la Banque devrait alors agir de manière préventive. Après une série de chocs d’offre, affirme-t-elle, la politique monétaire britannique reste relativement accommodante.
Pill cite la résilience de la demande et les prochaines négociations salariales parmi les risques inflationnistes, bien qu’il doute que les quatre hausses de taux anticipées par les marchés se concrétisent.
Deux gouverneurs adjoints de la Banque se rapprochent des partisans d’une politique plus restrictive, sous certaines conditions. Dave Ramsden estime que les risques d’inflation se sont davantage orientés à la hausse, et surveille notamment l’énergie, les conditions météorologiques et les chaînes d’approvisionnement liées à l’IA. Selon lui, une hausse des taux pourrait être nécessaire si les pressions persistent. Clare Lombardelli a averti que la Banque pourrait relever ses taux si la hausse des prix du pétrole entraînait une inflation persistante, car un choc énergétique prolongé peut se répercuter sur les salaires, les anticipations d’inflation et la fixation des prix.
Les partisans d’une politique plus accommodante ont eux aussi des arguments. La gouverneure adjointe Sarah Breeden a avancé que les entreprises pourraient absorber le choc énergétique en réduisant leurs coûts plutôt qu’en le répercutant sur les consommateurs. Taylor et Dhingra ont toutes deux mis en garde contre un resserrement trop précoce.
Dhingra affirme que le Royaume-Uni ne traverse pas la spirale inflationniste généralisée de 2022, que les tensions sur les prix sont plus circonscrites cette fois-ci et que le marché du travail s’affaiblit. Elle s’attend à ce que l’impact de la guerre sur l’inflation se précise d’ici l’hiver.
La Banque semble donc prête à relever ses taux, avec une majorité favorable à cette décision, mais divisée sur ses raisons. Pour un camp, il s’agit de se prémunir contre des effets qui ne se sont pas encore manifestés. L’autre se demande contre quoi exactement il faut se prémunir. L’hiver devrait trancher le débat et, d’ici là, une deuxième hausse pourrait déjà devoir être défendue.