La prime d’assurance sur le marché des options n’a pas encore fini de baisser, mais le prix est déjà reparti à la baisse. Je suis plutôt baissier sur $ETH .
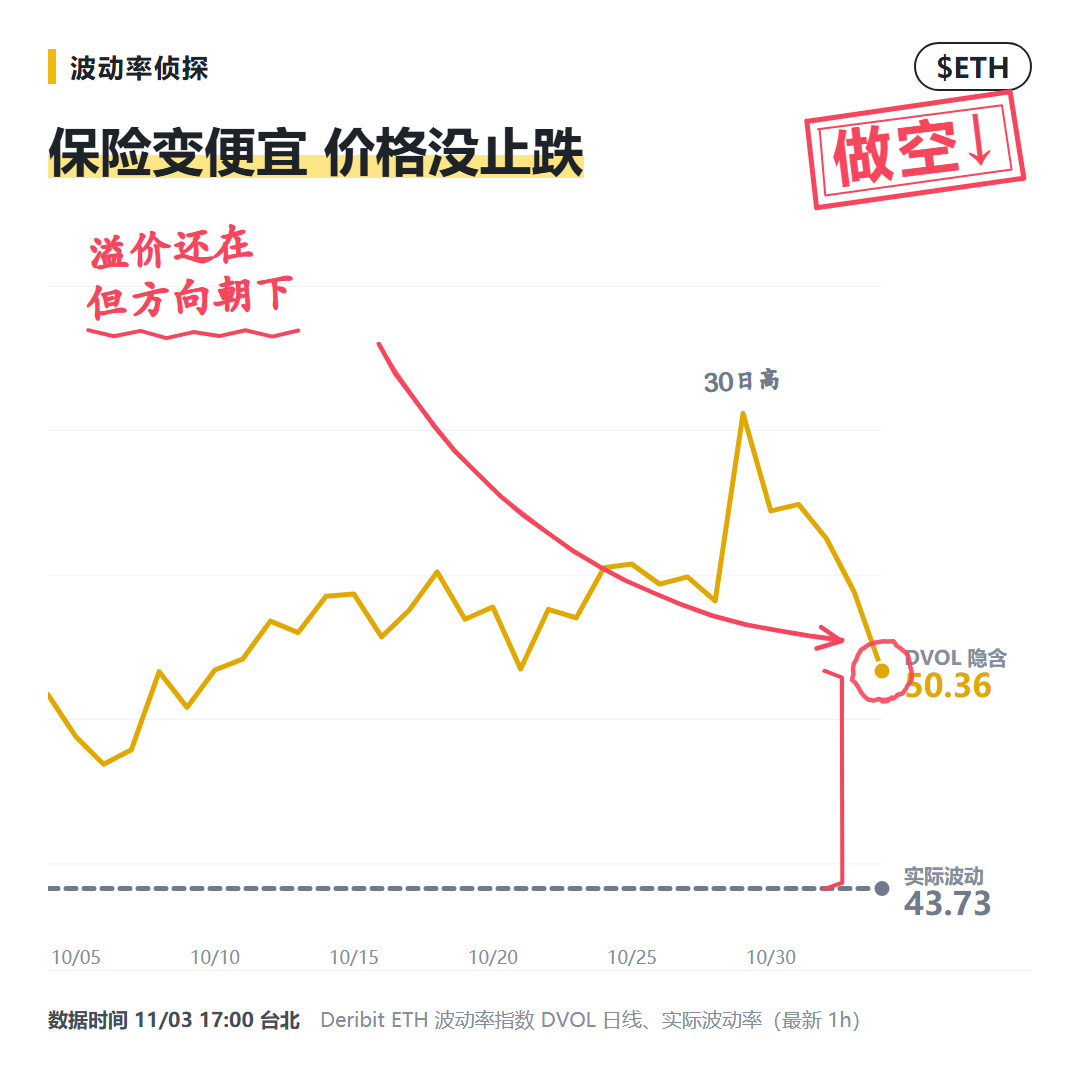
Le DVOL de Deribit est actuellement à 50,36, tandis que la volatilité réalisée sur la dernière heure n’est que de 43,73.
La volatilité implicite dépasse la volatilité réalisée de 6,63 points, ce qui ressemble à des investisseurs qui paient à l’avance pour se protéger contre un fort mouvement.
Mais le DVOL a baissé de 2,41 points aujourd’hui par rapport à la clôture d’hier : l’assurance devient moins chère, pas plus chère.
Dans le même temps, le prix a chuté de 17,23 % sur 30 jours, et les positions longues représentent actuellement 72,3 % des comptes sur les contrats.
Mon analyse : la tendance reste baissière, alors que la foule est massivement positionnée à l’achat. La prime des options semble plutôt anticiper une accélération de la baisse qu’un retournement.
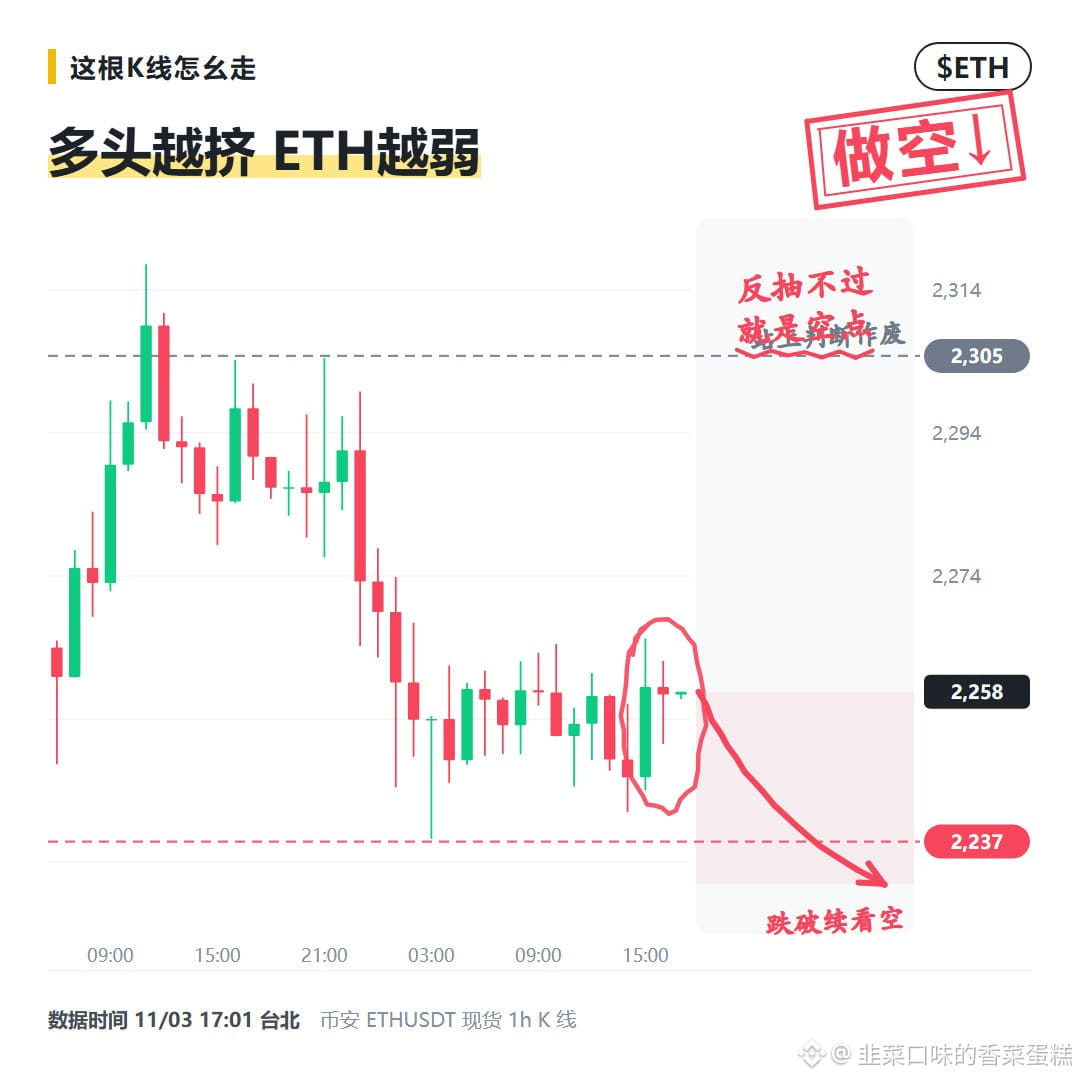
Mon plan : si $ETH passe nettement sous 2 237, je m’attends à ce que la baisse se poursuive.
Si le rebond se maintient au-dessus de 2 305, je reconnaîtrai mon erreur et cette thèse baissière sera invalidée.
À la même heure demain, le DVOL sera-t-il au-dessus ou en dessous de 50,36 ?
Le DVOL de Deribit est actuellement à 50,36, tandis que la volatilité réalisée sur la dernière heure n’est que de 43,73.
La volatilité implicite dépasse la volatilité réalisée de 6,63 points, ce qui ressemble à des investisseurs qui paient à l’avance pour se protéger contre un fort mouvement.
Mais le DVOL a baissé de 2,41 points aujourd’hui par rapport à la clôture d’hier : l’assurance devient moins chère, pas plus chère.
Dans le même temps, le prix a chuté de 17,23 % sur 30 jours, et les positions longues représentent actuellement 72,3 % des comptes sur les contrats.
Mon analyse : la tendance reste baissière, alors que la foule est massivement positionnée à l’achat. La prime des options semble plutôt anticiper une accélération de la baisse qu’un retournement.
Mon plan : si $ETH passe nettement sous 2 237, je m’attends à ce que la baisse se poursuive.
Si le rebond se maintient au-dessus de 2 305, je reconnaîtrai mon erreur et cette thèse baissière sera invalidée.
À la même heure demain, le DVOL sera-t-il au-dessus ou en dessous de 50,36 ?