

Munger : il achète au plus bas, mais partage le mérite
En février 2009, les marchés étaient encore en pleine panique. Le Daily Journal a fait une chose : réaffecter une partie des liquidités jusque-là placées en bons du Trésor à court terme à l’achat d’actions ordinaires de deux sociétés cotées et d’une partie des obligations d’une troisième société.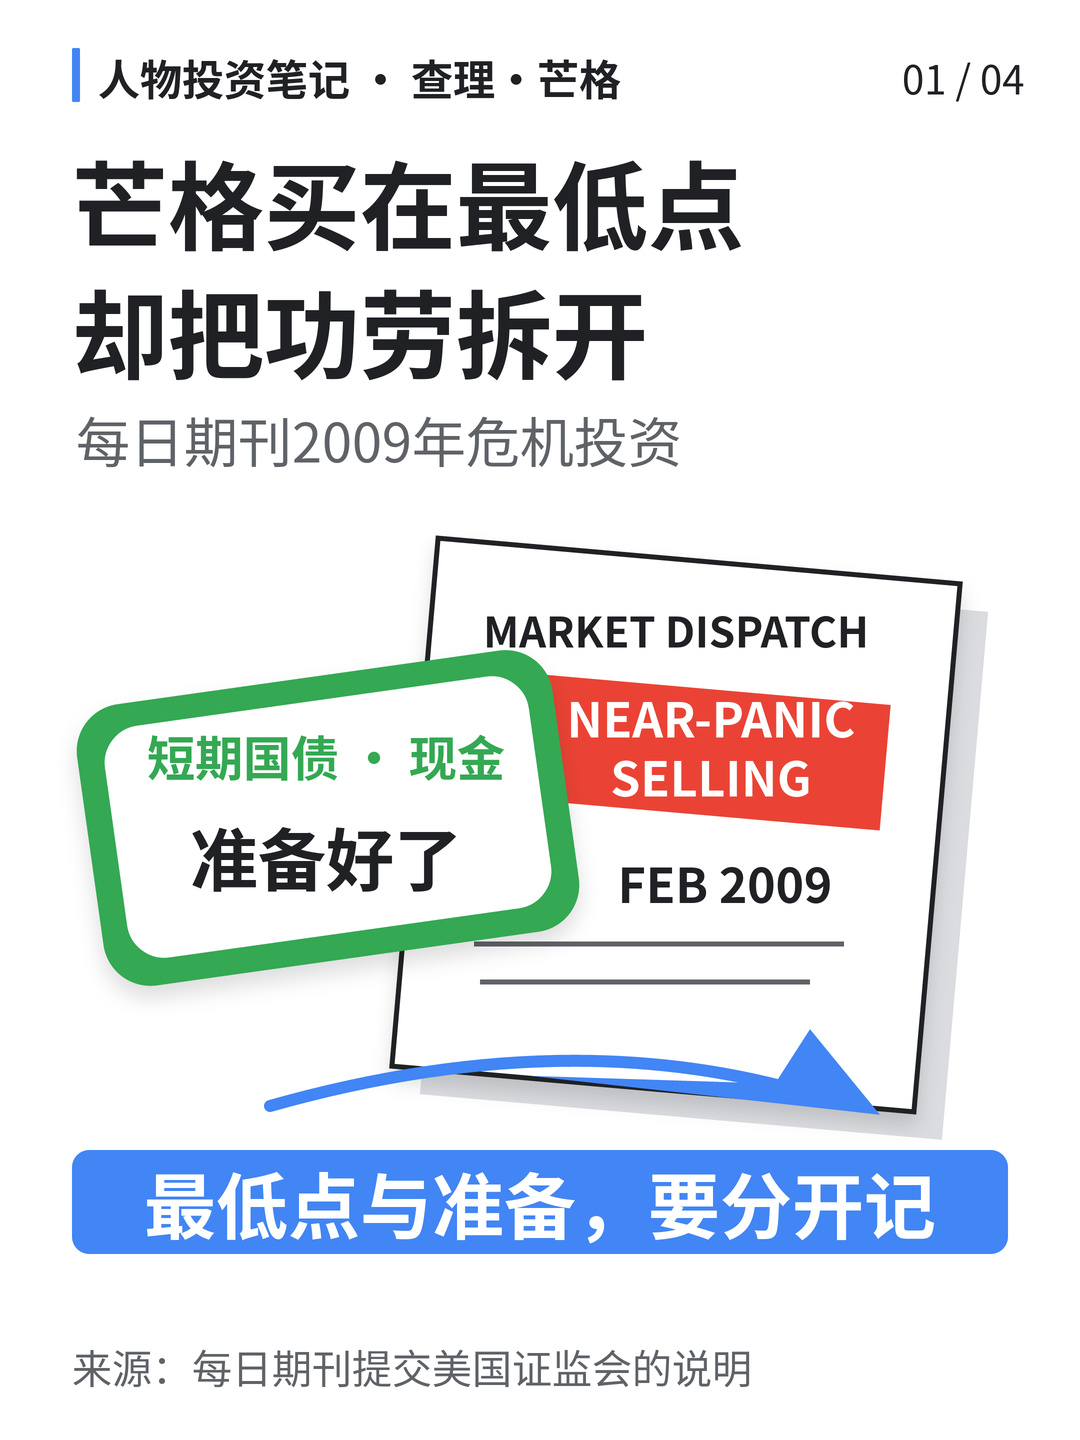
Dans ses explications ultérieures à la Securities and Exchange Commission américaine, la société a parlé de « ventes quasi paniquées ». Les liquidités placées en bons du Trésor ne rapportaient que très peu d’intérêts. Pour choisir les actions, le conseil d’administration s’est appuyé sur le jugement et les conseils de son président, Munger, et de son vice-président, J. P. Guerin.
Il serait facile d’en faire le récit d’un achat au plus bas parfaitement prévisible. Le moment était idéal, les gains ultérieurs aussi, et le protagoniste n’était autre que Munger. Mais ce qui mérite le plus d’être souligné, c’est précisément que Munger refusait de s’en attribuer tout le mérite.
Lors de l’assemblée annuelle des actionnaires du Daily Journal en 2016, il a parlé de cet investissement : acheter au plus bas relevait bien de la chance ; mais ce n’est pas grâce à la chance que l’entreprise avait préparé les fonds à l’avance et était disposée à agir quand les autres avaient peur.
En une phrase, il a séparé deux choses.
Acheter au plus bas relève de la chance. La journée la plus effrayante d’une crise ne devient clairement identifiable qu’avec le recul. Sur le moment, aucune cloche ne sonne pour vous avertir, aucun avis ne dit : « Aujourd’hui, c’est le point le plus bas. »
Pouvoir agir, en revanche, relève de la préparation.
Auparavant, le Daily Journal avait placé ses liquidités dans des bons du Trésor, donnant l’impression de ne rien faire. Pas de positions spectaculaires, et il n’était pas question non plus de saisir chaque rebond. Pourtant, c’est précisément ce « rien faire » qui lui a laissé des options quand la panique est arrivée. Lorsque les autres étaient forcés de vendre, il n’avait pas à régler d’abord ses propres problèmes.
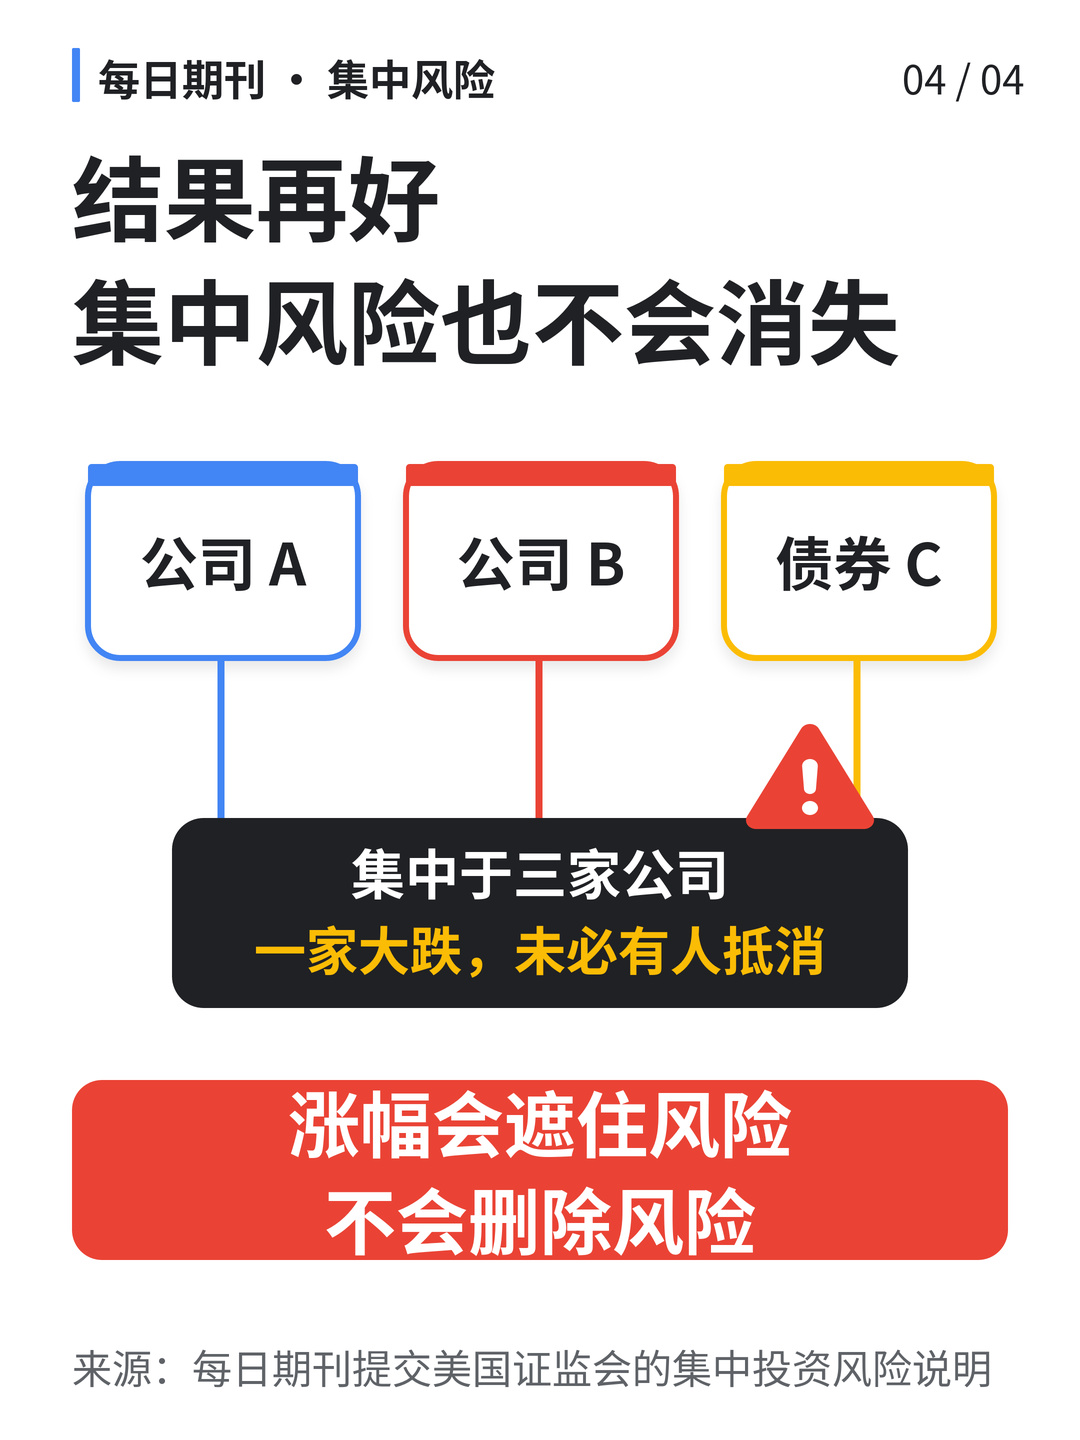
Voici un autre détail facile à négliger : le Daily Journal n’a pas fait comme si le risque n’existait pas. Dans un document transmis à la SEC, il était clairement indiqué que les investissements étaient concentrés dans trois entreprises du Fortune 200 ; une forte baisse de la capitalisation boursière de l’une d’elles ou de plusieurs d’entre elles ne serait pas nécessairement compensée par les autres investissements, et les capitaux propres pourraient ainsi diminuer considérablement.
Cette histoire n’est donc pas un récit héroïque du genre : « Il suffit de voir juste pour investir massivement. » Même si les résultats d’un investissement concentré sont impressionnants, la concentration, elle, ne disparaît pas. Elle a simplement été masquée par les hausses qui ont suivi.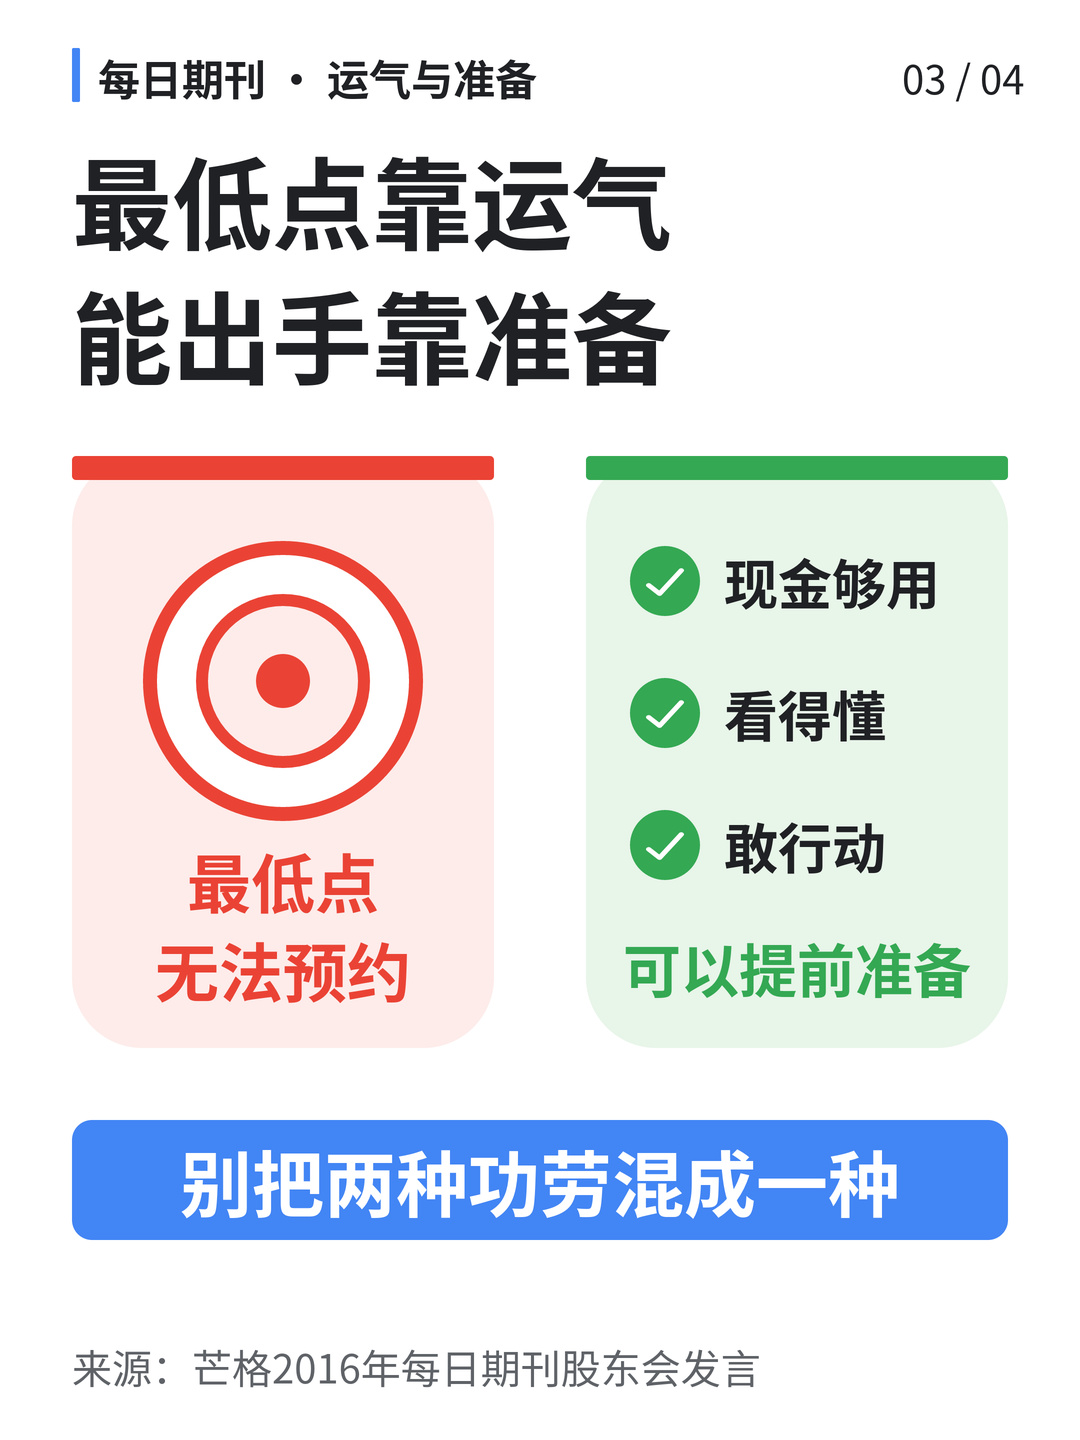
Ce qui mérite vraiment réflexion, c’est tout le temps qui précède le passage à l’action. A-t-on assez de liquidités ? Comprend-on ce que l’on achète ? Peut-on éviter d’être forcé d’agir quand les cours baissent ? Attendre que les nouvelles ne soient que mauvaises pour essayer de se donner du courage, c’est généralement trop tard.
L’investissement de Munger reposait bien sûr sur ses compétences et son jugement. Mais il a aussi accepté de laisser une place à la chance. L’expérience à en tirer n’en est que plus claire : ne cherchez pas à imiter le point bas, impossible à reproduire ; préparez-vous plutôt à être en mesure d’agir.
Le point bas, laissez-le à la chance. Votre capacité à agir, elle, dépend de votre préparation.