
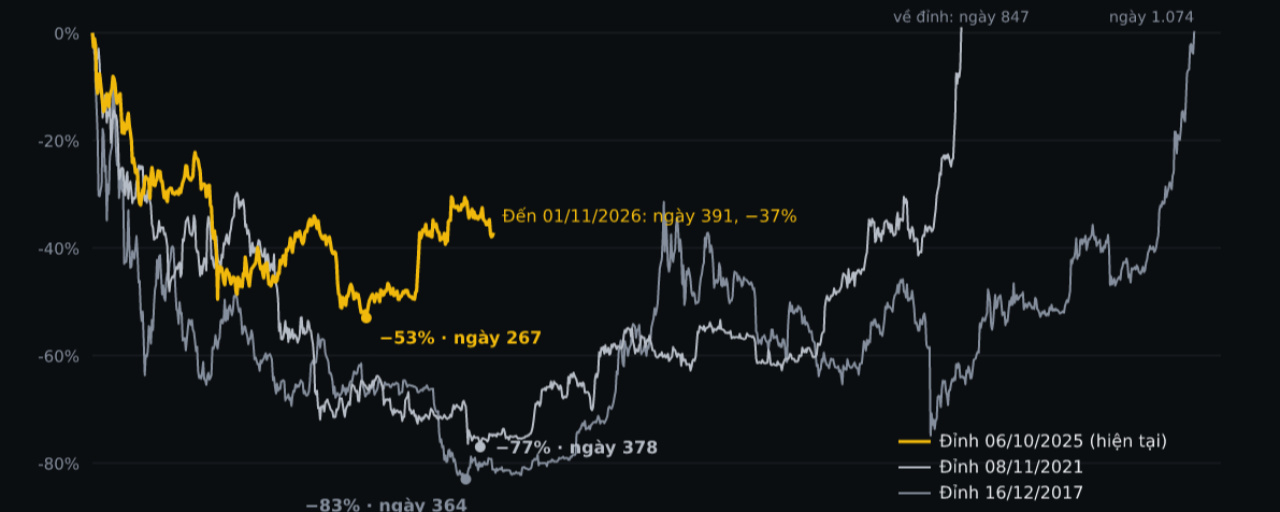
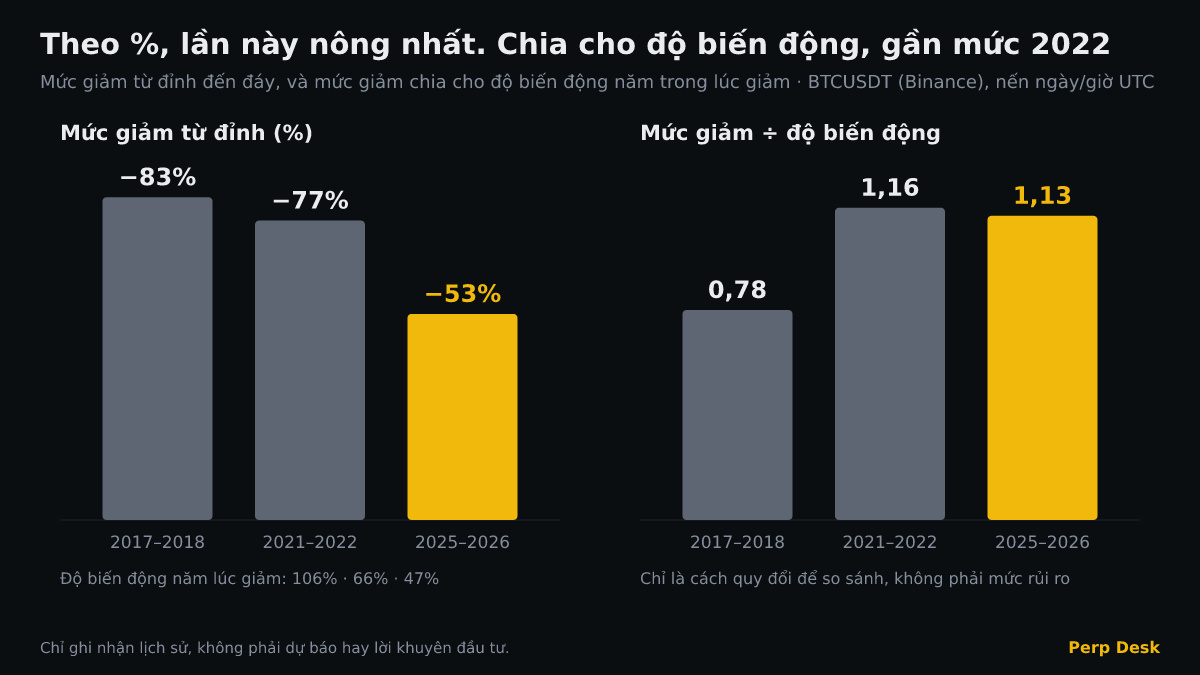
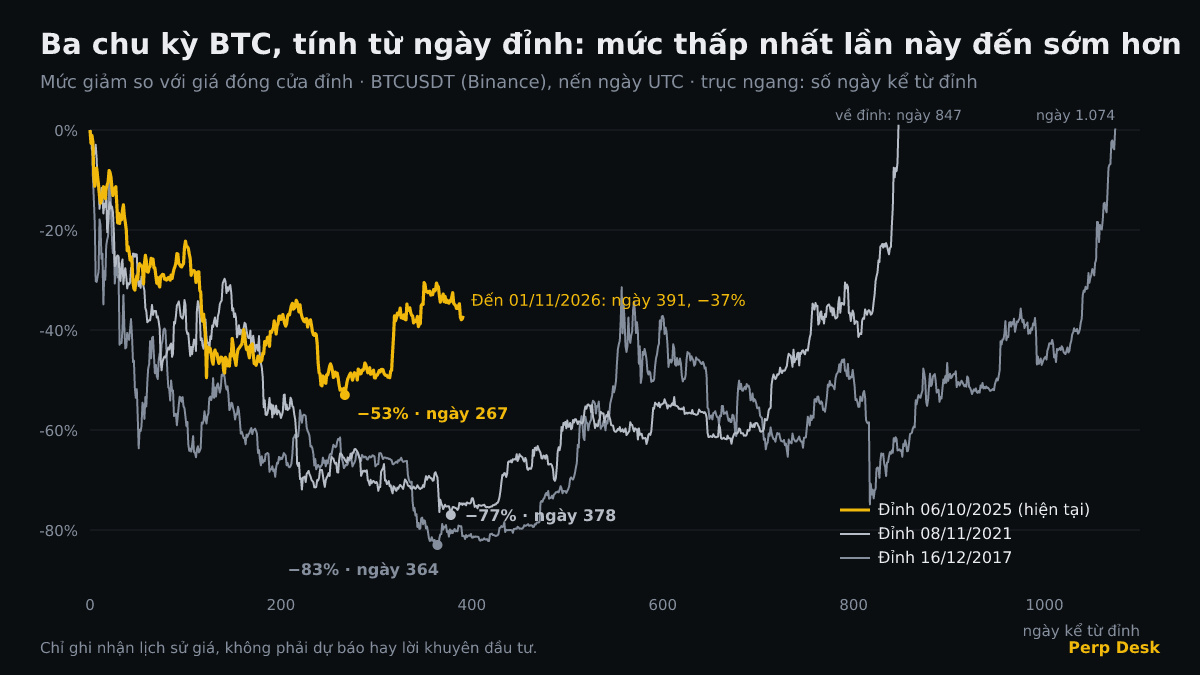
En pourcentage, la baisse de $BTC cette fois semble modérée : du sommet de clôture à 124.659 USD (06/10/2025) au plus bas à 58.625 USD (30/06/2026), soit −53 %, contre −83 % en 2018 et −77 % en 2022. Mais les données BTCUSDT de Binance, d’août 2017 au 01/11/2026, révèlent quelques points auxquels peu de gens prêtent attention.
1. En tenant compte de la volatilité, la baisse est proche de celle de 2022
La volatilité du BTC est désormais bien plus faible : pendant la baisse, la volatilité annualisée n’était que d’environ 47 %, contre 106 % (2018) et 66 % (2022). En rapportant l’ampleur de la baisse à la volatilité, on obtient 0,78 fois en 2018, 1,16 fois en 2022 et 1,13 fois cette fois-ci. Il s’agit d’une conversion permettant de comparer les périodes, et non d’une indication que le risque était identique lors des deux épisodes.
2. Le plus bas (au 01/11) est survenu plus tôt
Les deux fois précédentes, le creux est survenu 364 et 378 jours après le sommet. Cette fois, le plus bas a été atteint après 267 jours. Au 01/11/2026, 391 jours se sont écoulés depuis le sommet et le BTC n’a pas clôturé sous 58.625 USD depuis 124 jours.
3. Le rebond initial est rapide, puis ralentit
90 jours après le creux : +22 % (2019), +54 % (2023), +42 % (cette fois), soit un rythme plus rapide cette fois qu’en 2019. Mais au 124e jour après le creux : +64 % (2019), +74 % (2023), contre +34 % cette fois.
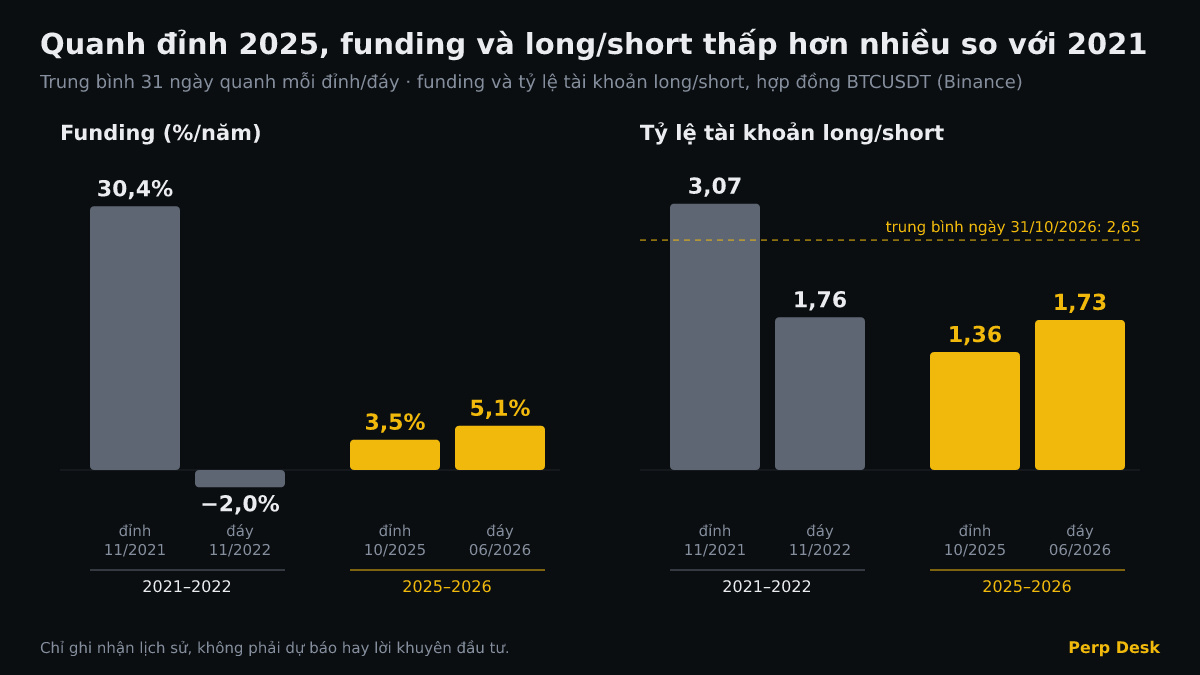
4. Autour du sommet de 2025, le taux de financement et le ratio long/short étaient bien inférieurs à ceux de 2021
En moyenne sur 31 jours autour du sommet de 11/2021, le taux de financement équivalait à environ 30 % par an et le ratio de comptes long/short était d’environ 3,1. Autour du sommet de 10/2025, le taux de financement n’était que d’environ 3,5 % par an et le ratio long/short était de 1,4. Les creux diffèrent aussi : autour du creux de 11/2022, le taux de financement total était négatif 26 % des jours ; autour du plus bas de 06/2026, seulement 13 %. Récemment, ce ratio a augmenté rapidement : sa moyenne journalière au 31/10 était de 2,65, un niveau supérieur à celui de 96 % des jours de l’année écoulée ; à 7 h ce matin (03/11, heure du Vietnam), il était de 2,57. Ces données concernent uniquement Binance et ne représentent pas l’ensemble du marché.
5. Chaque cycle a sa propre histoire
• 2011 : la plateforme Mt. Gox est piratée (06/2011), le BTC chute de 93 %.
• 2013–2015 : la Chine interdit aux institutions financières de négocier du BTC (12/2013), Mt. Gox fait faillite (02/2014). Baisse de 85 %.
• 2017–2018 : essor des ICO ; la Chine interdit les ICO à partir de 09/2017 ; clôture au sommet le 16/12/2017, autour du lancement des contrats à terme sur BTC du CME (18/12/2017). Baisse de 83 %.
• 2020–2021 : le COVID fait chuter le BTC de 39,5 % en une seule journée, le 12/03/2020 ; la Fed abaisse les taux à 0–0,25 % et injecte des liquidités ; les entreprises commencent à acheter du BTC (MicroStrategy en 08/2020, Tesla l’annonce en 02/2021).
• 2022 : la Fed relève ses taux à partir de 03/2022, Terra/LUNA s’effondre (05/2022), puis Celsius et 3AC (06–07/2022), et FTX fait faillite (11/2022), précisément dans la zone du creux. Baisse de 77 %.
• 2024–2025 : les ETF Bitcoin au comptant sont approuvés aux États-Unis (10/01/2024), halving (20/04/2024), sommet le 06/10/2025. Quatre jours plus tard, les États-Unis menacent d’imposer des droits de douane supplémentaires de 100 % sur les produits chinois, entraînant la liquidation d’environ 19 milliards de dollars de positions sur l’ensemble du marché crypto en 24 heures.
• 2026 : conflit entre les États-Unis et l’Iran (depuis 02/2026), sorties nettes des ETF BTC pendant plusieurs périodes, Strategy vend 32 BTC (fin 05/2026), première vente depuis 2022, la Fed reprend ses hausses de taux (09/2026). Le 29/10/2026, le portefeuille chaud de Binance est attaqué, pour un préjudice d’environ 6,3 milliards de dollars ; Binance indique avoir mobilisé les fonds nécessaires pour couvrir l’intégralité des pertes.
• Fin 10/2026 : l’indice Nasdaq Composite recule d’environ 7,8 % entre son sommet du 06/10 et le 30/10. Dans le même temps, les ETF BTC enregistrent à eux seuls 643 millions de dollars de sorties nettes le 30/10, après quatre jours d’entrées. Autrement dit, rien n’indique encore que les capitaux quittant les valeurs technologiques se dirigent vers le BTC.
Un point commun : les trois derniers sommets sont tous survenus environ 525–546 jours après le halving (534 jours cette fois). Une différence : selon l’analyse de Deutsche Bank (06/2026), les acheteurs marginaux sont désormais principalement des fonds ETF et des entreprises. Si c’est le cas, les flux des ETF et les taux de la Fed pèseront davantage qu’auparavant.
6. Trois scénarios de référence tirés de l’histoire
Lors des baisses de plus de 70 % entre 2011 et 2022 (4 cycles), un niveau de creux a tenu à 5 reprises, comme c’est le cas actuellement : plus de 120 jours sans clôture en dessous, un rebond de plus de 30 %, mais un niveau toujours inférieur de plus de 30 % au sommet. À 4 reprises, il s’agissait du véritable creux ; une fois, il a été franchi à la baisse (creux d’04/2014, puis nouvelle baisse de 52 %). À noter : ces périodes ont été choisies parce que le marché a ensuite baissé de plus de 70 %, alors que la baisse actuelle n’est que de 53 %.
• Scénario A : le creux tient et le rebond est rapide (2 cas sur 5 : 2011, 2022) : il a fallu 459–469 jours pour revenir du creux au sommet. Si cette durée se répète, l’échéance correspondante se situerait vers 10/2027. En 2022–2023, le rebond s’est produit alors que la Fed ralentissait le rythme de ses hausses de taux. À surveiller : des entrées nettes dans les ETF BTC pendant plusieurs semaines consécutives, l’arrêt des hausses de taux par la Fed et la stabilisation des valeurs technologiques.
• Scénario B : le creux tient, mais le rebond est lent (2 cas sur 5 : 2015, 2018) : il a fallu 710–771 jours, ce qui correspondrait à environ 06–08/2028. Ce scénario pourrait correspondre à un contexte de taux durablement élevés et de flux d’entrées et de sorties irréguliers dans les ETF, mais sa probabilité n’a pas encore pu être quantifiée.
• Scénario C : un creux encore plus bas reste à venir (1 cas sur 5 : 2014) : dans ce cas, le véritable creux est survenu environ 9 mois plus tard, puis il a fallu plus de 2 ans pour revenir au sommet. Ce scénario ne devient envisageable que si le BTC clôture sous 58.625 USD ; même dans ce cas, cela ne signifie pas que le parcours de 2014 se répétera. Plusieurs risques actuels penchent en sa faveur : de nouvelles hausses de taux de la Fed, une baisse plus marquée des valeurs liées à l’IA entraînant des craintes de récession, et la poursuite des sorties nettes des ETF.
Méthode de calcul : cours de clôture quotidien (UTC) du BTCUSDT sur Binance (avant 08/2017 : cours du BTC de Coin Metrics) ; volatilité annualisée calculée à partir des variations horaires pendant la période de baisse ; taux de financement (total journalier, annualisé à intérêts simples) et ratio de comptes long/short calculés comme moyennes sur 31 jours autour de chaque sommet/creux, à partir des contrats BTCUSDT de Binance (données de financement disponibles depuis 09/2019, ratio long/short depuis 09/2020).
Article 1 de la série « Le BTC à travers les données ». Prochain article : pourquoi seulement 10 journées de fortes hausses ont représenté environ la moitié de la croissance cumulée du BTC en 9 ans.
Suivi de Binance Futures selon un ensemble de règles fixes. Cet article décrit le marché et ne constitue pas un conseil en investissement.
#cryptotrading #BTCquaDuLieu #BinanceSquare #BinanceSquareFamily $ETH $BTC