#美国10月非农出炉:降息还有戏吗? « Une baisse des taux après les chiffres de l’emploi d’octobre, c’est encore possible ? » — En 2026, le postulat était déjà faux
Ce n’est qu’en regardant le calendrier le 3 novembre que je m’en suis rendu compte : les chiffres de l’emploi d’octobre ne seront publiés que le 6 novembre. Le problème, c’est que le postulat ne tient pas — la Fed est dans un cycle de hausse des taux, pas de baisse.
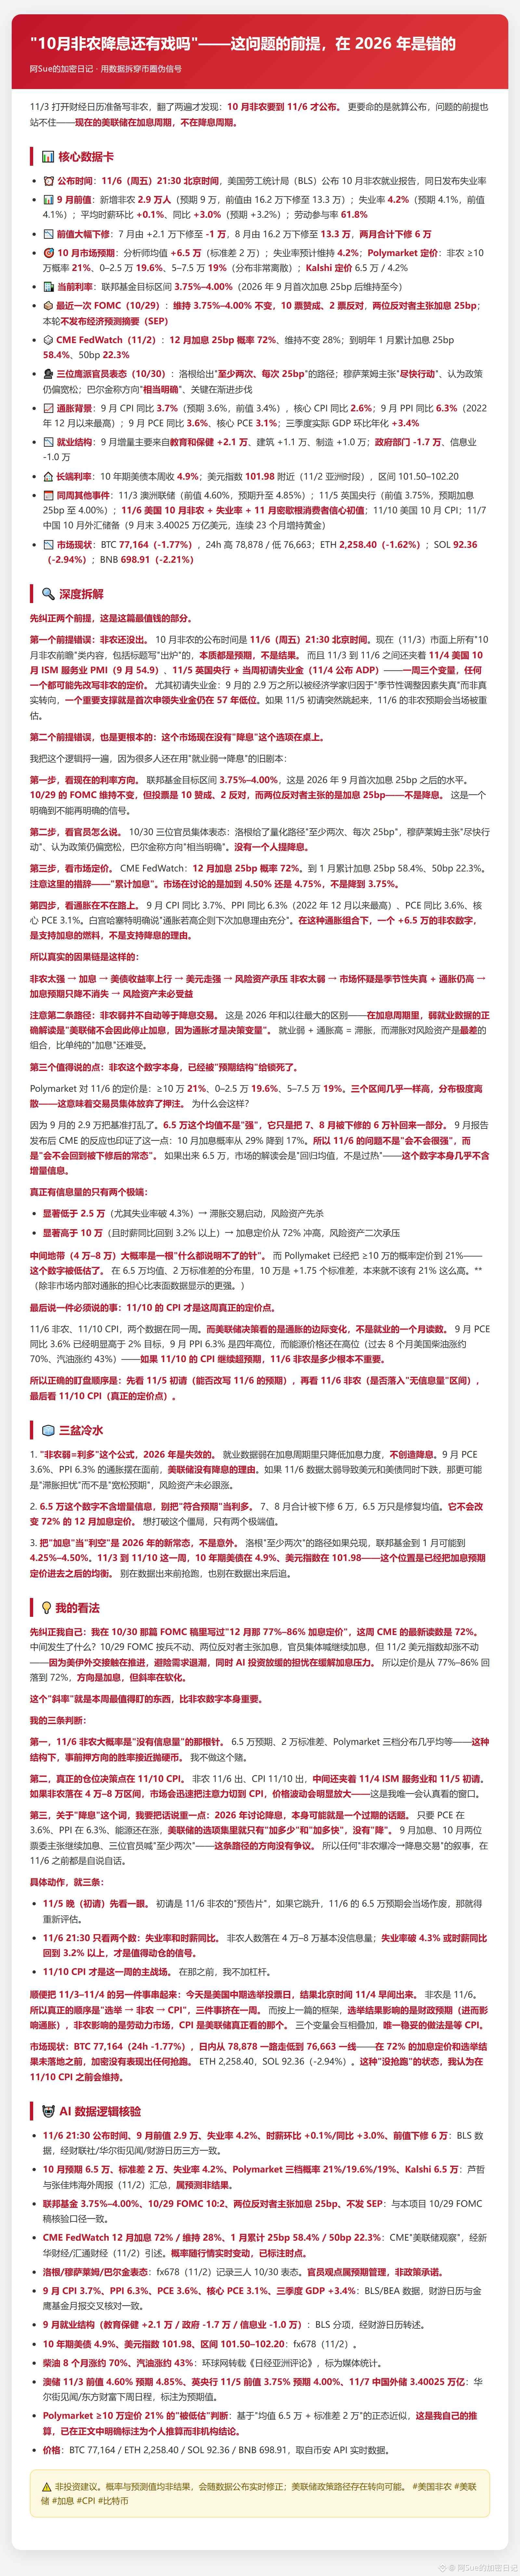
📊 Chiffres clés
· Publication le vendredi 6 novembre à 21 h 30 ; 29 000 créations d’emplois en septembre (contre 90 000 attendues), taux de chômage à 4,2 %
· Prévision pour octobre : +65 000 ; les chiffres de juillet et août ont déjà été révisés à la baisse de 60 000 au total
· Taux des fonds fédéraux : 3,75 %-4,00 % ; une hausse a déjà eu lieu en septembre
· Le FOMC a maintenu ses taux inchangés le 29 octobre, avec 10 voix pour et 2 contre ; les deux voix dissidentes étaient en faveur d’une hausse
· CME : probabilité de 72 % d’une hausse de 25 points de base en décembre
· IPC de septembre : 3,7 % ; IPP en glissement annuel : 6,3 %
🔍 La contradiction clé
Le marché ne mise pas sur une « baisse des taux ». Le 30 octobre, aucun des trois responsables faucons n’a évoqué une baisse. Le véritable enchaînement : chiffres de l’emploi trop solides → hausse des taux → dollar fort et actifs sous pression ; chiffres trop faibles → soupçons de distorsions saisonnières + inflation toujours élevée → les anticipations de hausse des taux diminuent, mais ne disparaissent pas. Un emploi faible conjugué à une inflation élevée, c’est de la stagflation — un problème plus difficile qu’une hausse des taux.
Une prévision de 65 000 n’apporte aucune information nouvelle : après la révision à la baisse de 60 000 pour juillet et août, elle ne fait que revenir à la normale. Seuls deux scénarios extrêmes seraient vraiment informatifs : moins de 25 000 ou plus de 100 000.
🧊 Trois douches froides
1. En 2026, « emploi faible = bonne nouvelle pour les marchés » ne tient plus. Un marché du travail faible ne fait que réduire l’ampleur des hausses de taux, sans créer de perspective de baisse. Le PCE est toujours à 3,6 %.
2. Ne prenez pas un chiffre « conforme aux attentes » pour une bonne nouvelle. La prévision de 65 000 ajuste la moyenne, sans changer la probabilité de 72 % déjà intégrée dans les cours.
3. Ne considérez pas une hausse des taux comme une surprise. Si l’on compte deux hausses, le taux atteindrait 4,25 %-4,50 % en janvier.
💡 Mon point de vue
Dans mon article sur le FOMC du 30 octobre, j’avais écrit que « les marchés anticipaient une hausse en décembre avec une probabilité de 77 %-86 % ». Cette semaine, le chiffre du CME est de 72 %. La tendance reste à la hausse, mais la pente s’adoucit — la diplomatie entre les États-Unis et l’Iran réduit la demande de valeurs refuges, et le ralentissement de l’IA allège la pression. La pente compte davantage.
Je ne parie pas sur le 6 novembre : prévision de 65 000, écart-type de 20 000, répartition presque égale entre les trois scénarios — miser sur une direction revient à lancer une pièce. Mon plan : regarder les demandes initiales d’allocations chômage le 5 novembre ; si elles bondissent, abandonner les prévisions. Le 6 novembre, ne surveiller que le taux de chômage et la variation annuelle du salaire horaire ; je ne bougerai mes positions que si le taux dépasse 4,3 %. Le prochain point déterminant pour les marchés sera l’IPC du 10 novembre.
Le BTC s’échange actuellement à 76 994, en baisse de 1,81 % sur 24 h ; le marché ne mise sur aucune direction.
⚠️ Ceci ne constitue pas un conseil en investissement. Les probabilités et les prévisions ne sont pas des résultats et peuvent être révisées à mesure que de nouvelles données arrivent.
Suivez @阿Sue · le journal crypto d’A-Sue — décortiquer les faux signaux du monde des cryptos grâce aux données
#EmploiAméricain #Fed #HausseDesTaux #IPC #Bitcoin
Ce n’est qu’en regardant le calendrier le 3 novembre que je m’en suis rendu compte : les chiffres de l’emploi d’octobre ne seront publiés que le 6 novembre. Le problème, c’est que le postulat ne tient pas — la Fed est dans un cycle de hausse des taux, pas de baisse.
📊 Chiffres clés
· Publication le vendredi 6 novembre à 21 h 30 ; 29 000 créations d’emplois en septembre (contre 90 000 attendues), taux de chômage à 4,2 %
· Prévision pour octobre : +65 000 ; les chiffres de juillet et août ont déjà été révisés à la baisse de 60 000 au total
· Taux des fonds fédéraux : 3,75 %-4,00 % ; une hausse a déjà eu lieu en septembre
· Le FOMC a maintenu ses taux inchangés le 29 octobre, avec 10 voix pour et 2 contre ; les deux voix dissidentes étaient en faveur d’une hausse
· CME : probabilité de 72 % d’une hausse de 25 points de base en décembre
· IPC de septembre : 3,7 % ; IPP en glissement annuel : 6,3 %
🔍 La contradiction clé
Le marché ne mise pas sur une « baisse des taux ». Le 30 octobre, aucun des trois responsables faucons n’a évoqué une baisse. Le véritable enchaînement : chiffres de l’emploi trop solides → hausse des taux → dollar fort et actifs sous pression ; chiffres trop faibles → soupçons de distorsions saisonnières + inflation toujours élevée → les anticipations de hausse des taux diminuent, mais ne disparaissent pas. Un emploi faible conjugué à une inflation élevée, c’est de la stagflation — un problème plus difficile qu’une hausse des taux.
Une prévision de 65 000 n’apporte aucune information nouvelle : après la révision à la baisse de 60 000 pour juillet et août, elle ne fait que revenir à la normale. Seuls deux scénarios extrêmes seraient vraiment informatifs : moins de 25 000 ou plus de 100 000.
🧊 Trois douches froides
1. En 2026, « emploi faible = bonne nouvelle pour les marchés » ne tient plus. Un marché du travail faible ne fait que réduire l’ampleur des hausses de taux, sans créer de perspective de baisse. Le PCE est toujours à 3,6 %.
2. Ne prenez pas un chiffre « conforme aux attentes » pour une bonne nouvelle. La prévision de 65 000 ajuste la moyenne, sans changer la probabilité de 72 % déjà intégrée dans les cours.
3. Ne considérez pas une hausse des taux comme une surprise. Si l’on compte deux hausses, le taux atteindrait 4,25 %-4,50 % en janvier.
💡 Mon point de vue
Dans mon article sur le FOMC du 30 octobre, j’avais écrit que « les marchés anticipaient une hausse en décembre avec une probabilité de 77 %-86 % ». Cette semaine, le chiffre du CME est de 72 %. La tendance reste à la hausse, mais la pente s’adoucit — la diplomatie entre les États-Unis et l’Iran réduit la demande de valeurs refuges, et le ralentissement de l’IA allège la pression. La pente compte davantage.
Je ne parie pas sur le 6 novembre : prévision de 65 000, écart-type de 20 000, répartition presque égale entre les trois scénarios — miser sur une direction revient à lancer une pièce. Mon plan : regarder les demandes initiales d’allocations chômage le 5 novembre ; si elles bondissent, abandonner les prévisions. Le 6 novembre, ne surveiller que le taux de chômage et la variation annuelle du salaire horaire ; je ne bougerai mes positions que si le taux dépasse 4,3 %. Le prochain point déterminant pour les marchés sera l’IPC du 10 novembre.
Le BTC s’échange actuellement à 76 994, en baisse de 1,81 % sur 24 h ; le marché ne mise sur aucune direction.
⚠️ Ceci ne constitue pas un conseil en investissement. Les probabilités et les prévisions ne sont pas des résultats et peuvent être révisées à mesure que de nouvelles données arrivent.
Suivez @阿Sue · le journal crypto d’A-Sue — décortiquer les faux signaux du monde des cryptos grâce aux données
#EmploiAméricain #Fed #HausseDesTaux #IPC #Bitcoin